Menu
fermer


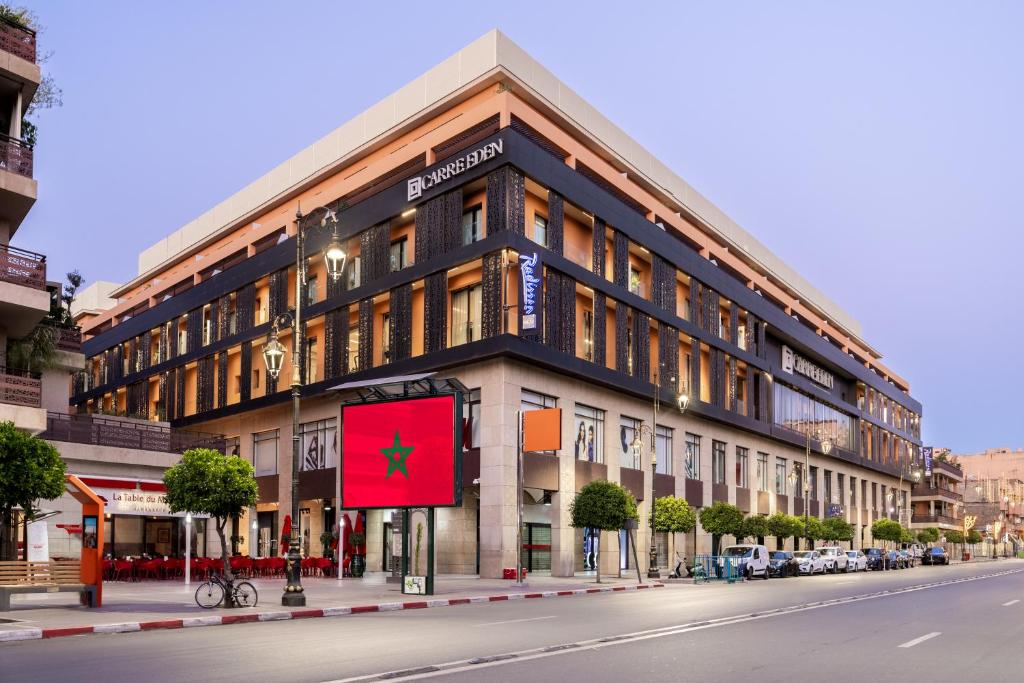
Risma ouvre une nouvelle étape de son développement avec le lancement d’une augmentation de capital d’un montant global de 450 MDH, au prix de souscription de 300 DH par action, réalisée avec suppression du droit préférentiel de souscription (DPS). L’opération vise principalement à financer les programmes de développement du groupe, dont le refinancement de l’acquisition de la société Centre Multifonctionnel de Guéliz (CMG), qui détient les murs de l’hôtel Radisson Blu Marrakech Carré Eden ainsi que le centre commercial Carré Eden.
Cette levée de fonds intervient dans un contexte sectoriel porteur, marqué par une dynamique touristique sans précédent au Maroc (20 millions de touristes en 2025) et par l’entrée du groupe dans une nouvelle phase stratégique, combinant croissance du parc hôtelier, diversification des marques et recours assumé au marché des capitaux pour financer l’expansion.
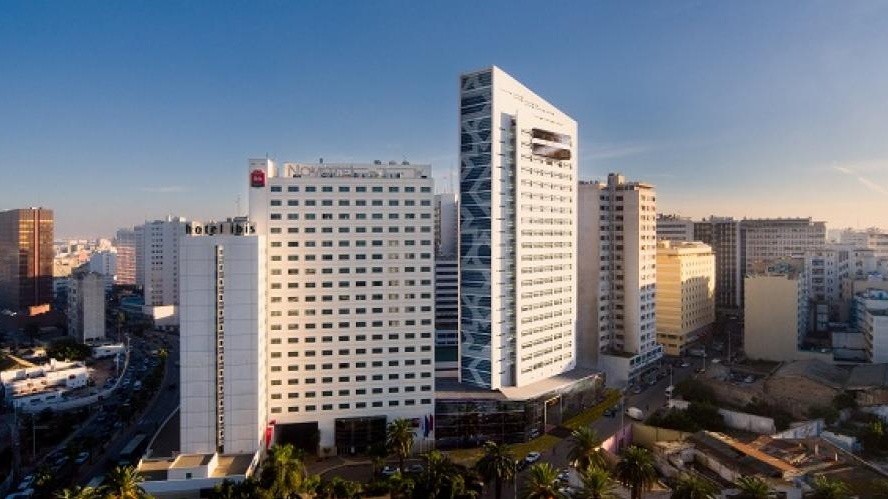
Risma est aujourd’hui le premier et unique groupe hôtelier coté à la Bourse de Casablanca, avec près de 30 ans d’expérience dans l’hôtellerie. Le groupe exploite 24 hôtels et un centre commercial, répartis dans 11 villes du Royaume, pour une capacité globale d’environ 3 700 chambres. Son portefeuille couvre l’ensemble des segments, de l’économique au luxe, à travers six marques internationales, dont Ibis, Novotel, Mercure, Sofitel, MGallery et Radisson Blu.
Sur le plan opérationnel, le groupe affiche des indicateurs supérieurs à la moyenne nationale, avec un taux d’occupation de 59% en 2024, contre environ 51% pour le marché marocain.
Depuis la sortie de la crise sanitaire, Risma enregistreen effet une croissance régulière de ses principaux indicateurs financiers. En 2024, le chiffre d’affaires consolidé atteint 1,264 Md de DH, en progression par rapport à 2023. L’excédent brut d’exploitation (EBE) s’établit à 461 MDH, avec une marge opérationnelle signficative d’environ 36%, tandis que le résultat net part du groupe ajusté ressort à 183 MDH.
La dynamique s’est poursuivie au premier semestre 2025, avec une progression à deux chiffres de l’EBE et du résultat net ajusté, confirmant la solidité du modèle économique du groupe et sa capacité à générer des flux récurrents.
La stratégie de Risma repose sur un développement ciblé du parc hôtelier, avec un objectif de 28 hôtels à l’horizon 2030, pour une capacité globale supérieure à 5 000 chambres. Cette croissance s’appuiera sur une combinaison équilibrée de projets greenfield et d’acquisitions, en privilégiant des localisations à fort potentiel touristique ou économique.
Dans cette logique, le groupe a récemment acquis un terrain à Tanger, destiné à la construction d’un hôtel haut de gamme, renforçant ainsi sa présence dans une ville appelée à jouer un rôle central dans les prochaines années. Parallèlement, Risma demeure attentive aux opportunités de reprise ou de repositionnement d’actifs existants, offrant des leviers de création de valeur à moyen terme.
La sortie d’Accor du capital de Risma en 2023 a constitué également un tournant structurant. Si les hôtels opérés sous enseignes Accor restent sous contrat de gestion jusqu’en 2038, le groupe dispose désormais d’une plus grande liberté dans le choix des marques pour ses futurs projets. L’intégration récente de la marque Radisson illustre cette volonté de diversifier le portefeuille d’enseignes et d’élargir le spectre de clientèle adressée.
Cette flexibilité stratégique permet à Risma d’adapter son offre à l’évolution de la demande touristique, tout en renforçant la visibilité internationale de ses actifs.
Selon le management et les conseillers de l’opération, le choix d’une augmentation de capital sans DPS constitue un signal fort envoyé au marché. L’opération vise non seulement à financer la croissance, mais également à élargir la base actionnariale et à améliorer la liquidité du titre. À l’issue de l’opération, le flottant devrait atteindre près de 20%, contre environ 10% auparavant, rapprochant l’opération d’une véritable seconde IPO. Et sans pour autant diluer les anciens actionnaires qui verront leur participation au capital que légèrement réduite.
Le prix de souscription de 300 DH intègre une décote d’environ 25% par rapport aux cours moyens récents, dividende inclus, faisant ressortir des multiples jugés attractifs par rapport au marché. À ce niveau de prix, le titre ressort sur un P/E estimé d’environ 17x et un EV/EBE proche de 11x, selon les estimations communiquées.
Un point central du discours a porté sur la politique de dividende, que Risma entend maintenir sur une base régulière. Engagée depuis 2022, cette politique vise à offrir une visibilité et une récurrence aux actionnaires, indépendamment du cycle d’investissement, dans une logique de fidélisation et de construction d’une relation durable avec le marché. Le management a insisté sur le fait que cette discipline constitue un préalable essentiel pour pouvoir, le moment venu, solliciter à nouveau le marché dans de bonnes conditions.
L’opération s’inscrit dans un environnement macro-sectoriel favorable, porté par la stratégie nationale du tourisme et les grands événements à venir. Le Maroc a enregistré une année touristique record, avec près de 20 millions de touristes, une progression significative des recettes en devises et une augmentation des capacités d’hébergement.
À moyen et long terme, les perspectives sont renforcées par les objectifs nationaux à horizon 2030, visant à positionner le Royaume parmi les 15 premières destinations mondiales, avec une montée en gamme de l’offre hôtelière et un renforcement des infrastructures. Le management indique d’ores et déjà ressentir l’impact de cette dynamique sur l’activité du groupe, notamment à travers une demande accrue liée à la préparation des grands événements internationaux.
Avec cette augmentation de capital, Risma se dote ainsi des moyens financiers nécessaires pour accompagner sa trajectoire de croissance, tout en affirmant son positionnement comme acteur hôtelier de référence et valeur de long terme sur la place casablancaise.
Youssef Seddik
.jpg)