Menu
fermer


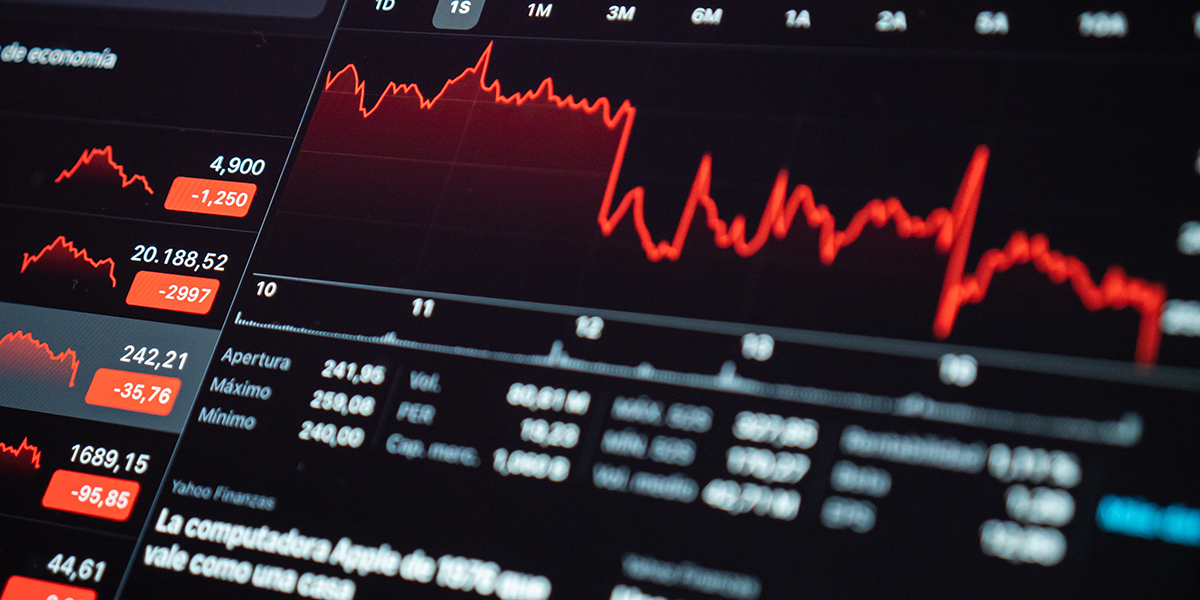
Vendredi, l’once d’or a chuté de plus de 12% en séance avant de clôturer autour de 4.870 dollars (-9% environ), tandis que l’argent a plongé de près de 27%, tombant sous les 85 dollars l’once. À son point bas, le métal gris affichait une perte intraday supérieure à 35%.
Selon Bloomberg même la crise financière de 2008 n’avait pas vu une telle chute intraday sur l’or.
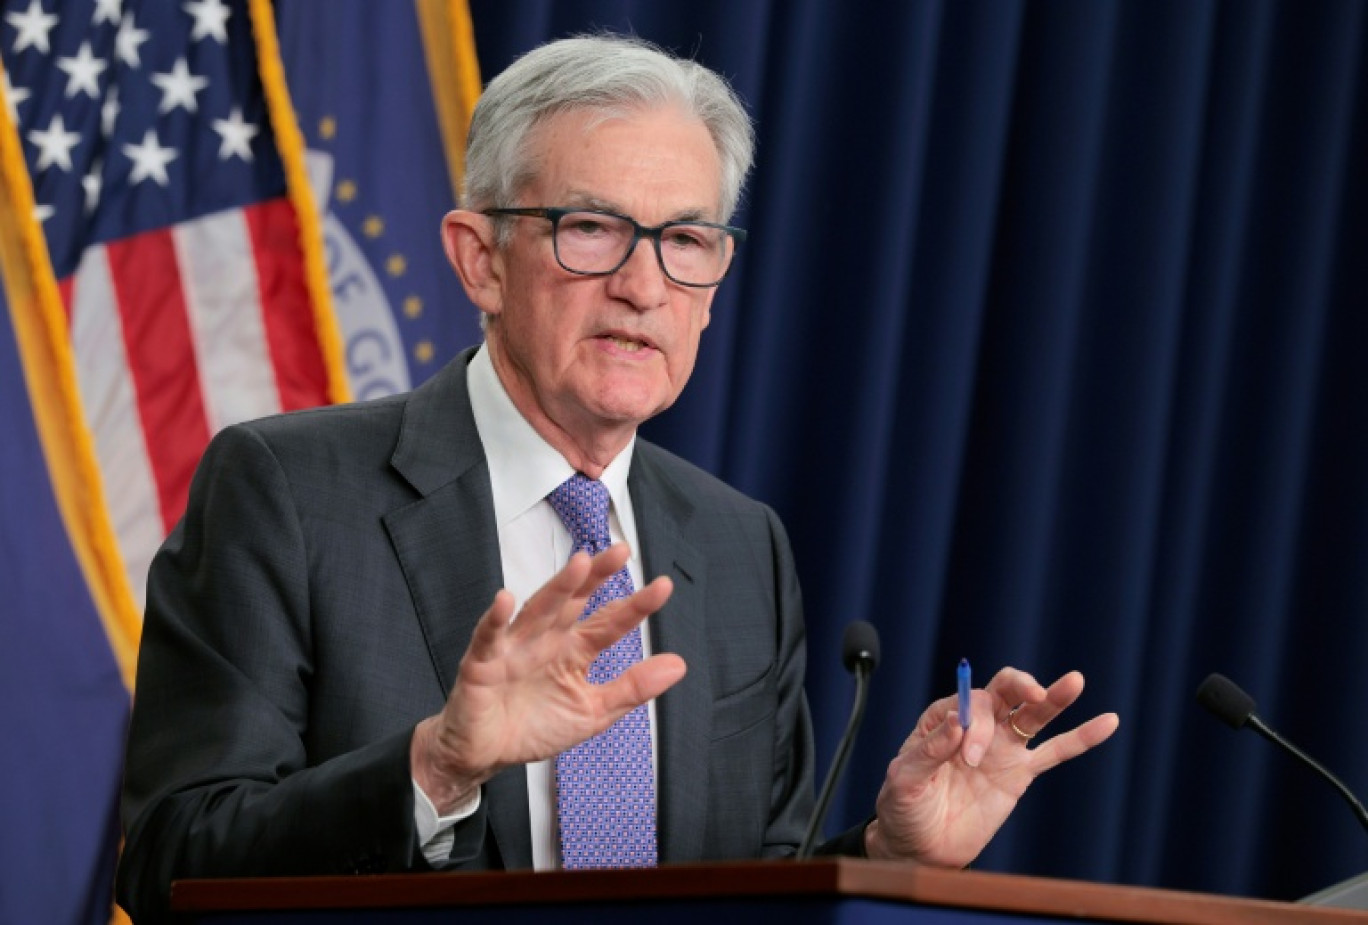
Depuis plusieurs semaines, la hausse de l’or et de l’argent reposait largement sur un même facteur : la crainte d’une remise en cause de l’indépendance de la Fed. Les attaques répétées de Donald Trump contre Jerome Powell, accusé de ne pas baisser les taux assez rapidement, avaient alimenté l’hypothèse d’une nomination politique, perçue comme déstabilisante pour la banque centrale américaine.
Le choix de Kevin Warsh a en grande partie dissipé ce scénario. Ancien gouverneur de la Fed entre 2006 et 2011, passé par Morgan Stanley, Warsh est considéré comme un profil institutionnel, familier des rouages monétaires et du fonctionnement des marchés. Pour de nombreux investisseurs, cette nomination réduit le risque d’une Fed instrumentalisée par l’exécutif.
Cette relecture du risque institutionnel a entraîné une normalisation rapide des anticipations, au détriment des actifs qui avaient servi de couverture contre une perte de crédibilité monétaire.
Dollar plus ferme, refuge moins nécessaire
Dans le même temps, le dollar s’est nettement apprécié, gagnant près de 1% face à l’euro et à la livre sterling. Cette remontée s’explique par la perception d’une Fed plus prévisible à moyen terme et par la crédibilité associée au profil de Kevin Warsh.
Un dollar plus ferme exerce mécaniquement une pression baissière sur les métaux précieux, libellés en devise américaine, en particulier lorsque leur hausse précédente reposait davantage sur des flux financiers que sur des tensions physiques d’offre.
Le marché obligataire, en revanche, est resté relativement stable. Le rendement du Treasury à 10 ans évoluait autour de 4,24%, quasiment inchangé, signe que la correction sur l’or et l’argent ne traduit pas un choc macroéconomique global mais bien un ajustement ciblé.
La violence du mouvement s’explique aussi par le positionnement extrême des investisseurs. La veille encore, l’or avait inscrit un record au-dessus de 5.590 dollars l’once, tandis que l’argent dépassait 121 dollars, après une progression de près de 70% depuis le début de l’année.
L’annonce de la Maison-Blanche a servi de déclencheur à des prises de bénéfices massives, sur des marchés devenus très volatils. Plusieurs analystes soulignent que de nombreux acteurs attendaient un signal pour réduire leur exposition, la rapidité de la hausse rendant les métaux précieux vulnérables à des corrections brutales.
Sur l’argent, la situation est accentuée par sa double nature d’actif financier et industriel. La flambée des prix commence à peser sur la demande, notamment dans le solaire, où certains fabricants se tournent vers des matériaux alternatifs pour préserver leurs marges.
Malgré l’ampleur de la baisse, les facteurs structurels de soutien à l’or ne disparaissent pas : tensions géopolitiques persistantes, incertitudes sur la dette mondiale, politique américaine imprévisible. Mais à court terme, le marché a clairement acté la fin d’un scénario extrême sur la Fed.
La séance de vendredi ressemble à un dégonflement brutal d’un excès, alimenté par la spéculation et par un risque institutionnel qui vient, au moins provisoirement, de s’atténuer.
.jpeg)
.jpeg)
.jpg)
.jpeg)