Menu
fermer


Le point de départ, lui, est déjà “lisible” pour une foncière cotée. À fin 2025 (données estimées), Aradei affiche 35 actifs, 506.000m² de GLA et une valorisation supérieure à 8 Mds DH. Le mix reste dominé par le retail de distribution, mais la diversification est désormais visible dans les pourcentages, puisque la santé représente 18% de la GLA, l’industrie 7%, le high street retail 5% et les bureaux 1%. Par ailleurs, la maille géographique est étendue à 23 villes, avec 20% de la surface GLA concentrée sur l’agglomération de Casablanca. À ce titre, un projet stratégique y est identifié, autour de 60.000m² de GLA.
Côté exploitation, la présentation met en avant un taux d’occupation de 97% et un taux de recouvrement de 97%, pour environ 45 millions de visites.
La concentration locative, souvent scrutée par le marché, est assumée. Ainsi, trois partenaires stratégiques concentrent près de 60% des loyers, tandis que le reste du portefeuille repose sur une base très granulaire de plus de 300 locataires. Au final, un équilibre que le groupe présente comme un facteur de visibilité plutôt que de fragilité.
Le CMD a aussi été l’occasion de rappeler la séquence post-IPO, qui a été un cycle de montée en taille. Sur cette période, le chiffre d’affaires passe de 271 MDH à 606 MDH, l’EBITDA de 214 MDH à 450 MDH et le FFO part du groupe de 132 MDH à 305 MDH.
La structure financière évolue en parallèle. D’abord, le LTV EPRA progresse de 22% en 2020 à 33% en 2024. Ensuite, la présentation détaille une dette à coût moyen autour de 4,6%, avec 82% de la dette à taux fixe ou capé, une maturité supérieure à 6 ans et un financement réparti entre 67% de dette bancaire et 33% d’obligations. Enfin, les ratios communiqués incluent une dette nette/EBITDA de 5,3 en 2020 et 5,6 en 2024, ainsi qu’un interest coverage ratio qui passe de 2,3 à 3,0.
De ce fait, l’ensemble fixe un cadre chiffré pour lire la phase suivante, à la fois en croissance d’actifs et en évolution du levier.
Contrairement à certaines idées reçues, le retail demeure un pilier actif de la stratégie. Les centres commerciaux -environ 20% du portefeuille- affichent des taux d’occupation et de recouvrement proches de 90%. Surtout, ils font l’objet d’un programme de rénovation et d’extension ciblé, notamment sur Almazar et Borj Fez, pour un investissement d’environ 120 millions de dirhams. L’objectif étant d’améliorer la productivité locative et d’enrichir l’offre commerciale.
Le reste du portefeuille est constitué majoritairement d’actifs de proximité (Sela, galeries, monolocataires), ce qui offre un maillage territorial large et une exposition directe à la consommation quotidienne.
L’un des messages structurants du CMD tient à la diversification sectorielle. La santé s’appuie sur six cliniques opérationnelles réparties dans plusieurs villes du Royaume. Ce segment, présenté comme défensif, s’inscrit ainsi dans une logique de partenariats de long terme avec des opérateurs spécialisés.
Parallèlement, Aradei développe des sources de revenus complémentaires, à savoir les loisirs indoor, les événements et le retail media. Ces activités, encore marginales aujourd’hui, sont appelées à représenter 12 à 15% du chiffre d’affaires à horizon 2030. Dès lors, une évolution qui élargit le profil de revenus du groupe et qui sera suivie de près par le marché.
Par ailleurs, le pipeline met clairement Casablanca au centre de la trajectoire. Sela Park Casablanca, ouvert fin 2025, affiche déjà un taux de commercialisation avancé. Surtout, un projet mixed-use de grande ampleur, intégrant retail, bureaux et espaces événementiels, est annoncé pour une première livraison à partir de 2028. Ainsi, il incarne l’ambition du groupe de monter en gamme tout en restant fidèle à un modèle “développer pour détenir”.
En termes de perspectives, la trajectoire 2030 est exprimée en trois grandeur. Premièrement, un portefeuille d’environ 11,3 Mds DH (contre une valorisation supérieure à 8 Mds DH en 2024/2025), ensuite un chiffre d’affaires autour supérieur à 1 Md de DH (contre 606 MDH en 2024) et enfin un FFO proche de 500 MDH (contre 305 MDH en 2024). En parallèle, le management associe à ces objectifs une marge EBITDA supérieure à 70% et un payout ratio supérieur à 85% par an.
Parallèlement, le programme d’investissement à horizon 2030 est estimé à environ 3,3 Mds DH. Il est, à ce titre, ventilé entre un programme sécurisé d’environ 1,8Md DH et un ensemble d’investissements en cours d’études d’environ 1,5 Md DH. Sur les projets en développement, Aradei affiche un yield on cost supérieur à 11%.
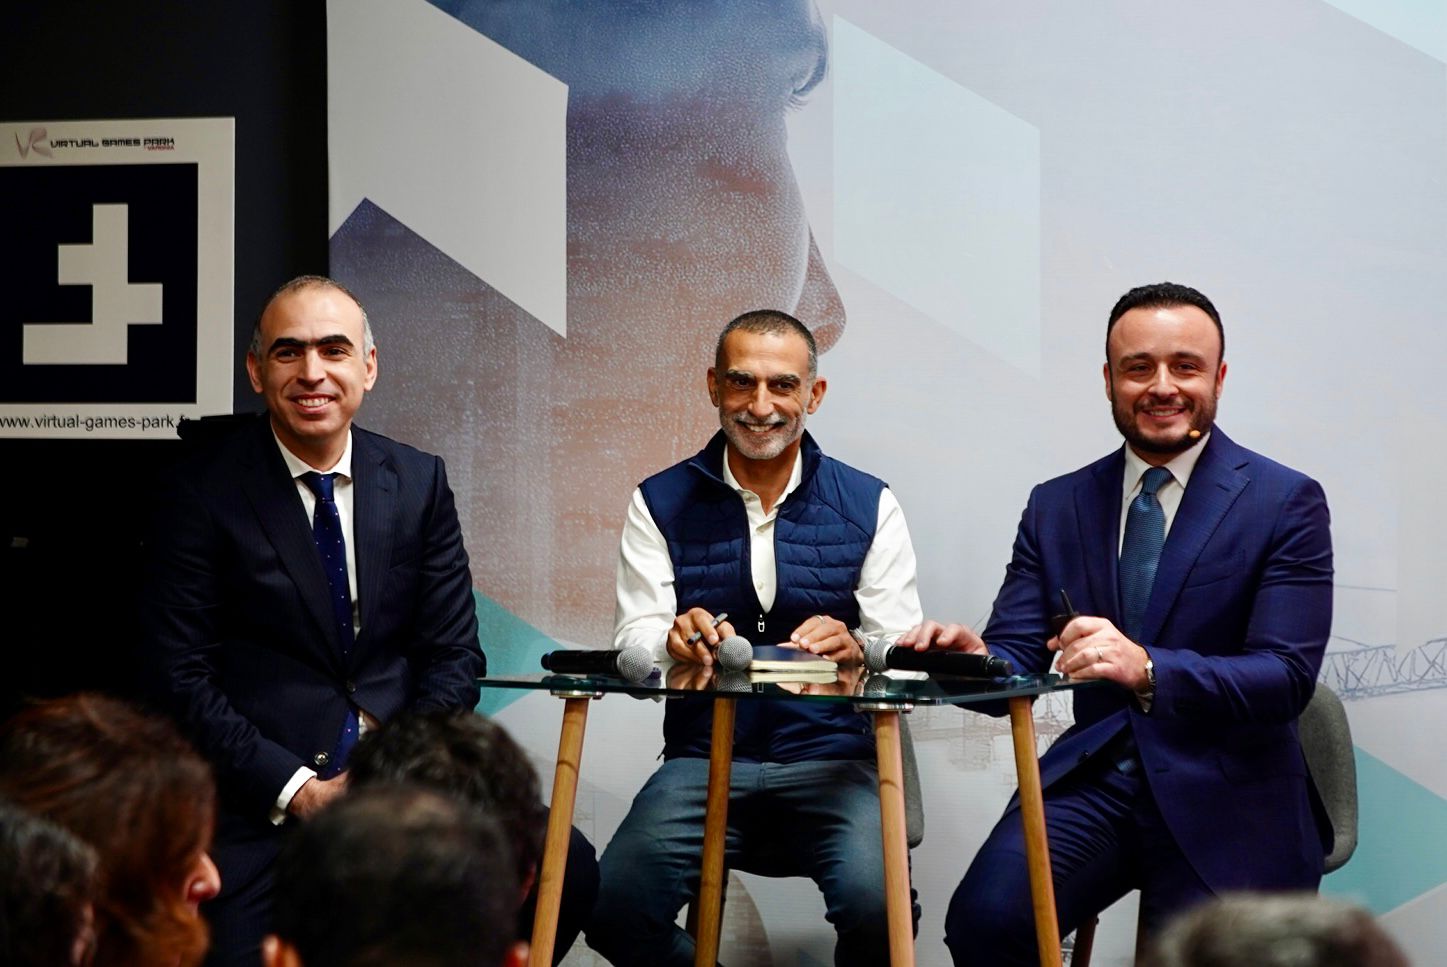
Dans les échanges avec les investisseurs, Nawfal Bendefa, président du Conseil, a insisté sur le caractère prudent de l’underwriting et a invité à lire les projections «avec un peu de critique». Plus largement, il a rappelé le biais possible d’un chiffrage trop optimiste lorsque les incitations poussent à “gonfler” les opérations. Les objectifs présentés reposent donc sur des hypothèses conservatrices et ne retiennent pas, à ce stade, certaines opportunités non sécurisées, ni des options susceptibles d’émerger à moyen terme.
Y.S
.jpeg)
.jpg)
.jpeg)
.jpeg)