Menu
fermer


1/ UNE SEMAINE EN DEUX TEMPS
Le MASI termine vendredi à 18.792,25 points, en baisse de 0,73% sur la semaine et de seulement 0,29% depuis le début de l’année. La séquence a toutefois été beaucoup moins uniforme que ne le laisse penser cette performance hebdomadaire.
L’indice a d’abord enchaîné trois séances de baisse : -1,47% lundi, -0,38% mardi et -0,34% mercredi, tombant alors à 18.517,79 points. Il s’est ensuite nettement repris jeudi avec +1,04%, puis vendredi avec une nouvelle progression de 0,44%.
Le marché a donc absorbé le repli du début de semaine sans retrouver pour autant les niveaux de fin août. Une hésitation assez logique après la hausse de 4,53% enregistrée par le MASI sur l’ensemble du mois d’août.
Plus intéressant encore, le MASI 20 a gagné 0,29% sur la semaine, alors que le MASI ESG a perdu 1,20% et le MASI Mid & Small Cap 0,54%. L’indice général raconte donc de moins en moins toute l’histoire.
2/ 1,68 MILLIARD DE DIRHAMS ÉCHANGÉS
Contrairement à certaines semaines estivales, la liquidité n’a pas disparu. Les échanges ont dépassé 1,68 milliard de dirhams sur les cinq séances, essentiellement sur le marché central.
Managem a représenté à elle seule 17,03% des transactions, devant Maroc Telecom avec 11,64% et LabelVie avec 6,57%. Vendredi encore, les échanges ont atteint 306 MDH, avec Managem, Attijariwafa bank et Maroc Telecom parmi les valeurs les plus actives.
Cette activité donne davantage de consistance aux mouvements observés qu’au cœur du mois d’août. Elle montre surtout que le marché n’est pas entré dans une phase d’attentisme généralisé car les arbitrages se poursuivent, mais ils sont plus ciblés.
3/ LES CHIFFRES D’AFFAIRES ONT PARLÉ, PLACE AUX BÉNÉFICES
La saison des indicateurs du deuxième trimestre s’est achevée lundi 31 août. Elle laisse une première photographie plutôt solide de l’activité des sociétés cotées, mais avec une concentration qu’il ne faut pas perdre de vue.
Selon la synthèse de M.S.IN, les revenus de la cote ont atteint 192,4 milliards de dirhams au premier semestre, en hausse de 10,8%. Près de 70% de cette progression provient toutefois de trois secteurs : les mines, les assurances et le pétrole et gaz. Les seules minières ont généré 7,57 milliards de dirhams de revenus supplémentaires.
Le contraste est particulièrement net. Les revenus du secteur minier ont bondi de 149,8%, portés principalement par Managem, alors que le PNB cumulé des banques n’a progressé que de 1,5%. Hors mines, la croissance des revenus de la cote aurait été limitée à environ 6,6%. Autrement dit, 10,8% de croissance globale ne signifie pas 10,8% de croissance partout.
Les investisseurs vont désormais regarder les marges, les résultats nets, le coût du risque des banques, la génération de trésorerie et l’endettement. BMCI en a donné un premier exemple avec un résultat net consolidé en hausse de 62,4% à 354 MDH, alors que son PNB n’a progressé que de 0,9%, grâce notamment à une forte amélioration du coût du risque.
Le calendrier devrait progressivement se densifier jusqu’à la fin septembre puidque les émetteurs faisant appel public à l’épargne disposent réglementairement de trois mois après la clôture du semestre pour publier leurs comptes semestriels.
4/ LES ÉCARTS SE CREUSENT ENTRE LES VALEURS
Toutes les valeurs ne suivent plus la même trajectoire. Le rebond du MASI en août a permis au marché de récupérer une partie du terrain perdu en juin et juillet, mais il n’a pas profité de la même manière à l’ensemble de la cote.
BKGR estime d’ailleurs que cette reprise ressemble davantage à un rattrapage après les prises de bénéfices précédentes qu’au début d’une nouvelle hausse généralisée.
Les écarts de performance sont désormais importants. Managem affiche près de 178% de hausse depuis le début de l’année, alors que le MASI évolue autour de l’équilibre et que le MASI 20 reste encore en baisse de 8,28%.
Les résultats semestriels devraient accentuer cette différenciation. Les sociétés capables d’afficher une croissance solide de leurs bénéfices, de préserver leurs marges ou d’améliorer leur situation financière pourraient continuer à attirer les investisseurs. À l’inverse, les publications décevantes risquent d’être davantage sanctionnées.
Dans les prochaines semaines, l’évolution du MASI restera donc à surveiller, mais la réaction du marché aux résultats de chaque société devrait être tout aussi importante.
5/ LE PÉTROLE REDEVIENT DIFFICILE À IGNORER
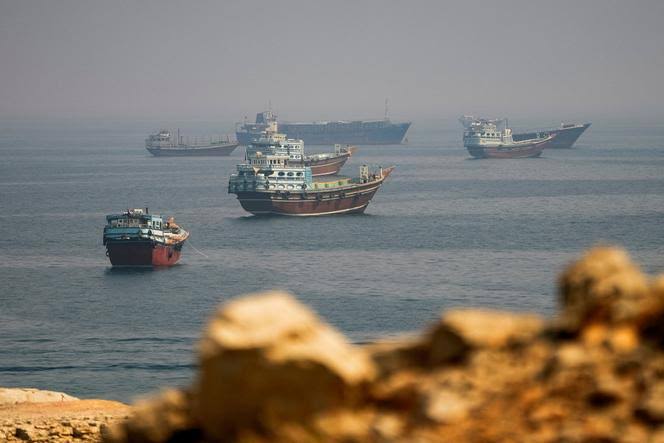
Le risque extérieur s’est nettement renforcé durant la semaine. Le Brent a terminé vendredi à 96,28 dollars le baril, en hausse de 7,6% sur cinq jours, après la reprise des échanges de frappes entre les États-Unis et l’Iran. Le trafic dans le détroit d’Ormuz reste perturbé : seulement quatre navires de marchandises y avaient transité jeudi, contre une moyenne d’environ quinze sur les dix jours précédents.
Les tensions ne se sont pas apaisées durant le week-end. Les États-Unis ont annoncé samedi avoir frappé trois pétroliers iraniens après des tirs de missiles contre des bâtiments de l’US Navy. Dimanche, l’Iran a averti que de nouvelles attaques américaines entraîneraient une riposte plus rapide et plus sévère.
L’OPEP+ a parallèlement décidé ce dimanche de maintenir inchangée sa politique de production pour octobre.
Avec un Brent désormais proche de 100 dollars, la facture énergétique du Maroc, l’inflation et, à terme, les équilibres macroéconomiques reviennent mécaniquement dans l’équation. Plus le choc pétrolier se prolongera, moins il pourra être considéré comme un simple bruit extérieur.
6/ BCE ET INFLATION AMÉRICAINE : DEUX TESTS AVANT LA FED
La semaine internationale sera également chargée en politique monétaire. Aux États-Unis, les 162.000 créations d’emplois enregistrées en août, largement supérieures aux attentes, ont renforcé vendredi la probabilité d’une hausse des taux lors de la réunion de la Réserve fédérale des 15 et 16 septembre. Les contrats à terme faisaient ressortir en fin de semaine une probabilité d’environ 57%.
Avant cette réunion, les marchés disposeront de deux données déterminantes : les prix à la production américains jeudi, puis l’indice des prix à la consommation vendredi. Le consensus Reuters table sur une progression mensuelle de 0,4% du CPI en août et de 0,2% hors alimentation et énergie.
Entre les deux, la Banque centrale européenne se réunit jeudi 10 septembre à Berlin. Reuters considère une hausse de 25 points de base comme très probable, alors que l’inflation de la zone euro est remontée au-dessus de 3%.
Ces rendez-vous ne dicteront évidemment pas seuls la trajectoire de Casablanca. Mais entre un pétrole proche de 100 dollars, des rendements obligataires mondiaux tendus et des banques centrales redevenues plus restrictives, le décor extérieur est nettement moins confortable qu’il ne l’était encore au début de l’été.
Pour la cote casablancaise, l’essentiel devrait néanmoins se jouer à domicile. Le rebond d’août a replacé le MASI autour de l’équilibre annuel. Les semestriels diront désormais quelles valeurs ont réellement les résultats pour aller plus loin.