Menu
fermer


Certaines années passent sans bruit. D’autres avancent correctement, puis s’effacent. Et puis il y a celles qui s’installent durablement dans la mémoire du marché. 2025 appartient clairement à cette dernière catégorie. Pas uniquement pour la performance enregistrée, mais pour l’addition de signaux rarement réunis en même temps : hausse des indices, volumes soutenus, retour marqué de la participation, dynamisme du marché primaire et regain de profondeur. En douze mois, la Bourse de Casablanca a enchaîné des séquences qui, mises bout à bout, dessinent un exercice à part.
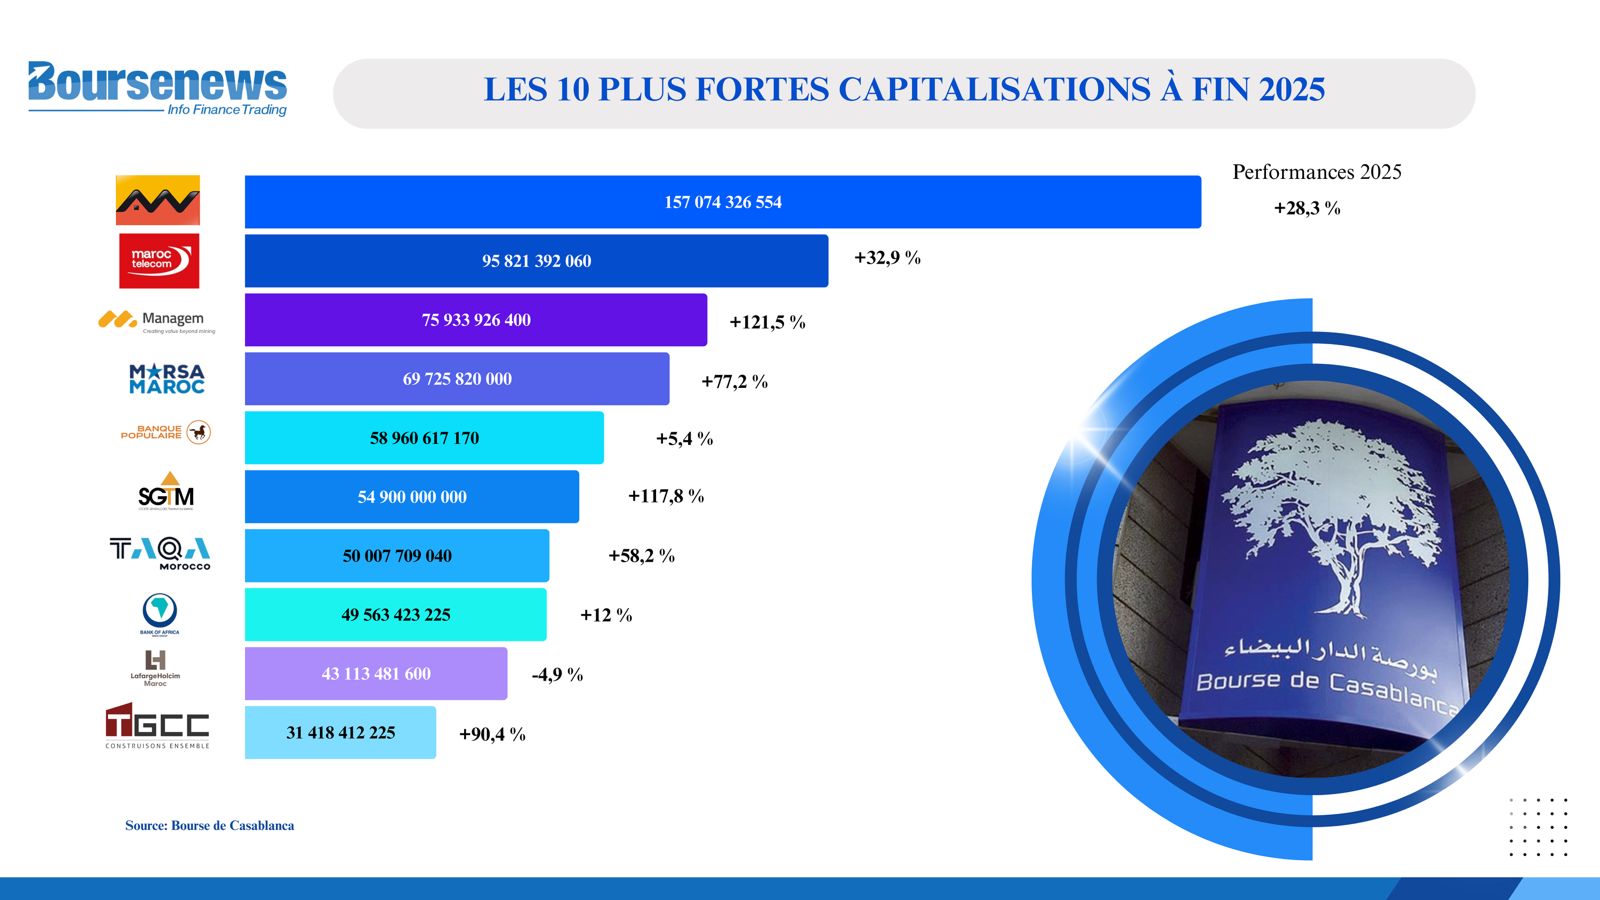
À fin décembre, les chiffres parlent d’eux-mêmes. Le Masi affiche une progression de 27,57%, à 18.846,35 points, après avoir inscrit de nouveaux plus hauts historiques au-delà des 20.000 points, culminant autour de 20.300 points. La capitalisation boursière atteint 1.040 milliards de dirhams, un niveau symbolique qui marque un changement d’échelle pour la place. Peu d’années, dans l’histoire récente du marché, peuvent se targuer d’un tel bilan.
Mais réduire 2025 à un simple chiffre de performance serait passer à côté de l’essentiel. Ce qui distingue cette année, c’est la qualité du mouvement.
La hausse a été large et généralisée. Sur les 24 secteurs cotés, seuls quatre terminent l’année en territoire négatif. À l’inverse, plusieurs compartiments ont affiché des performances à deux, parfois trois chiffres. Pas moins de dix valeurs enregistrent une progression annuelle supérieure à 100%, avec des cas extrêmes, comme Stroc Industrie, dont l’évolution frôle les +500%. Un parcours spectaculaire, certes spéculatif, mais révélateur d’un marché qui a retrouvé de l’appétit pour le risque et la rotation.
Le ton avait d’ailleurs été donné dès le début de l’année. En janvier, le Masi enregistrait la meilleure performance boursière mondiale, surpassant une quarantaine de grands indices internationaux suivis par les principaux fournisseurs de données financières. Un signal fort, qui a attiré l’attention bien au-delà du marché domestique et qui a servi de catalyseur à la séquence haussière qui a suivi.
Cette séquence, justement, n’a pas été linéaire. 2025 n’a pas été une marche triomphale sans accroc. Le marché a connu des phases de respiration, des corrections techniques, des moments de doute (avril et septembre). L’automne, et en particulier le mois de novembre, a marqué un temps d’arrêt plus prononcé. Le Masi y a enregistré la plus forte baisse mensuelle de l’année, autour de -5%, rappelant que même les cycles les plus solides ne progressent jamais en ligne droite.
Pour autant, ces phases de consolidation n’ont jamais remis en cause la structure de fond. Les supports ont tenu, les volumes sont restés présents, et les fondamentaux ont continué de jouer leur rôle d’ancrage. Le bilan des résultats trimestriels, notamment au troisième trimestre, s’est révélé globalement conforme aux attentes, avec une croissance des chiffres d’affaires supérieure à 5%, confirmant que la hausse des cours reposait sur une base économique réelle avec des perspectives favorables pour tous les secteurs, en particulier le BTP qui connaît une dynamique sans précédent.
Ce regain d’intérêt pour le marché s’est aussi accompagné d’un retour très marqué de la liquidité. Arrêté à fin décembre, le volume échangé sur le marché central dépasse 121 milliards de dirhams, en hausse de 98,25% par rapport à l’année précédente, des niveaux jamais observés à la Bourse de Casablanca. La progression des cours s’est ainsi inscrite dans un marché pleinement animé, porté par une participation active. Les investisseurs particuliers y ont joué un rôle central, générant par moments plus de volumes que les institutionnels, notamment au deuxième trimestre. Leur retour, par son ampleur, figure parmi les faits marquants de l’exercice.
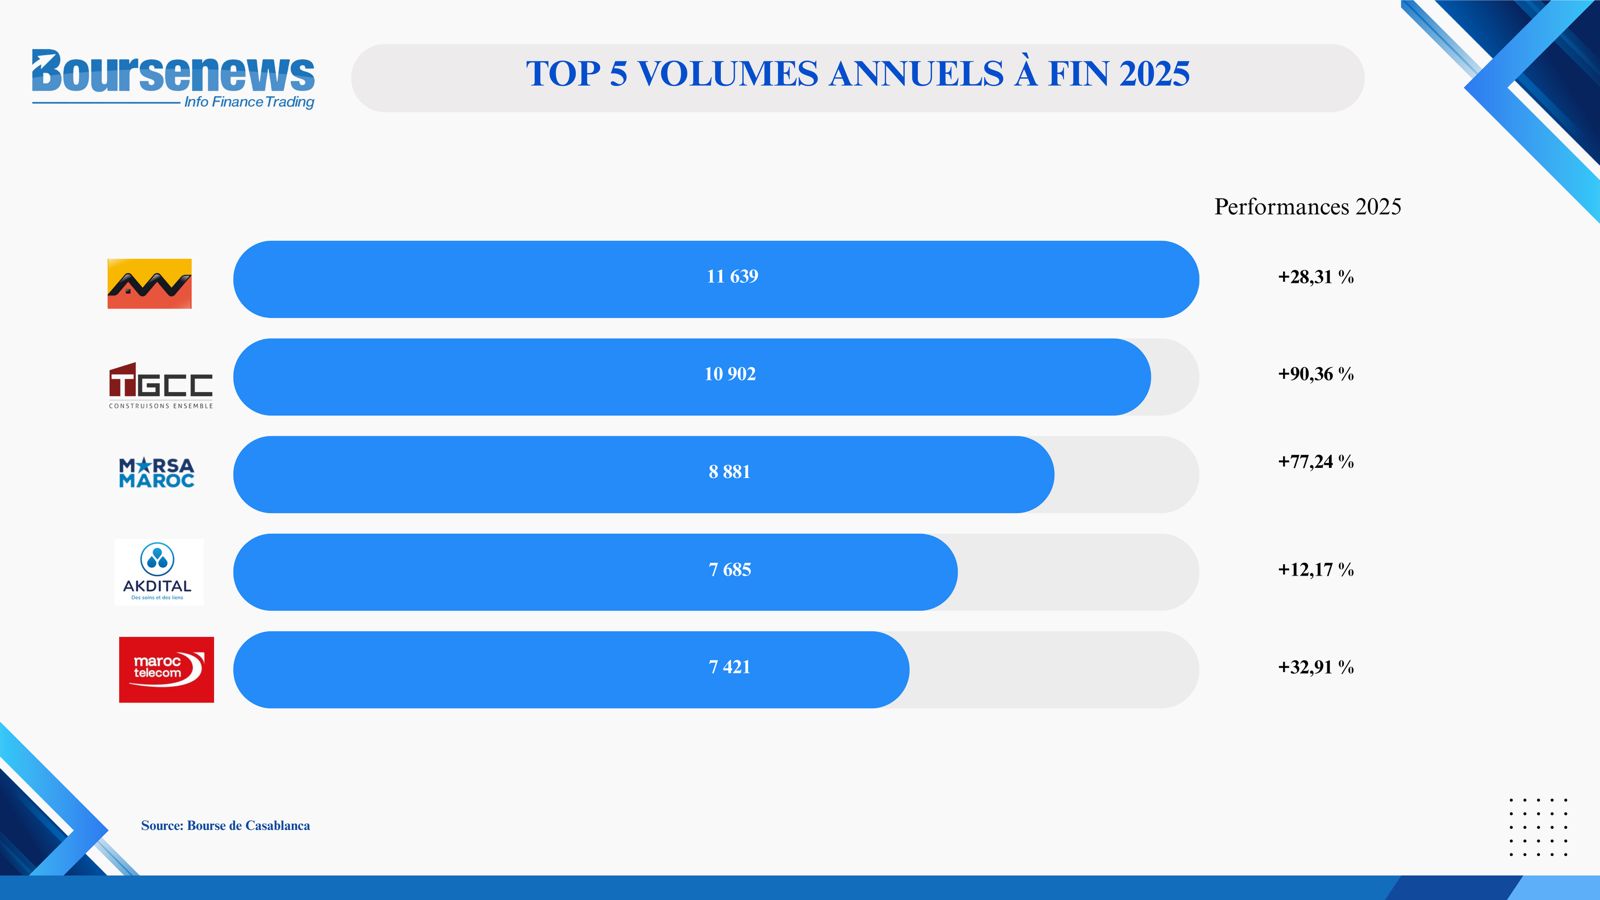
Autre élément clé de cette année hors norme : le changement de dimension du marché. Le seuil des 1.000 milliards de dirhams de capitalisation, franchi pour la première fois le 18 juillet 2025, marque un tournant pour la place. Même s’il n’a pas été atteint de manière linéaire, ce cap a modifié durablement la perception de la Bourse de Casablanca, qui gagne en visibilité, en lisibilité et en crédibilité, tant auprès des investisseurs locaux qu’internationaux. La profondeur du marché s’est améliorée, les échanges se sont concentrés autour de véritables locomotives et la rotation sectorielle a gagné en fluidité.
Dans le même temps, la volatilité du marché a légèrement décéléré au second semestre 2025, avec un niveau moyen de 14,63 %, contre 15,43 % au premier semestre. En parallèle, le ratio de liquidité du marché boursier a poursuivi sa progression entamée en 2023, pour s’établir à 15,45 % à fin novembre 2025, contre 12,45 % un an plus tôt et 8,88 % à fin 2023.
L’autre grande réussite de 2025 reste sans conteste le dynamisme du marché primaire. Trois introductions en Bourse en l’espace de quelques mois ( Vicenne, Cash Plus et SGTM) ont profondément modifié le regard porté sur la place. Les opérations ont suscité un engouement rarement observé, avec des taux de sursouscription records. Au total, les IPO ont permis de lever plus de 6 milliards de dirhams, en progression de 452% par rapport à l’année précédente. Au-delà des montants levés, ces opérations confirment le retour de la Bourse comme canal de financement crédible et attractif pour les entreprises.
Il serait toutefois excessif de parler d’euphorie. La fin d’année s’est inscrite dans un climat plus mesuré. À l’approche de 2026, les arbitrages se sont multipliés, la prudence est revenue sur certains segments devenus exigeants en termes de valorisation, et la sélectivité s’est imposée. Un signe, peut-être, de maturité retrouvée.
C’est sans doute là l’un des enseignements majeurs de 2025. Le marché a su monter, corriger, digérer puis repartir, sans jamais basculer dans un excès généralisé. Rarement une année aura combiné, avec autant de cohérence, performance, liquidité, dynamisme du marché primaire et élargissement de la base d’investisseurs.
Au final, 2025 s’impose comme un exercice à part pour la Bourse de Casablanca, tant par la performance que par la structure du mouvement. La question porte désormais sur la capacité du marché à prolonger cette dynamique. 2026 apportera les premiers éléments de réponse.
Marché obligataire : 2025, l’année de la détente… avec un “coup de chaud” à l’automne
Après la normalisation amorcée en 2024, le marché des BDT a prolongé sa détente en 2025, dans un environnement désinflationniste (inflation moyenne autour de 0,8% sur l’année) et avec une politique monétaire plus accommodante : Bank Al-Maghrib a ramené le taux directeur à 2,25% en mars 2025 et l’a maintenu ensuite.
Sur la courbe, le reflux est visible à fin année : les taux de référence publiés au 25/12/2025 s’établissent autour de 2,23% sur le très court terme et 3,85% sur la très longue maturité, confirmant un niveau de taux globalement plus bas qu’en sortie de crise. Cette détente a été alimentée, par séquences, par un recours domestique mieux calibré et un contexte de trésorerie jugé confortable à plusieurs moments de l’année. Les émissions de bons du Trésor se sont élevées à 154,6 milliards de dirhams à fin novembre 2025, contre 180 milliards de dirhams à la même période de 2024. L’encours des bons du Trésor s’est établi à 794,3 milliards de dirhams à fin novembre 2025. Notons qu’une opération de rachat de BDT a eu lieu le 25 décembre pour un montant de 11 milliards de dirhams.
Mais l’automne a rappelé que le marché reste sensible au “rythme Trésor” : la montée en cadence des levées et une liquidité institutionnelle plus tendue ont ravivé des pressions sur le court/moyen terme, avec des hausses observées notamment sur le 2 ans. En fin d’année, le Trésor a même activé des outils de gestion active (dont 2 opérations de rachat de BdT) pour lisser le profil de dette.
Parallèlement, sur le marché de la dette 3 privée, les émissions ont atteint 100,3 milliards de dirhams, contre 84,3 milliards de dirhams un an auparavant, portant l’encours total à 296,7 milliards de dirhams, en hausse de 6,7%.
OPCVM : des encours records et une nouvelle loi en toile de fond
Après une année 2024 déjà très soutenue, les OPCVM changent clairement d’échelle en 2025. Malgré un repli observé lors de la dernière semaine de décembre, lié aux arbitrages de fin d’exercice et à la correction du marché actions, les encours clôturent l’année sur une dynamique globalement robuste.
Au 26 décembre 2025, les actifs nets sous gestion s’établissent à 785,1 milliards de dirhams, affichant une progression annuelle de 20,18% selon les dernières statistiques de l’ASFIM. À ce niveau, l’industrie continue de peser un volume équivalent à près de la moitié du PIB.
La hausse s’est construite autour de l’obligataire, qui reste l’ossature du marché. Les OPCVM Obligations Moyen et Long Terme concentrent environ 373 milliards de dirhams en fin d’année, devant les OPCVM Obligations Court Terme (113,2 milliards) et le Monétaire (110,1 milliards), ce dernier jouant pleinement son rôle de variable d’ajustement de trésorerie en fin d’exercice.
Les OPCVM Actions affichent des encours de 77,2 milliards de dirhams, en léger retrait sur la dernière semaine, en lien avec la correction du MASI, tandis que les fonds Diversifiés s’établissent à 102,8 milliards de dirhams, faisant preuve d’une relative stabilité face à la volatilité de court terme.
L’année a également été rythmée par des arbitrages plus visibles à l’automne, notamment sur les poches courtes, dans un contexte de liquidité plus tendu. La consolidation observée en fin d’année n’a toutefois pas remis en cause la tendance de fond, les encours restant installés sur des niveaux historiquement élevés.
Par ailleurs, le cadre réglementaire a évolué. La nouvelle loi OPCVM, adoptée en 2025, ouvre la voie à une diversification de l’offre, avec l’introduction de fonds en devises, d’ETF et de fonds à règles de fonctionnement allégées destinés aux investisseurs qualifiés. Un chantier appelé à accompagner la montée en puissance du secteur, une fois les textes d’application finalisés.
Bilan : une année de forte croissance des encours, malgré des ajustements techniques de fin d’exercice, et un secteur qui se prépare à élargir son offre à la faveur de la réforme réglementaire.
Youssef Seddik