Menu
fermer


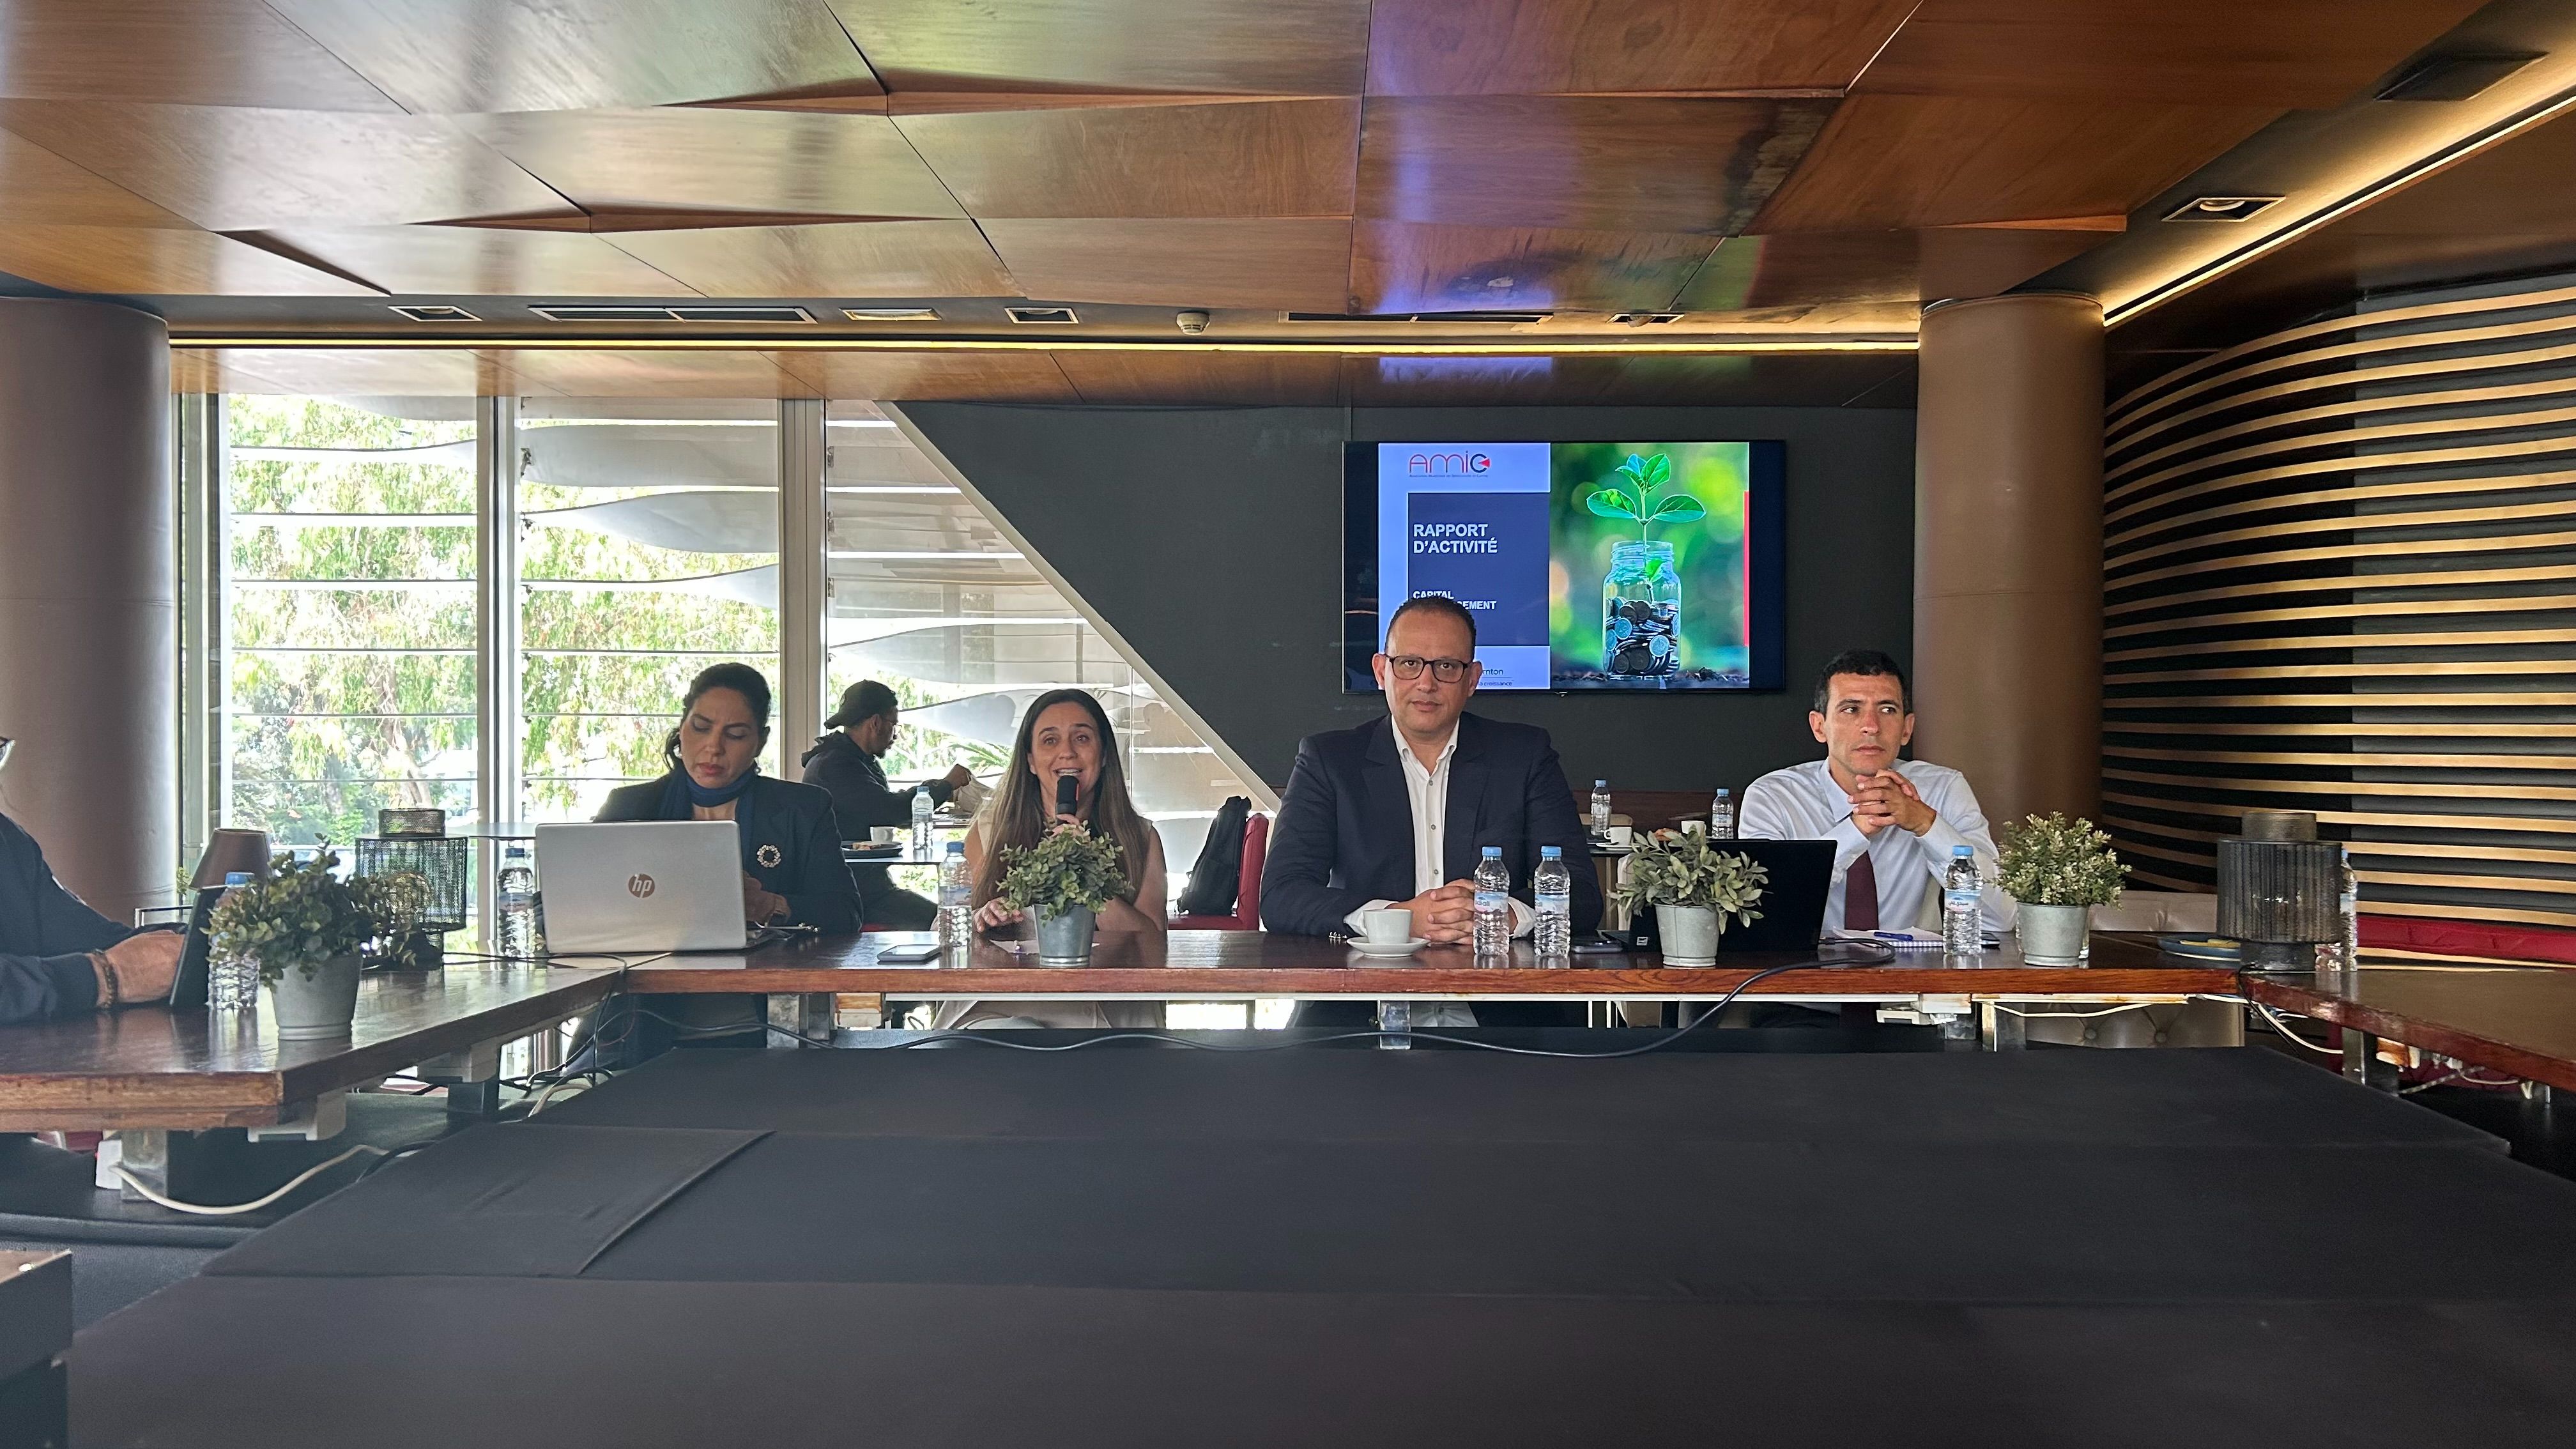
L’Association marocaine des investisseurs en capital (AMIC) a présenté, ce jeudi 21 mai, son rapport annuel d'activité. Les indicateurs clés de l'exercice 2025 font ressortir une nette rupture de tendance, marquée par des sommets historiques tant sur le front des levées de fonds que sur celui des sorties de capitaux. L'écosystème confirme sa reconfiguration structurelle, désormais porté majoritairement par les institutionnels locaux et soutenu par le réveil de la liquidité boursière. Grands enseignements de ce cru exceptionnel.
L'exercice 2025 s'établit comme le plus prolifique de l'histoire du capital-investissement au Maroc, avec un record absolu de 6,6 milliards de dirhams levés. Pour mesurer l'ampleur de la dynamique, il faut regarder la tendance par génération de fonds puisque sur la période 2020-2025, les levées cumulées ont atteint 20,1 milliards de dirhams, soit quatre fois plus que lors de la génération précédente (2014-2019).
En plus des volumes levés, c'est la structure même du capital qui s'est transformée. On assiste à un basculement stratégique avec 60% des capitaux levés désormais d'origine marocaine (portés par les institutionnels locaux), alors qu'ils ne représentaient que 30% sur la période 2014-2019. En contrepartie, la part relative des organismes de développement internationaux (DFI) est passée de près de 60% à 34%.
Ce sursaut national s'explique par un puissant facteur endogène qui le Fonds Mohammed VI pour l’Investissement, lequel s’est affirmé comme le grand catalyseur de l'écosystème en jouant un rôle d’effet de levier auprès des investisseurs nationaux. L'impact de cette dynamique est tel que l'AMIC anticipe un point d'inflexion majeure. «Ce qui sera levé au cours des deux prochaines années équivaut à l'ensemble de ce qui a été levé durant les vingt dernières années. C'est dire l'ampleur du point d'inflexion historique que traverse notre industrie», souligne Hassan Laaziri, président de l’AMIC.
L’un des principaux défis historiques du capital-investissement au Maroc résidait dans sa capacité à offrir des portes de sortie fluides aux investisseurs. En 2025, ce verrou a sauté. Les désinvestissements ont atteint un sommet historique à 4,2 milliards de dirhams, contre 1,4 milliard l'année précédente.
Ce retour massif de la liquidité est marqué par les introductions en bourse (IPO) qui représentent désormais 33% des sorties en valeur. Profitant de conditions de marché optimales, la Bourse de Casablanca a repris sa place de canal de sortie de premier plan.
Parallèlement, l'écosystème s'est sophistiqué avec l'émergence dynamique du marché secondaire. Désormais, des fonds marocains de tailles différentes reprennent les participations d'autres fonds pour poursuivre l'aventure de croissance. Cette diversification des modes de sortie (IPO, secondaire, industriels stratégiques) prouve la résilience et l'attractivité nouvelle de la place financière.
Sur le plan des performances financières, le secteur confirme sa capacité à générer une valeur substantielle avec un taux de rendement interne (TRI) brut moyen de 14% sur la période 2000-2025 (en progression de deux points par rapport à l'exercice précédent ). Le multiple global s'établit à 1,9x, ce qui signifie que l'industrie double presque sa mise sur l'ensemble de ses investissements.
Sectoriellement, un domaine surclasse tous les autres : la Santé, qui affiche un TRI spectaculaire de 31%. Porté par la généralisation de l'Assurance Maladie Obligatoire (AMO), ce secteur bénéficie d'une transition démographique et structurelle qui pousse les fonds à multiplier les opérations de consolidation (build-up) pour créer des acteurs de taille critique. Les Services (31% des investissements en montant , TRI de 18% ) et la Distribution complètent le podium.
Toutefois, le tableau présente deux limites macroéconomiques majeures que l'écosystème s'attelle à corriger :
Premièrement, la concentration géographique. En effet, malgré les discours sur la régionalisation, l'axe Casablanca-Rabat capte toujours près de 85% des investissements.
Et puis, la polarisation des tickets avec une baisse préoccupante du middle market. Les tickets de capital-développement se sont envolés (152 millions de dirhams en moyenne), tandis que l'amorçage/risque se maintient autour de 10 millions de dirhams. Entre les deux (les tickets de 10 à 50 millions de dirhams), il existe un véritable gap pour lequel l'AMIC et les investisseurs cherchent à concevoir des fonds dédiés. «Le middle market, sur la tranche des tickets de 10 à 50 millions de dirhams, est en train de s'écraser au fur et à mesure des années. C'est un véritable trou dans la raquette pour notre écosystème, et nous travaillons activement avec nos investisseurs pour y remédier», alerte Hassan Laaziri, président de l’Association.
Pour les années à venir, l'industrie dispose d'un solide «trésor de guerre» puisque le montant de capital encore disponible à l'investissement (dry powder) s'élève à 9,2 milliards de dirhams. Les intentions d'investissement des gestionnaires de fonds de la place oscillent déjà entre 5 et 6 milliards de dirhams pour les trois prochaines années. De plus, une forte accélération est attendue sur le segment du capital-risque (VC) fin 2026 et en 2027, suite à la sélection par le Fonds Mohammed VI de neuf sociétés de gestion dédiées lors du dernier GITEX.
Enfin, sur le plan réglementaire et structurel, on assiste à la consécration définitive du véhicule OPCC (Organisme de Placement Collectif en Capital). Boosté par la dernière mise à jour de la loi et exigé comme standard par le Fonds Mohammed VI, il s'impose comme une alternative hautement crédible, transparente et sécurisée. «Une véritable bataille réglementaire est en train d’être gagnée : les bailleurs de fonds internationaux (DFI) commencent à intégrer nos OPCC et à les reconnaître comme des véhicules d'investissement pleinement équivalents aux structures traditionnelles de l'île Maurice ou du Luxembourg», se réjouit Hassan Laaziri, président de l’AMIC
Au final, cette maturité du capital-investissement est le meilleur carburant possible pour la Bourse de Casablanca. En représentant près de 33% des sorties en valeur, le non-coté redevient le principal pourvoyeur de papier frais pour une cote casablancaise en quête de profondeur et de nouveaux secteurs (santé, tech, Agroalimentaire...). Reste à savoir si le marché boursier saura maintenir ce rythme d'absorption alors qu'une génération entière de fonds arrive simultanément à sa phase de débouclage.
Y.S