Menu
fermer

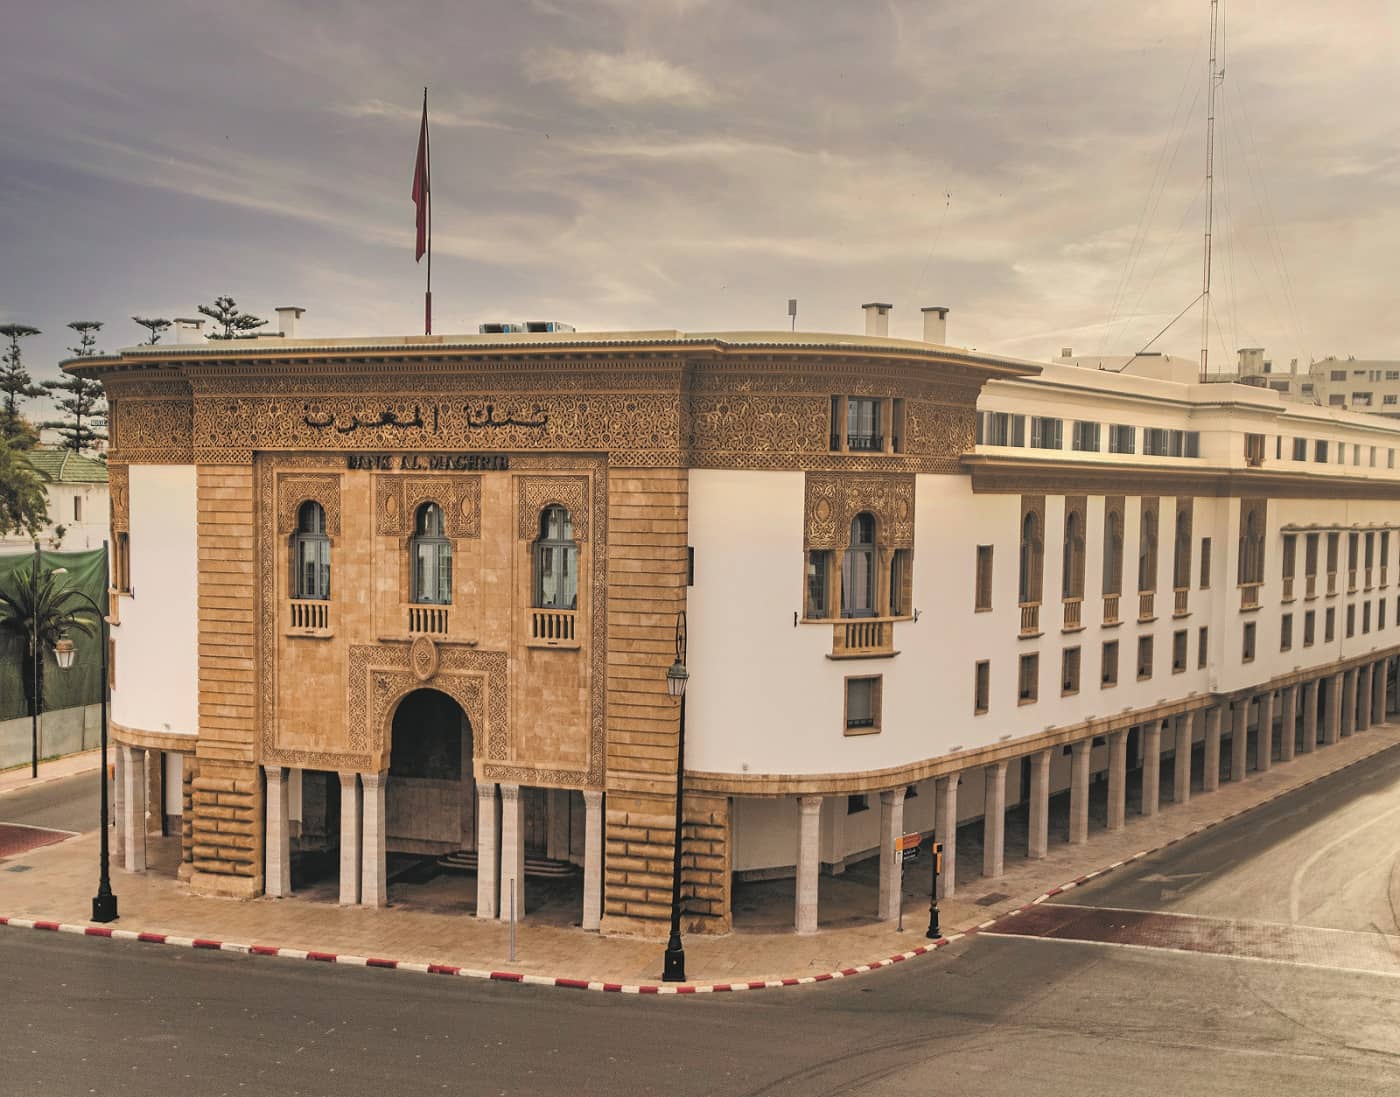
Bank Al-Maghrib a retiré 0,8 point à ses prévisions de croissance et d’inflation pour 2026, mais rien à son taux directeur, maintenu à 2,25%. Ce statu quo était largement attendu. Les explications fournies à Boursenews précisent ce qui a changé depuis juin : des approvisionnements perturbés qui freinent certaines industries et des prix alimentaires en baisse plus marquée que prévu. La demande intérieure, elle, tient bon. Pour la Banque centrale, ces révisions «ne traduisent ni un affaiblissement de la demande intérieure ni un risque de désancrage de l’inflation à la baisse».
La croissance marocaine devrait atteindre 4,4% en 2026, contre 5,2% prévus en juin. Cette révision est «entièrement imputable à la performance de certaines activités non agricoles notamment les industries extractives et manufacturières, affectées par les perturbations de l’approvisionnement en intrants importés», précise Bank Al-Maghrib dans ses réponses à Boursenews. La Banque centrale considère que ces difficultés ne remettent pas en cause la bonne tenue de la demande intérieure et prévoit une accélération des activités non agricoles en 2027.
Les conflits au Moyen-Orient et entre la Russie et l’Ukraine compliquent l’approvisionnement en certains intrants essentiels et en renchérissent le coût. Les branches industrielles les plus dépendantes des importations en subissent les conséquences. La progression des activités non agricoles reviendrait ainsi de 4,5% à 3,1% en 2026, tandis que la valeur ajoutée agricole rebondirait de 16%.
«Cette révision relève donc également d’un choc d’offre qui devrait être temporaire», explique BAM. Le ralentissement touche principalement le secteur secondaire. Les activités tertiaires conservent, pour leur part, une bonne tenue, soutenues notamment par les services non marchands et le tourisme. La Banque relève également le dynamisme de l’automobile et de l’aéronautique.
Du côté de la demande, l’investissement continue de bénéficier des grands projets d’infrastructure. La consommation des ménages reste soutenue par la modération de l’inflation et l’amélioration des revenus agricoles. Le crédit bancaire au secteur non financier progressait de 10,1% à fin juillet, pour une hausse prévue de 8,1% sur l’ensemble de l’année. BAM cite aussi la création de 406.000 emplois en glissement annuel au deuxième trimestre.
Ces éléments ont compté dans la décision, largement anticipée, de maintenir le taux directeur à 2,25%. Selon la Banque, les révisions de ses projections «ne traduisent ni un affaiblissement de la demande intérieure ni un risque de désancrage de l’inflation à la baisse».
L’inflation attendue pour 2026 a été ramenée de 1,5% à 0,7%, principalement sous l’effet de baisses plus importantes que prévu des prix des produits alimentaires volatils et de l’huile d’olive. Le recul de cette dernière a également pesé sur l’inflation sous-jacente, estimée à −0,2% sur l’année. «Ces facteurs relèvent de l’offre et revêtent un caractère transitoire», souligne BAM.
Avec leur dissipation et la persistance d’une inflation importée relativement élevée, la hausse des prix atteindrait 1,5% en 2027 et sa composante sous-jacente 2,2%. La Banque reste néanmoins attentive aux tensions au Moyen-Orient, susceptibles de provoquer un renchérissement de l’énergie supérieur aux hypothèses retenues et de se diffuser aux autres prix.
Les perspectives de croissance demeurent, elles aussi, incertaines. La reprise attendue des activités non agricoles en 2027 bénéficierait de la normalisation des marchés des matières premières, du redressement des branches affectées et de la poursuite des investissements. Mais BAM souligne que «les risques pesant sur la croissance demeurent orientés vers la baisse». Un ralentissement mondial plus marqué ou des perturbations prolongées des approvisionnements pourraient conduire à une croissance inférieure aux prévisions.
La Banque centrale revient également sur la progression de la circulation fiduciaire. À fin juillet 2026, son encours atteignait 540 milliards de dirhams, en hausse de 10% depuis le début de l’année. Fin 2025, il avoisinait 491 milliards, soit le double de son niveau d’avant la crise sanitaire.
Le rythme de progression a nettement changé au cours des dernières années. Proche de 6% par an entre 2010 et 2019, il est passé à 12% en moyenne entre 2020 et 2023. Après une accalmie en 2024, liée à la régularisation volontaire de la situation fiscale des personnes physiques, la circulation fiduciaire a augmenté de 18% en 2025, contre 5,2% l’année précédente.
Cette hausse accompagne pourtant le développement des paiements électroniques. Elle «ne traduit donc pas nécessairement un recul de ces derniers, mais reflète plutôt la persistance d’un recours structurel important au cash», précise BAM.
La Banque cite plusieurs déterminants de la demande d’espèces : activité économique, poids de l’informel, fiscalité, inclusion financière, habitudes de paiement et thésaurisation en période d’incertitude. Elle indique toutefois que leur impact «ne peut être déterminé de manière isolée ni quantifié avec exactitude», en raison de leur caractère multidimensionnel et des limites de leur observation.
Pour modérer cette demande, BAM entend notamment renforcer l’acceptation des paiements électroniques chez les commerçants. Celle-ci constitue, selon elle, «l’un des principaux maillons à renforcer» pour permettre une utilisation plus large des instruments déjà disponibles dans les transactions quotidiennes.
La tarification fait également l’objet de travaux. L’objectif est de disposer d’«un modèle économique suffisamment incitatif pour le commerçant et l’utilisateur», tout en assurant la viabilité des acteurs qui investissent dans les infrastructures et les services de paiement. La dématérialisation des encaissements et décaissements publics ainsi que l’élargissement de l’accès aux services financiers figurent parmi les autres leviers retenus.
BAM évalue le coût du cash à environ 0,3% du PIB en 2023, sur un périmètre limité à ses propres activités, à celles des banques et des centres privés de tri. Elle souligne l’intérêt de canaliser davantage de liquidités vers le circuit formel pour soutenir le financement de l’économie, tout en rappelant que la transition devra être progressive et préserver le libre choix du moyen de paiement.