Menu
fermer

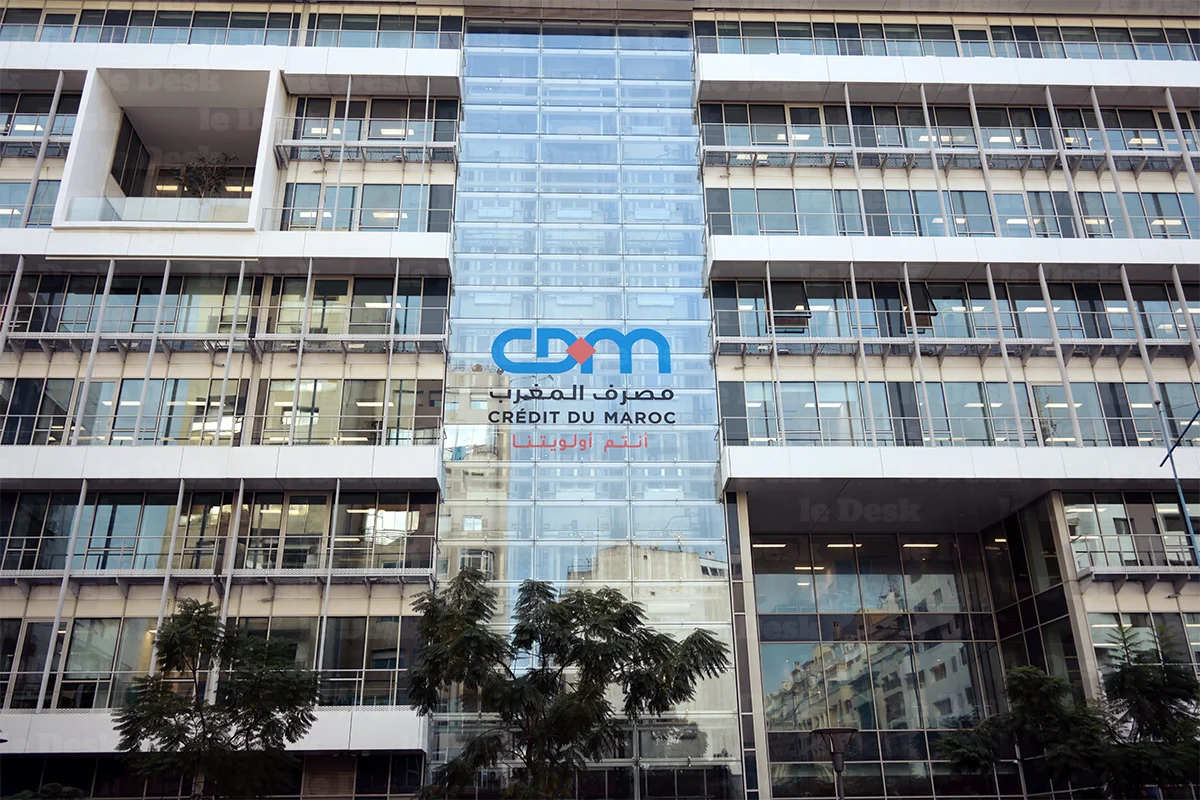
Les réalisations 2025 de Crédit du Maroc (CDM) ressortent globalement conformes aux prévisions d’Attijari Global Research (AGR), confortant le scénario de croissance retenu par le bureau de recherche. Dans sa dernière note, AGR maintient sa recommandation « Achat » sur le titre, avec un cours objectif de 1 285 DH, soit un potentiel de hausse de +15% par rapport au cours du 17 février 2026 (1 115 DH).
Une croissance portée par la marge d’intérêt
Le Produit Net Bancaire (PNB) progresse de +8% à 3 568 MDH, en ligne avec l’estimation d’AGR (3 585 MDH). La dynamique est principalement tirée par la marge d’intérêt (+10,4%), qui contribue à 95% de la hausse du PNB.
Cette performance s’explique par une forte progression des crédits, en hausse de +11% à 62,9 MMDH, soit la plus importante croissance enregistrée sur la dernière décennie. Les crédits aux entreprises se distinguent particulièrement, notamment l’équipement (+16,6%) et le leasing (+42,2%).
Amélioration opérationnelle et maîtrise du risque
Le coefficient d’exploitation (COEX) s’améliore de -2,3 points à 46,3%, un niveau supérieur aux attentes du broker, traduisant une optimisation des coûts.
Le coût du risque s’établit à 383 MDH, en baisse de -3,8%, quasi conforme aux prévisions. Le taux de contentieux s’améliore à 6,6%, reflétant une gestion prudente du risque.
Dans ce contexte, le Résultat Net Part du Groupe (RNPG) atteint 864 MDH, en progression de +16,5%, légèrement supérieur aux anticipations d’AGR (848 MDH).
Un profil rendement/croissance attractif
Au 17 février 2026, CDM se traite à 14,3x ses bénéfices 2025E, pour un P/B de 1,47x et un rendement du dividende estimé à 4,5%.
La banque affiche un ROE attendu de 10,5% en 2025E, appelé à s’améliorer progressivement à 10,8% en 2026E et 11,3% en 2027E, traduisant une montée en puissance graduelle de la rentabilité.
Sur le plan opérationnel, AGR anticipe pour 2026E un PNB de 3,84 Mds DH (+7,1%) et un RNPG de 915 MDH (+7,9%), pour un BPA de 84,1 DH et un DPA de 55 DH, ce qui porterait le rendement à près de 4,9%. Le coefficient d’exploitation poursuivrait son amélioration à 46,3%, tandis que le coût du risque resterait contenu à 58 points de base.
À horizon 2027E, le RNPG est projeté à 995 MDH, avec un BPA de 91,5 DH, ce qui ramènerait le multiple P/E à 12,2x, suggérant un potentiel de compression des multiples à mesure que la croissance bénéficiaire se matérialise.
Dans ce contexte, AGR estime que CDM offre l’un des meilleurs profils « régularité de la croissance / rendement » du secteur bancaire, avec un TCAM bénéficiaire de +10,3% sur 2024-2027E et un payout consolidé stabilisé autour de 65-66%.