Menu
fermer


La concurrence pour les capitaux et le durcissement des perspectives monétaires portent les rendements à des sommets de plusieurs décennies, avec une facture croissante pour les économies les plus endettées.
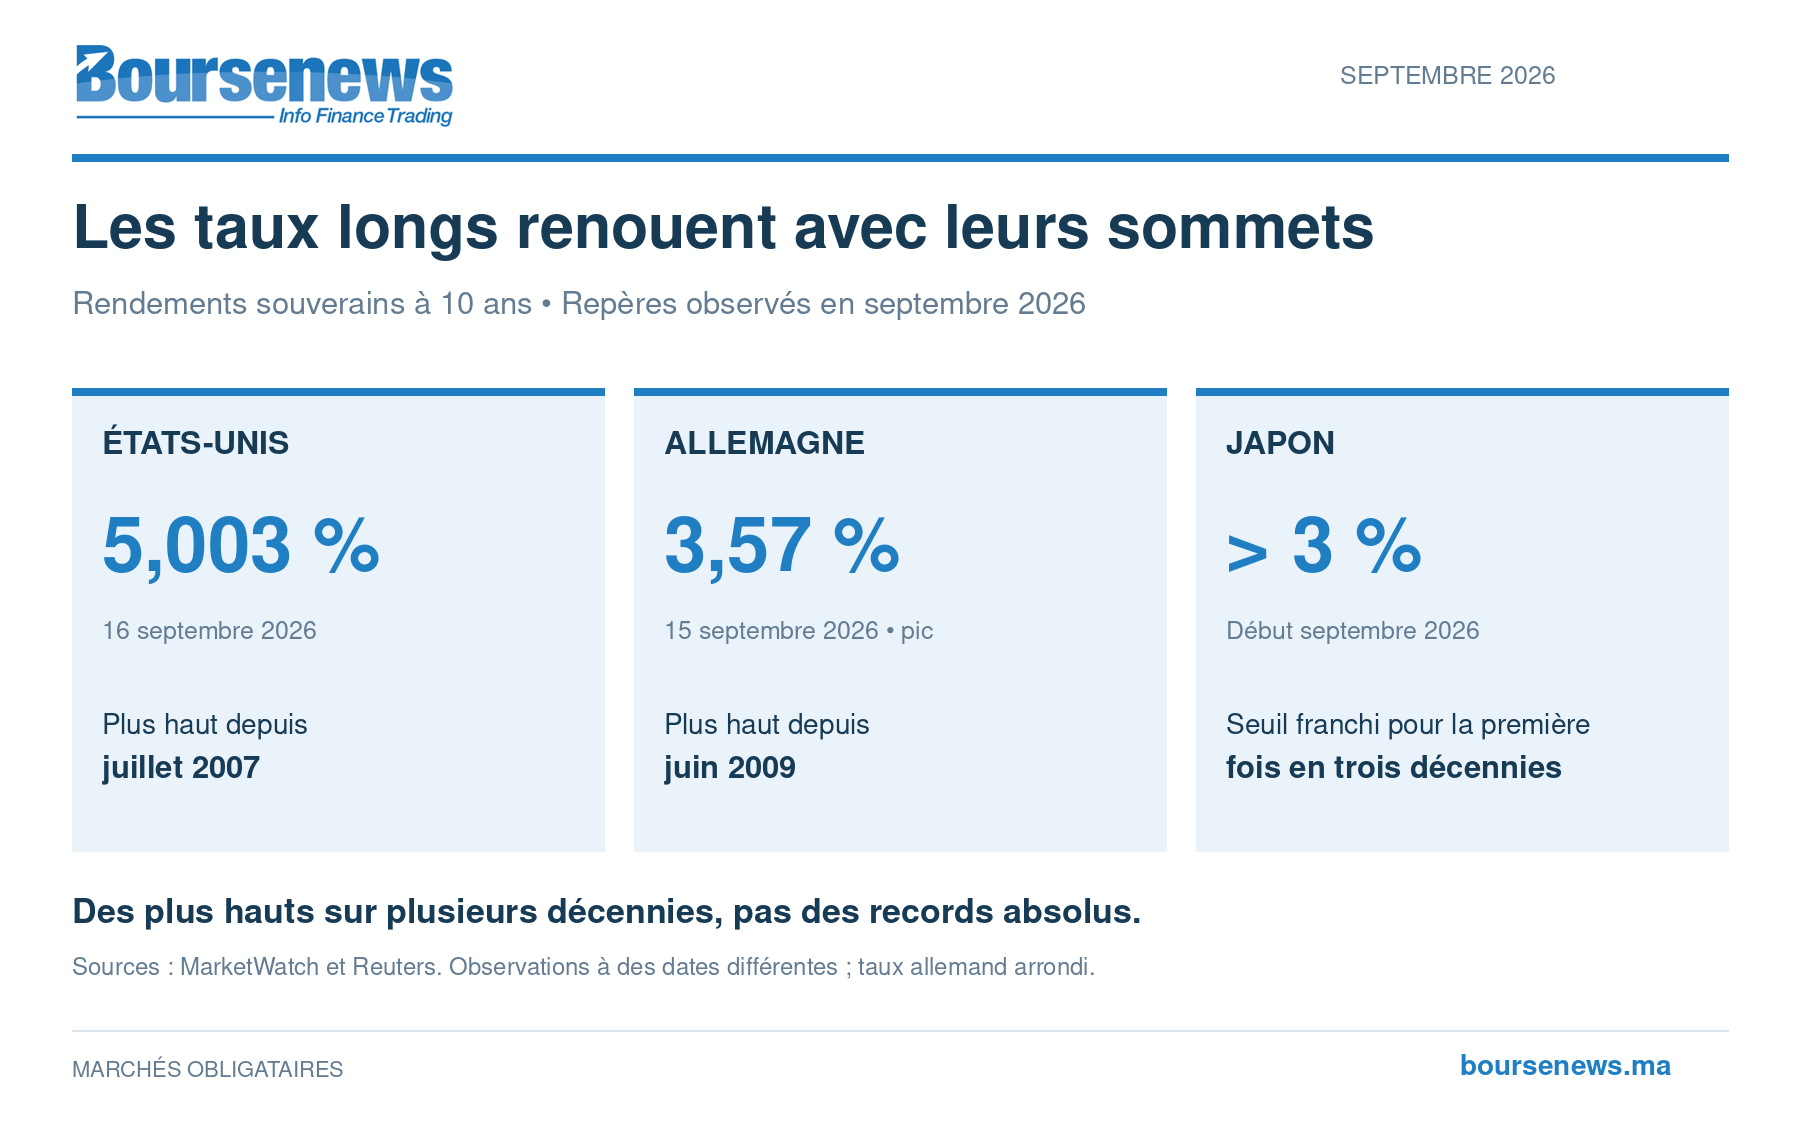
Des États-Unis au Japon en passant par la zone euro, les rendements des emprunts d'État se traitent sur des niveaux inédits depuis plus de deux décennies. Avec un Bund allemand naviguant autour des 3,6%, des Treasuries américains à 10 ans au-delà de 5,1% et des obligations japonaises retrouvant des rendements plus vus depuis la fin des années 1990, le coût du capital s'est brutalement renchéri à l'échelle globale.
Si la remontée des taux longs a d'abord été perçue comme un simple ajustement monétaire face à l'inflation post-pandémie, elle traduit aujourd'hui un changement de régime financier beaucoup plus profond : le retour à la rareté structurelle du capital.
Pendant quinze ans, l'abondance de liquidités et la faiblesse de la demande d'investissement privé ont maintenu les taux obligataires à des niveaux artificiellement bas. Le paysage de 2026 est exactement inverse.
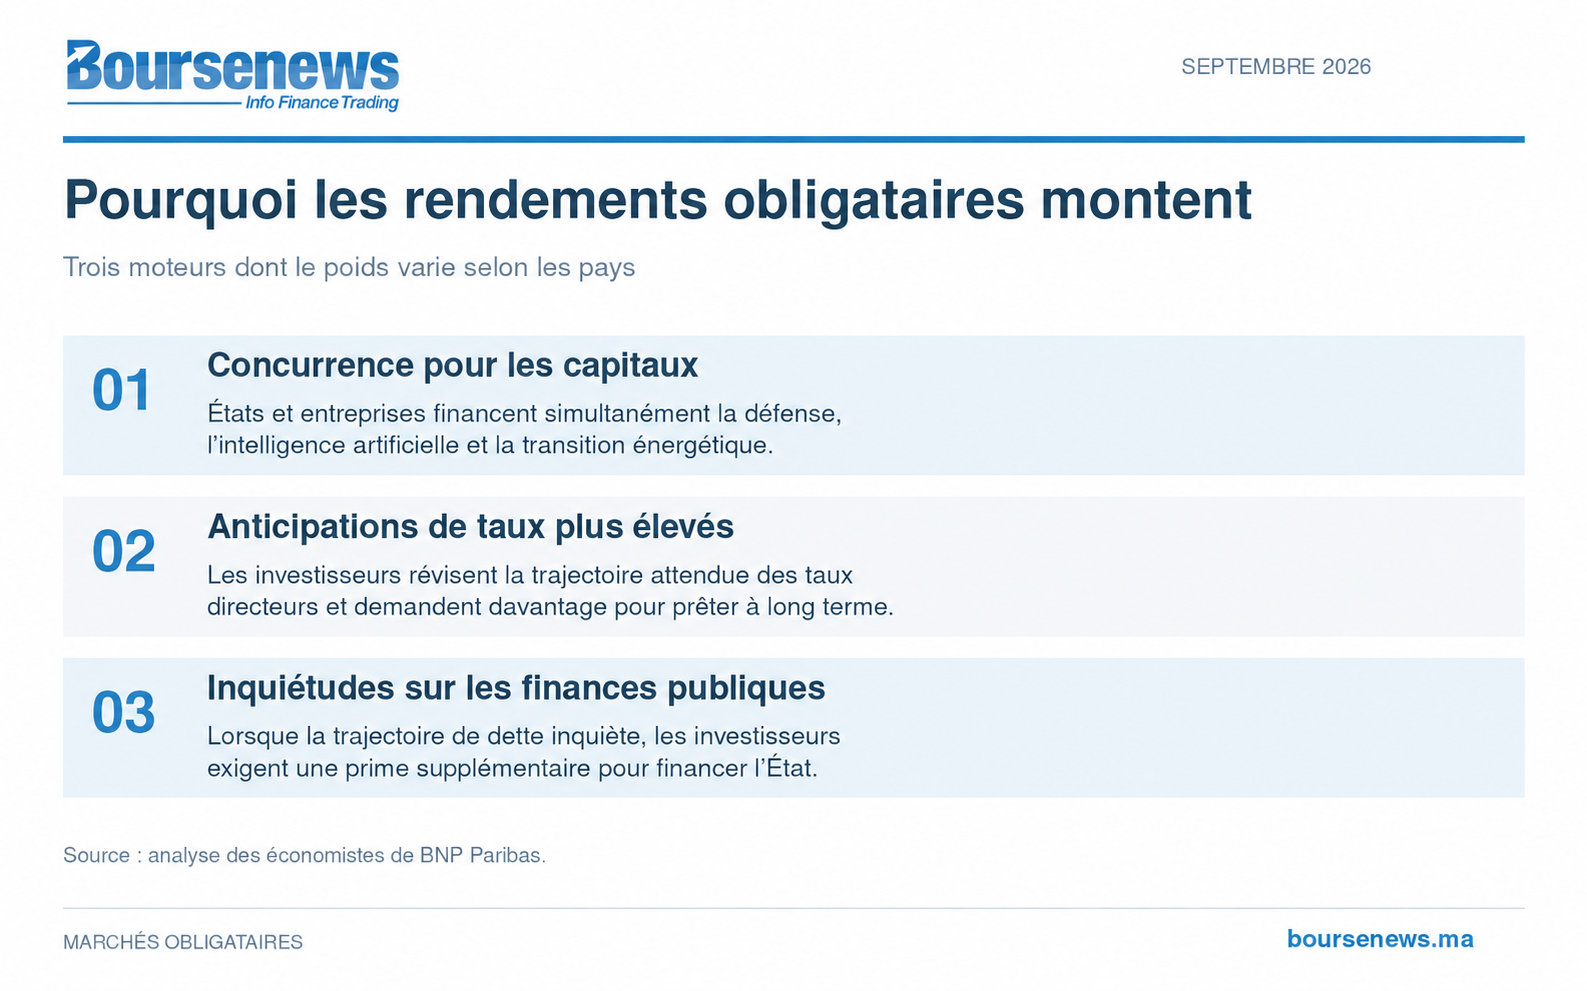
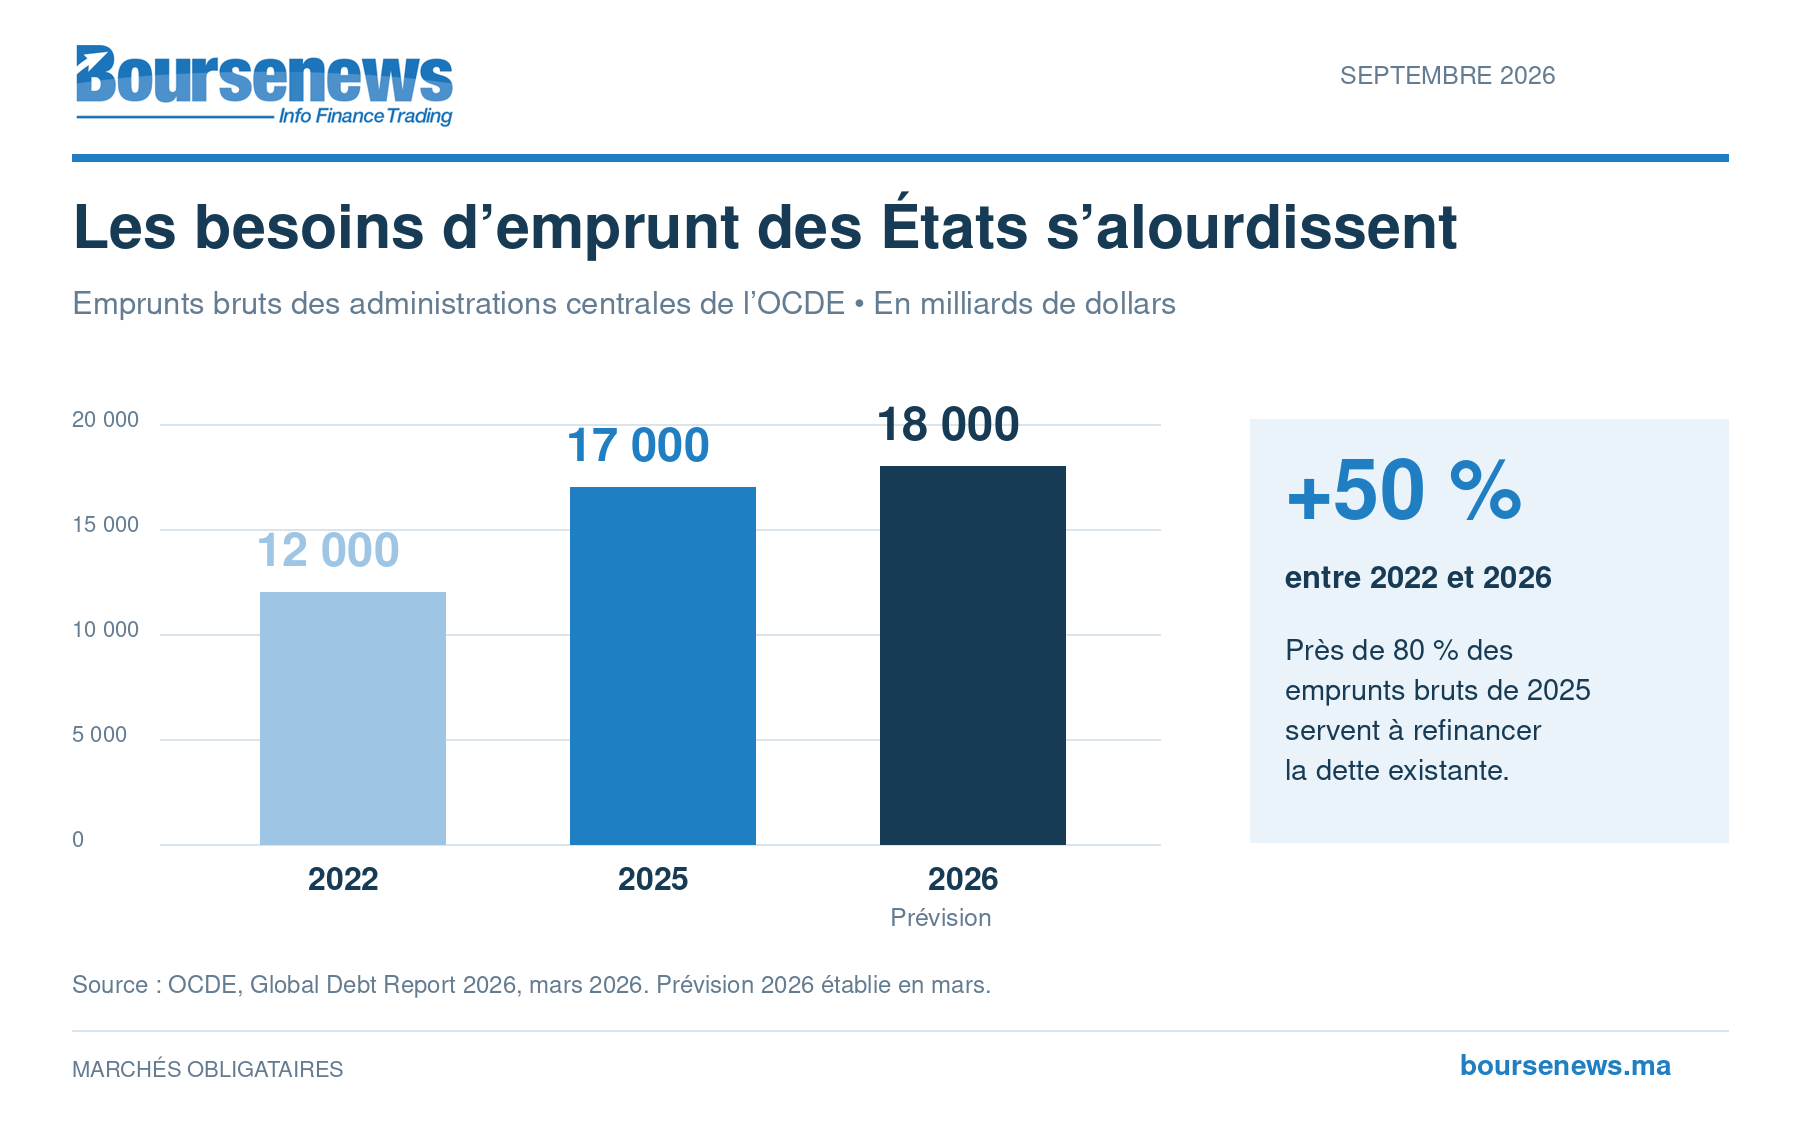
Pour la première fois depuis des décennies, les États et le secteur privé se trouvent en concurrence directe pour capter une épargne mondiale qui n'est pas infinie. Les besoins de financement se comptent désormais en milliers de milliards de dollars et s'accumulent de manière simultanée :
- La transition énergétique et climatique : La décarbonation des infrastructures et l'adaptation industrielle imposent un renouvellement massif de l'appareil productif.
- Le réarmement et la souveraineté : L'augmentation structurelle des budgets de défense et la sécurisation des chaînes d'approvisionnement (nearshoring) pèsent durablement sur les dépenses publiques.
- La course aux infrastructures technologiques : L'essor de l'intelligence artificielle exige des investissements colossaux en centres de données et en capacités énergétiques dédiées.
Face à cette demande de capital exceptionnellement dense, le prix de l'argent s'ajuste mécaniquement à la hausse.
La deuxième raison de ce renchérissement réside dans la fin de l'illusion monétaire. Durant la période des assouplissements quantitatifs (QE), les banques centrales agissaient comme des acheteurs insensibles au prix, comprimant artificiellement les rendements.
Aujourd'hui, l'heure est au resserrement quantitatif (QT). Les autorités monétaires ne réinvestissent plus les titres arrivant à échéance, laissant le marché libre fixer les taux. Pour convaincre les investisseurs privés d'absorber des volumes d'émissions records -à l'image d'une dette publique américaine ayant franchi le seuil des 40 000 milliards de dollars-, les États doivent offrir une rémunération supérieure.
Ce choc d'offre réactive la prime de terme (term premium) : les créanciers exigent de nouveau un rendement supplémentaire pour bloquer leur capital sur 10, 20 ou 30 ans, se protégeant contre le risque d'inflation résiduelle et le risque de dérapage budgétaire.
Ce renchérissement du capital réactive une mécanique redoutable pour les finances publiques : le resserrement du différentiel entre le taux d'intérêt effectif de la dette (R) et le taux de croissance nominal de l'économie (G).
Jusqu'en 2022, un environnement où R < G permettait aux États d'accumuler des déficits sans voir leur ratio dette/PIB exploser, la croissance nominale absorbant naturellement la dette passée. En 2026, la remontée des taux réels et la modération de la croissance potentielle (1% en zone euro, 2% aux États-Unis, 0,5% au Japon) inversent l'équation :
- L'effet boule de neige : Lorsque R rejoint ou dépasse G, la charge d'intérêt augmente plus vite que les recettes fiscales. La dette s'auto-entraitement si l'État ne dégage pas un excédent budgétaire primaire.
- Le rôle tampon de la maturité : Les pays à maturité moyenne courte, comme les États-Unis (~6 ans), subissent immédiatement le renchérissement de leur dette. La zone euro (8,5 ans en France) et le Royaume-Uni (13 ans) bénéficient d'un sursis temporaire, le taux effectif payé sur l'encours global montant plus lentement que les taux de marché.
Si la hausse des taux souverains est globale, sa transmission à l'économie réelle varie selon les acteurs et les géographies :
- Le pivot vers le taux Swap pour le crédit bancaire : En zone euro, l'écartement des spreads souverains a poussé les banques à abandonner l'OAT comme référence pour la tarification des prêts à taux fixe, au profit du taux Swap 10 ans. Cela a permis de modérer le coût des nouveaux crédits par rapport à la dégradation brutale des emprunts d'État.
- Le marché obligataire d'entreprise : Les émissions obligataires massives des géants de la Tech américaine ont contribué à élargir les primes de risque corporate. Les projets d'investissement dont la rentabilité interne est inférieure au coût marginal du capital sont désormais disqualifiés.
- La surprise émergente : Contrairement aux cycles historiques de hausse des taux occidentaux, les économies émergentes font preuve d'une résilience remarquable. Avec une dette publique moyenne contenue autour de 60 % du PIB (hors Chine) et une part de dette en devises étrangères ramenée sous les 40 %, ces marchés n'ont pas subi de crise de liquidité majeure.
Face à l'alourdissement du service de la dette, la tentation de certains gouvernements de compter sur un assouplissement tactique des banques centrales est vaine. Les autorités monétaires l'ont réaffirmé : leur unique mandat reste la stabilité des prix, et intervenir pour soulager les finances publiques compromettrait la crédibilité des monnaies.
La soutenabilité de la dette incombe désormais exclusivement aux gouvernements. Dans un monde où le capital est redevenu rare et cher, la discipline budgétaire n'est plus une option doctrinale, mais une contrainte financière incontournable.