Menu
fermer


Le retour aux bénéfices de HPS s’accompagne d’une amélioration de sa rentabilité opérationnelle. La progression du SaaS et l’exécution des projets confortent les moteurs de croissance identifiés par les analystes. La conversion de cette activité en trésorerie demeure toutefois un point de suivi pour les prochains mois.
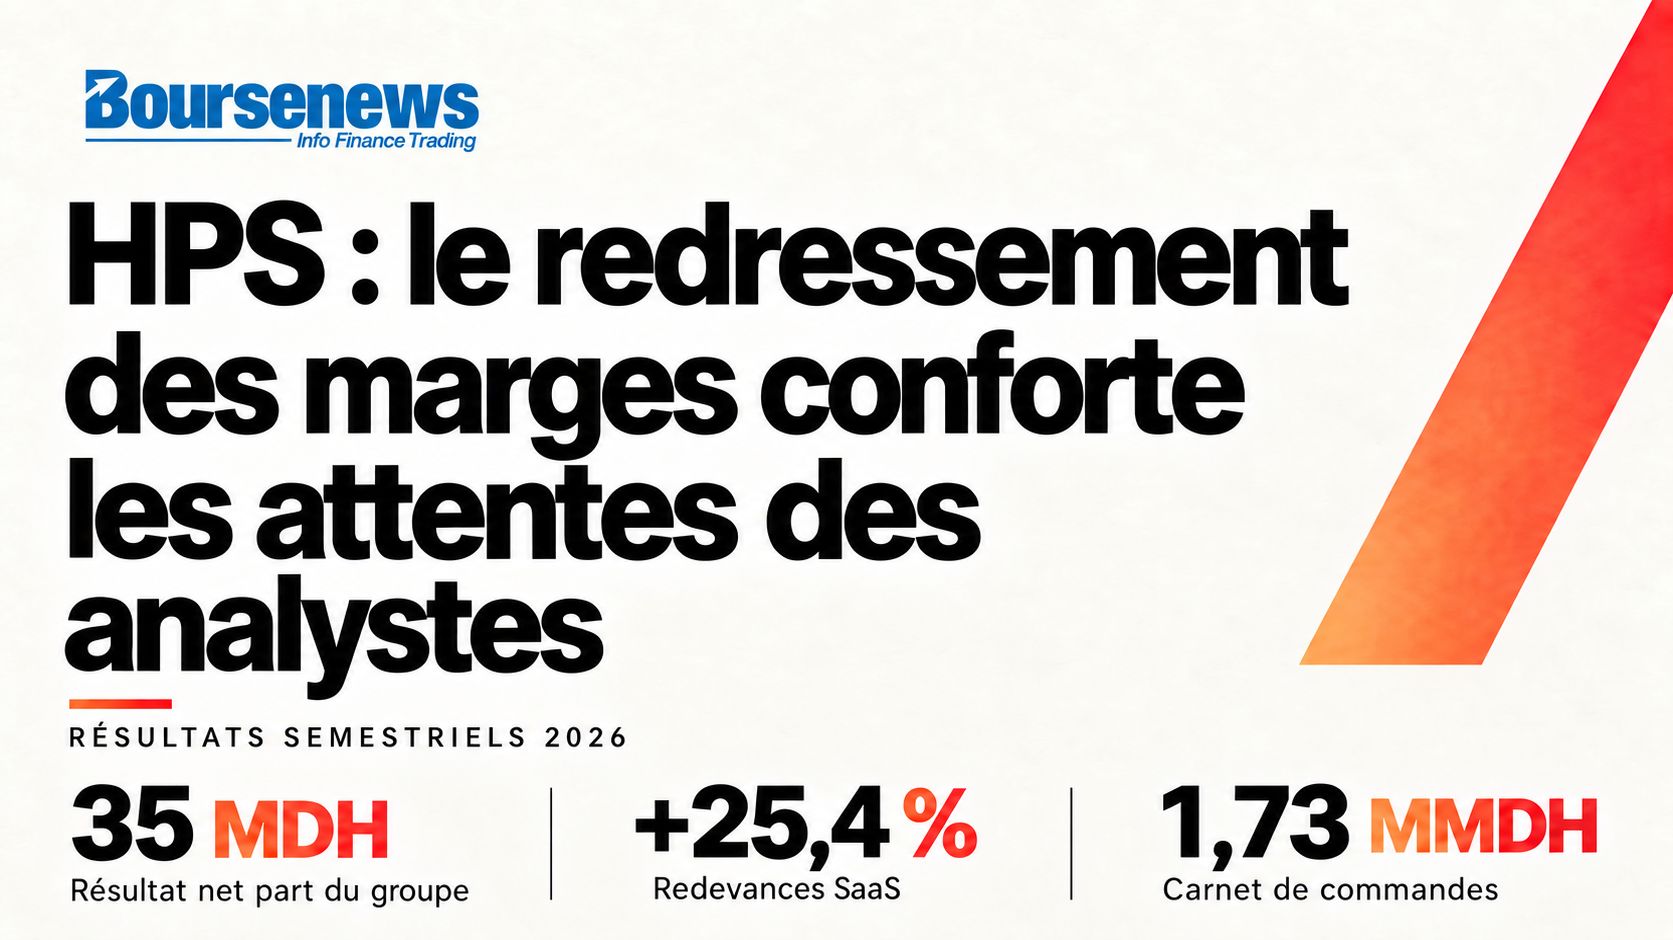
HPS apporte de nouveaux éléments à l’appui de son redressement. Au premier semestre 2026, le spécialiste des solutions de paiement dégage un résultat net part du groupe de 35 millions de dirhams, contre une perte de 47 millions un an auparavant. Ce retour aux bénéfices prolonge l’amélioration engagée au second semestre 2025 et repose sur une activité qui progresse plus vite que les charges.
Les produits d’exploitation atteignent 761 millions de dirhams, en hausse de 13,1%, tandis que les charges d’exploitation hors dotations augmentent de 6%. Cet écart permet à l’EBITDA de progresser de 74,7%, à 122 millions de dirhams. La marge correspondante passe de 10,4% à 16%.
L’amélioration reste substantielle une fois neutralisés les effets de change : l’EBITDA ressort alors à 114 millions de dirhams, en hausse de 64,1%, pour une marge de 15,2%. Les devises ont donc accompagné la performance, dont le principal moteur demeure opérationnel.
Le retour aux bénéfices bénéficie également d’un résultat financier moins déficitaire, à près de −9 millions de dirhams contre −40 millions au premier semestre 2025. La progression du résultat net conjugue ainsi une meilleure rentabilité de l’activité et l’allègement du solde financier.
La dynamique commerciale donne davantage de consistance à ce redressement. Les revenus des projets PowerCARD et BankWorld progressent de 33%, les ventes complémentaires aux clients existants de 58,9% et les redevances SaaS de 25,4%. Le groupe dispose donc de plusieurs moteurs, entre déploiement des contrats, évolution des plateformes installées et montée en charge des services récurrents.
Ces réalisations rejoignent la thèse présentée par CFG Bank en juillet. Le bureau de recherche fondait son opinion favorable sur le développement du SaaS et la capacité du groupe à améliorer progressivement ses marges. Il retenait alors un cours cible de 781 dirhams, tout en adoptant des projections pour 2027 plus prudentes que les ambitions du management. La vitesse de déploiement du modèle constituait déjà un élément déterminant de son analyse.
BKGR avait également mis en avant la restauration attendue de la rentabilité, tout en soulignant le coût de la transition vers le SaaS, notamment dans les infrastructures cloud, la cybersécurité et la conformité. Dans l’analyse relayée en janvier, le bureau recommandait l’achat avec un objectif de 705 dirhams.
La publication montre justement que l’expansion des marges intervient alors que certains investissements continuent d’augmenter. Les coûts d’hébergement progressent de 53,6%, à 24 millions de dirhams, et les dépenses de recherche et développement atteignent 81 millions, en hausse de 16,3%. HPS améliore donc sa rentabilité tout en poursuivant l’effort nécessaire au développement de ses plateformes.
Le carnet de commandes apporte de la visibilité à cette trajectoire. Il atteint 1,73 milliard de dirhams à fin juin, en progression de 3,4% depuis décembre malgré l’exécution des projets. Sa composante régulière et récurrente représente désormais 69% du total. Les nouveaux contrats signés sur le semestre affichent par ailleurs une valeur de 400 millions de dirhams, presque entièrement en SaaS. Ce montant couvre la construction des solutions et cinq années de maintenance ou de redevances : sa contribution aux revenus s’étalera dans le temps.
L’Australie illustre ce calendrier. La plateforme destinée à une banque de premier rang est entrée en production en avril, mais la migration des volumes se poursuit. La contribution financière dépendra donc de la montée en charge effective des transactions, au-delà de la seule signature du contrat.
Les comptes font également apparaître un décalage entre progression des résultats et génération de liquidités. La capacité d’autofinancement atteint 61 millions de dirhams, mais la variation du besoin en fonds de roulement absorbe près de 73 millions. Le flux net de trésorerie lié à l’activité ressort ainsi à 3,7 millions sur le semestre.
HPS explique cette consommation par l’avancement des contrats pluriannuels : les revenus sont comptabilisés progressivement, alors que les jalons de facturation interviennent plus tard. Le groupe précise que cette évolution ne correspond pas à des factures échues impayées et que les délais moyens de recouvrement restent stables. Le suivi des prochaines facturations et de leurs encaissements permettra d’apprécier la conversion de la croissance en trésorerie. À fin juin, l’endettement net s’établit à 206 millions de dirhams, contre 196 millions fin 2025.
Pour l’ensemble de 2026, HPS confirme une croissance organique attendue entre 12% et 17% et une amélioration de sa marge d’EBITDA par rapport à 2025. Cette dernière avait atteint 18,4% sur l’exercice, avec une contribution nettement plus forte du second semestre. La marge de 16% enregistrée à fin juin constitue donc une avancée sur un an, tandis que l’objectif annuel suppose une rentabilité plus élevée au second semestre. Le calendrier des déploiements, la montée en charge du SaaS et les encaissements liés aux projets donneront la mesure de cette nouvelle étape.