Menu
fermer

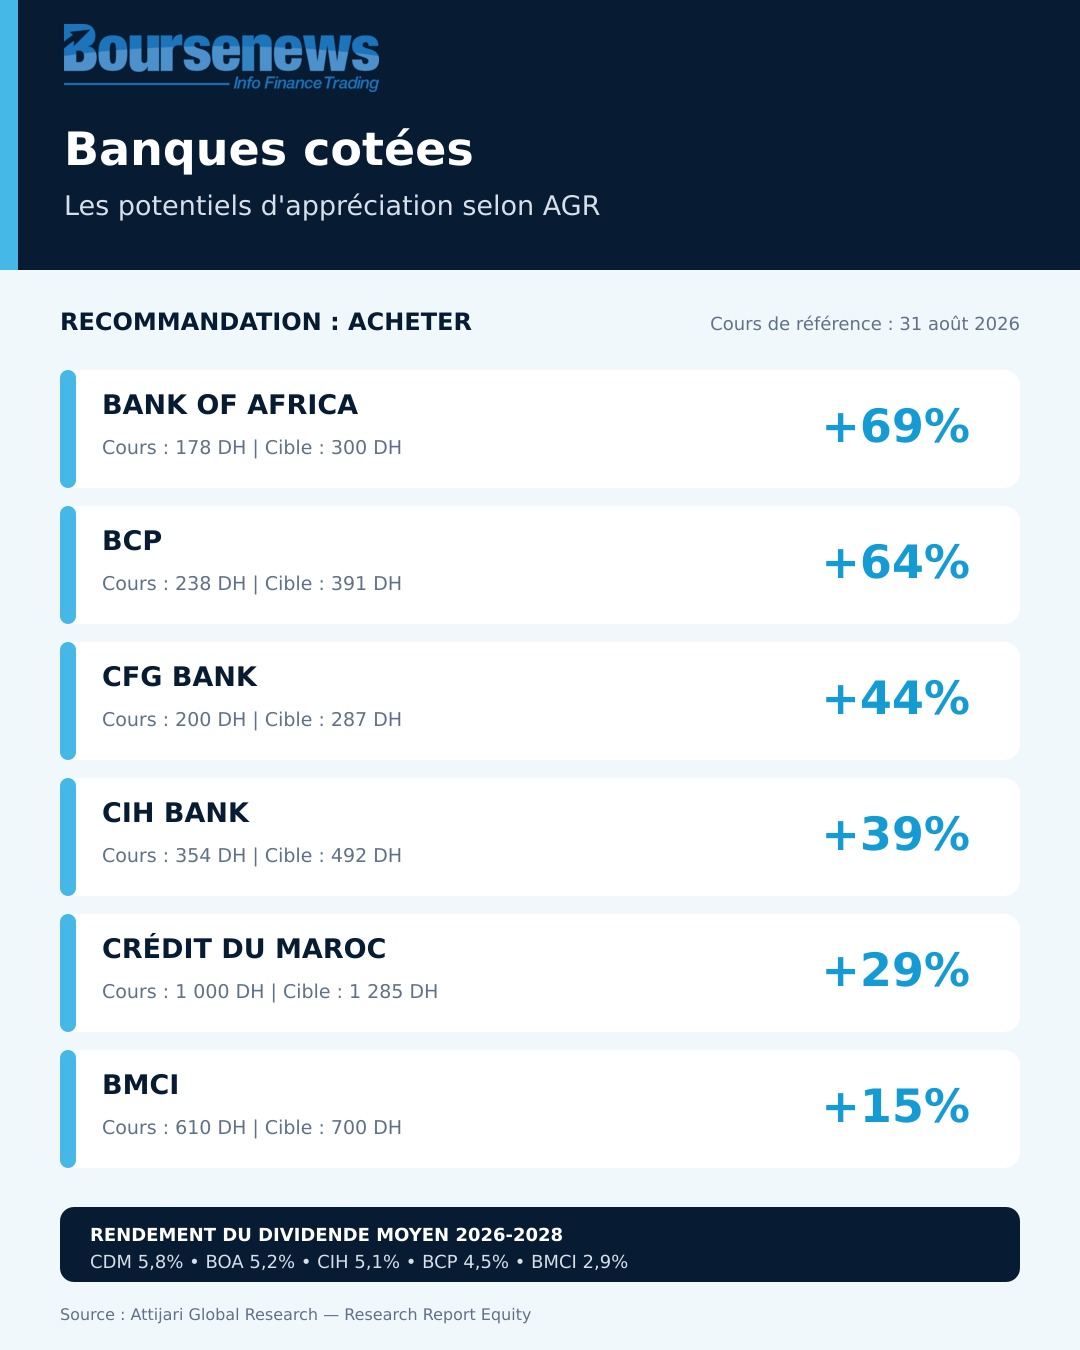
Bank of Africa affiche le potentiel d’appréciation le plus important de la sélection d’Attijari Global Research (AGR). Avec un cours cible de 300 DH, contre un cours de 178 DH au 31 août, le titre présente un potentiel de hausse de 69%.
BCP arrive en deuxième position avec un objectif de cours fixé à 391 DH, soit un potentiel de 64% par rapport à son cours de référence de 238 DH. Elle est suivie par CFG Bank, dont le cours cible de 287 DH fait ressortir un potentiel d’appréciation de 44% sur la base d’un cours de 200 DH.
AGR recommande également l’achat de CIH Bank, avec un objectif de 492 DH et un potentiel de hausse de 39%, ainsi que Crédit du Maroc, valorisé à 1.285 DH, soit un potentiel de 29%. BMCI complète la sélection avec un cours cible de 700 DH, offrant un potentiel d’appréciation de 15%.
BOA : une capacité bénéficiaire attendue à 4,3 MMDH
AGR anticipe pour Bank of Africa une croissance annuelle moyenne du produit net bancaire de 3,2% entre 2026 et 2028, portée par l’implication du groupe dans le financement des grands projets au Maroc.
Après une baisse cumulée de 13,3 points entre 2019 et 2025, à 45,8%, le coefficient d’exploitation devrait remonter à 47,1% à horizon 2028. Cette évolution s’expliquerait par une progression moyenne des charges de 4,2% par an sur la période 2026-2028, destinée à soutenir la transformation digitale et informatique du groupe.
Le coût du risque afficherait, pour sa part, un TCAM de -3,6% entre 2025 et 2028. La capacité bénéficiaire devrait atteindre 4,3 MMDH à horizon 2028.
Le titre se traite à un P/E 2028 de 10,1 fois, faisant ressortir une décote de 43% par rapport au niveau normatif du secteur bancaire marocain, établi à 17,8 fois. Sur la base d’un dividende par action stable à 10 DH, le rendement moyen du dividende ressortirait à 5,2% sur la période 2026-2028, contre une moyenne sectorielle de 4,1%.
BCP : le RNPG attendu à 5,7 MMDH en 2028
Après une progression moyenne de 9,4% entre 2023 et 2025, le produit net bancaire de BCP devrait afficher un TCAM de 3,3% sur la période 2025-2028.
Le coefficient d’exploitation, qui a atteint un plus bas de 44,6% en 2025, devrait retrouver un niveau de 46% à horizon 2028. AGR explique cette évolution par une croissance des charges plus soutenue que celle du PNB durant la période prévisionnelle.
Le résultat net part du groupe devrait franchir pour la première fois la barre des 5 MMDH à horizon 2028, pour atteindre 5,7 MMDH.
BCP se traite à un P/E 2028 de 9,7 fois, contre un niveau normatif de 17,8 fois pour le secteur bancaire coté. Avec un dividende par action moyen cible de 12 DH, le rendement du dividende ressortirait à 4,5% entre 2026 et 2028.
CFG Bank : une croissance annuelle moyenne du PNB de 15,1%
Après une progression de 32,5% en 2025, AGR prévoit pour CFG Bank un TCAM du produit net bancaire de 15,1% entre 2025 et 2028. Ce scénario repose sur la marge de progression de la banque dans l’activité de crédit au Maroc.
Lors de son Capital Market Day organisé en mai 2025, le management avait annoncé son ambition de doubler l’encours des crédits entre 2024 et 2028-2029.
Grâce à un effet de taille croissant, le coefficient d’exploitation devrait passer de 49,2% en 2025 à 42,9% en 2028. Sur la période 2026-2028, la croissance moyenne du PNB, estimée à 15,1%, serait ainsi supérieure à celle des charges, attendue à 10%.
Le coût du risque devrait atteindre environ 114 MDH en 2028, soit 32 points de base, contre 21 points de base en 2025. AGR estime que ce niveau demeure relativement bas en raison du positionnement de la banque sur des segments moins risqués.
Après la normalisation du taux de l’impôt sur les sociétés, le RNPG devrait atteindre 597 MDH en 2028, affichant un TCAM de 17,2% entre 2025 et 2028. Le titre se traite à un P/E 2028 estimé de 11,7 fois, contre 23,2 fois en 2025.
CIH Bank : accélération attendue à partir de 2027
AGR prévoit une progression de 5% du PNB de CIH Bank en 2026, après une croissance moyenne de 15,8% entre 2023 et 2025. La croissance devrait ensuite accélérer à une moyenne de 12,9% sur la période 2027-2028, soutenue par la dynamique des crédits.
Le coefficient d’exploitation devrait augmenter à 44,3% en 2026, contre 42,9% en 2025, avant de s’améliorer progressivement à 40,5% en 2028.
Le taux du coût du risque devrait reculer à 78 points de base en 2026, contre 97 points de base en 2025, puis se stabiliser autour de 80 points de base entre 2027 et 2028.
Le RNPG est attendu en hausse de 6,7% en 2026, à 1,162 MMDH. Il afficherait ensuite un TCAM de 16,8% sur la période 2026-2028.
CIH Bank se traite à un P/E 2028 estimé de 8,5 fois, contre un niveau normatif sectoriel de 18 fois. Le rendement moyen du dividende atteindrait 5,1% entre 2026 et 2028, soit 100 points de base de plus que celui du secteur bancaire coté.
Crédit du Maroc : le rendement du dividende le plus élevé du secteur
Après une croissance moyenne de 11,6% entre 2023 et 2025, le PNB de Crédit du Maroc devrait enregistrer un TCAM de 8,2% sur la période 2025-2028. Cette évolution serait notamment soutenue par la progression de la marge d’intérêt et par une croissance moyenne des crédits de 9,5% entre 2026 et 2028.
Le coefficient d’exploitation, qui avait atteint un pic de 58,4% en 2022 en lien avec les frais d’autonomisation consécutifs au changement de l’actionnaire de référence, s’est amélioré à 46,3% en 2025. Il devrait poursuivre sa baisse pour atteindre 42,1% en 2028.
Le RNPG devrait dépasser 1 MMDH à partir de 2027 et afficher un TCAM de 8,9% entre 2025 et 2028
Le titre se traite à un P/E 2028 de 10 fois, contre un niveau normatif sectoriel de 17,8 fois. La progression attendue du dividende par action permettrait à CDM d’offrir un rendement moyen de 5,8% entre 2026 et 2028, soit le niveau le plus élevé du secteur bancaire coté.
BMCI : un redressement du PNB attendu en 2027
AGR prévoit un recul de 3,5% du produit net bancaire de BMCI en 2026. Le groupe devrait renouer avec une croissance annuelle moyenne de 3,6% sur la période 2027-2028.
Après un pic de 70% en 2021, le coefficient d’exploitation devrait poursuivre sa normalisation, passant de 57,4% en 2025 à 56,5% en 2028. Ce niveau resterait toutefois supérieur à celui du secteur, établi à 43% en 2025.
L’amélioration du ratio devrait être portée par la hausse du PNB, dans un contexte de quasi-stabilité des charges autour de 2,3 MMDH entre 2026 et 2028.
Le coût du risque devrait s’établir en moyenne à 105 points de base sur la période, tout en affichant un TCAM de -5,9% entre 2025 et 2028. Le RNPG est attendu à 524 MDH en 2026, à 548 MDH en 2027 puis à 581 MDH en 2028.
BMCI se traite à un P/E 2028 de 14,3 fois, contre un niveau normatif sectoriel de 17,8 fois. Avec un dividende par action stable à 18 DH, le rendement moyen du dividende ressortirait à 2,9% entre 2026 et 2028.