Menu
fermer


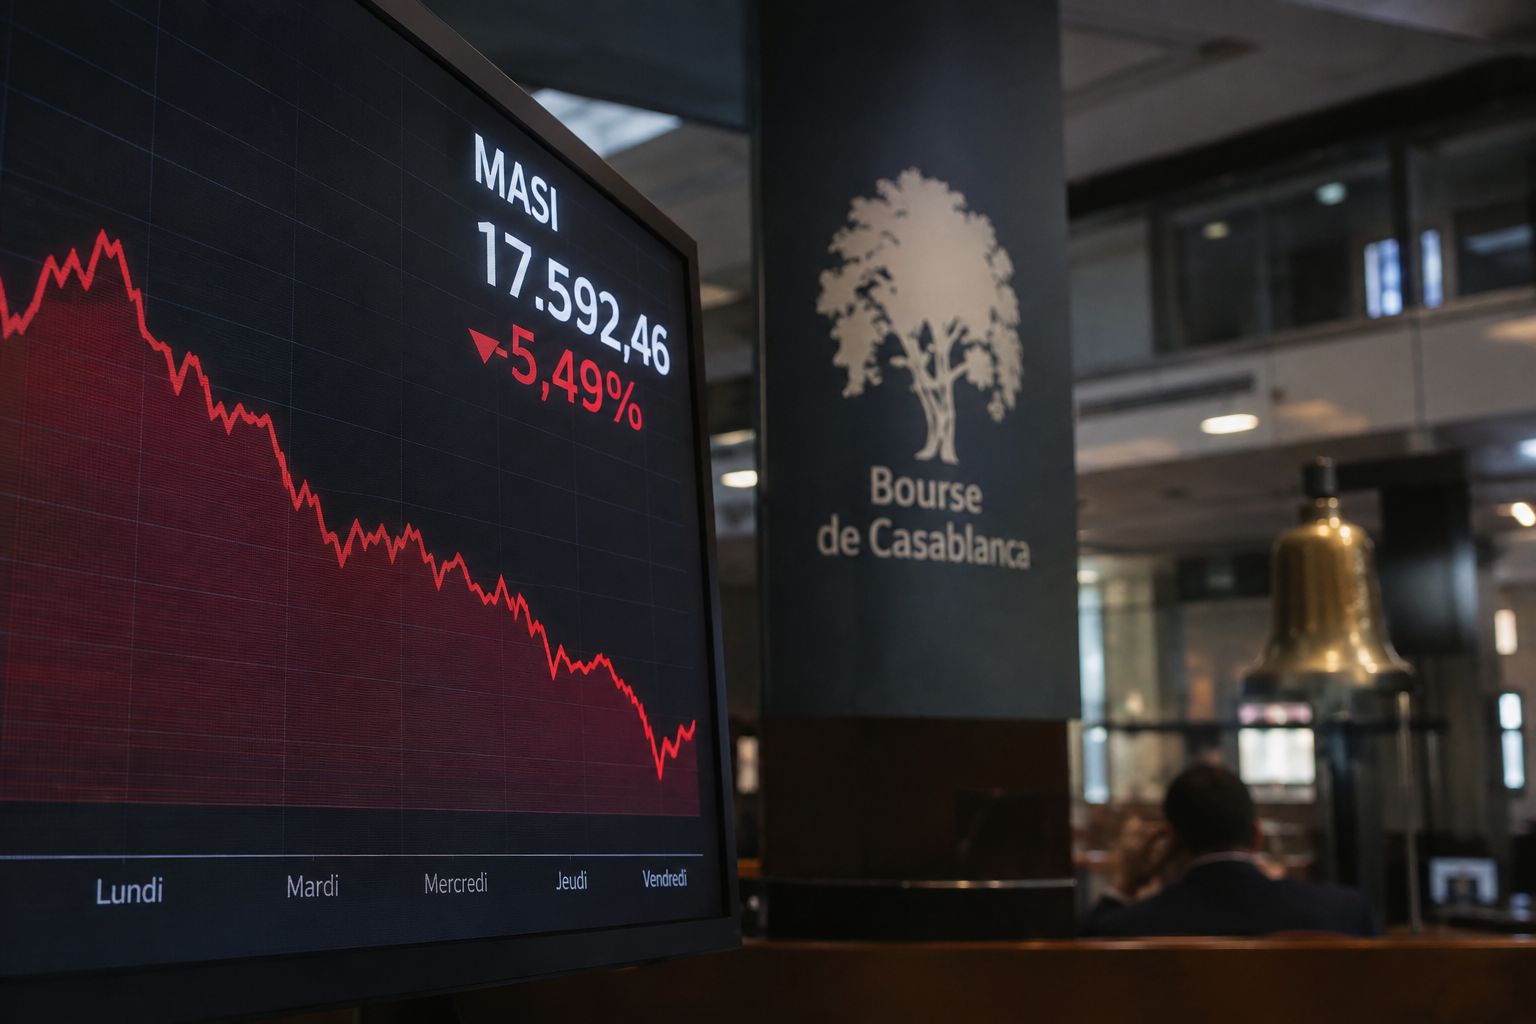
Le MASI a perdu 5,49% sur la semaine et termine à 17.592,46 points, sa plus mauvaise séquence hebdomadaire depuis le début de la guerre au Moyen-Orient. La baisse s’est élargie à une grande partie de la cote, avec des flux vendeurs d’OPCVM venus accentuer le mouvement. À l’ouverture de cette nouvelle semaine, deux rendez-vous dominent : le Conseil de Bank Al-Maghrib mardi et la poursuite des publications semestrielles.
1/ UNE SEMAINE QUI CHANGE LE TON
La baisse n’a laissé que peu de répit. Le MASI a cédé 1,16% lundi, 1,14% mardi et 1,13% mercredi, avant une séance de jeudi entièrement annulée à la suite d’un incident technique. Vendredi, la reprise des cotations s’est soldée par un nouveau recul de 2,18%. Sur la semaine, l’indice abandonne 5,49%, à 17.592,46 points, et porte sa contre-performance annuelle à 6,65%. Le MASI 20 accuse désormais une baisse de 13,69% depuis janvier.
L’amplitude du mouvement tranche avec les trois semaines précédentes, durant lesquelles la baisse cumulée dépassait à peine 2%. Cette fois, la correction s’est accélérée et diffusée à davantage de valeurs.
Vendredi a concentré 624 MDH d’échanges, contre 216 MDH mercredi et 516 MDH mardi. Les ventes d’OPCVM ont également contribué à amplifier la pression, dans un marché déjà fragilisé par plusieurs séances de prises de bénéfices.
Le passage sous 18.100 points a, par ailleurs, dégradé la lecture graphique. La zone des 17.500-17.600 points, envisagée jusque-là comme extension de la correction, est désormais directement travaillée par l’indice. Il faudra surtout regarder la réaction du marché autour de ces niveaux et les volumes qui accompagneront les prochaines séances.
2/ LES COURS BAISSENT, LES RÉSULTATS RACONTENT UNE AUTRE HISTOIRE
La chute du marché intervient alors que les publications semestrielles livrent, pour plusieurs émetteurs, des performances plutôt solides.
Sonasid a publié vendredi un RNPG de 167 MDH, en hausse de 72%, avec un EBITDA consolidé en progression de 30%, alors que le chiffre d’affaires reste pratiquement stable. Le groupe prévoit 514 MDH d’investissements sur l’ensemble de 2026.
SGTM affiche de son côté un bénéfice consolidé de 793 MDH, en hausse de 7,3%, malgré un chiffre d’affaires en retrait de 7,2%. Sa marge d’EBITDA progresse et son carnet de commandes atteint 34,8 milliards de dirhams, soit plus de deux années de chiffre d’affaires.
Chez les financières, le RNPG de CFG Bank progresse de 10% à 200 MDH, tandis que celui de BCP augmente de 10,4% à 3,2 milliards de dirhams. Risma a également publié une forte amélioration de sa rentabilité, avec un bénéfice hors éléments exceptionnels en hausse de 22%.
Le contraste devient intéressant : les cours ont nettement corrigé au moment même où les comptes commencent à donner davantage de consistance aux fondamentaux. Cela ne suffira pas à faire remonter l’ensemble de la cote, mais la saison des semestriels devrait accentuer les écarts entre les valeurs.
3/ MARDI, TOUS LES REGARDS SUR BANK AL-MAGHRIB
Bank Al-Maghrib réunira son Conseil mardi 22 septembre. Le consensus penche très largement vers un maintien du taux directeur à 2,25%.
BKGR indique que les dix investisseurs institutionnels interrogés anticipent tous un statu quo. De son côté, l’enquête d’Attijari Global Research auprès de 35 investisseurs attribue une probabilité de 93% au maintien des taux, contre 7% à une hausse de 25 points de base.
Le niveau du taux directeur ne sera toutefois pas le seul élément regardé. Le marché attendra surtout les nouvelles projections de BAM sur l’inflation et la croissance, ainsi que sa lecture du choc pétrolier.
Car pendant que le taux directeur reste stable, les rendements obligataires ont commencé à remonter. Entre le 9 et le 16 septembre, le 5 ans a gagné plus de 15 points de base, le 10 ans plus de 12 points et le 15 ans plus de 13 points.
La remontée des rendements obligataires a d’ailleurs pesé sur la cote cette semaine, surtout sur le secondaire où le 5 ans a gagné plus de 15 points de base, le 10 ans plus de 12 points et le 15 ans plus de 13 points. Ce mouvement a renforcé la pression sur les actions en relevant le rendement relatif du papier de taux et les taux d’actualisation.
Pour les actions, cette évolution compte autant que la décision de mardi : la remontée du rendement sans risque finit toujours par entrer dans les calculs de valorisation.
4/ LA FED A SERRÉ LA VIS, LE PÉTROLE RESTE AU-DESSUS DE 100 DOLLARS
La semaine écoulée a également confirmé le virage des grandes banques centrales. La Fed a relevé mercredi ses taux de 25 points de base, portant leur fourchette à 3,75%-4%, et a signalé que d’autres hausses pourraient suivre. C’est son premier relèvement depuis 2023.
La Banque du Japon a, elle aussi, relevé vendredi son taux à 1,25%, son plus haut niveau depuis 31 ans. La Banque d’Angleterre a préféré maintenir ses taux, tout en prévenant qu’une nouvelle poussée inflationniste pourrait l’obliger à resserrer sa politique.
Le pétrole ne donne pas davantage de répit. Le Brent a terminé vendredi à 104,87 dollars, malgré une détente en fin de semaine. Les perturbations de l’offre saoudienne et les difficultés persistantes dans le détroit d’Ormuz maintiennent une forte prime de risque sur le marché énergétique.
Casablanca reste donc exposée à un double mouvement défavorable : énergie chère et taux internationaux plus élevés.
5/ LES SEMESTRIELS PEUVENT-ILS RAMENER LES ACHETEURS ?
À 17.592 points, le marché commence cette semaine beaucoup plus bas qu’il y a encore quelques jours. La violence de la correction a replacé certaines valorisations à des niveaux moins exigeants, mais l’environnement extérieur ne permet pas encore de parler sereinement de point bas.
Les prochaines séances auront néanmoins davantage de matière domestique. Les publications vont continuer à s’accumuler jusqu’à la fin du mois, et les chiffres déjà dévoilés montrent que plusieurs entreprises ont réussi à améliorer leurs bénéfices malgré une croissance parfois modeste des revenus.
Après une semaine dominée par les ventes, le marché va donc devoir vérifier si les résultats peuvent ramener de la sélection -et surtout des acheteurs- dans la cote. Le Conseil de Bank Al-Maghrib donnera mardi un premier élément de réponse sur l’autre grande variable du moment : le prix de l’argent.