Menu
fermer

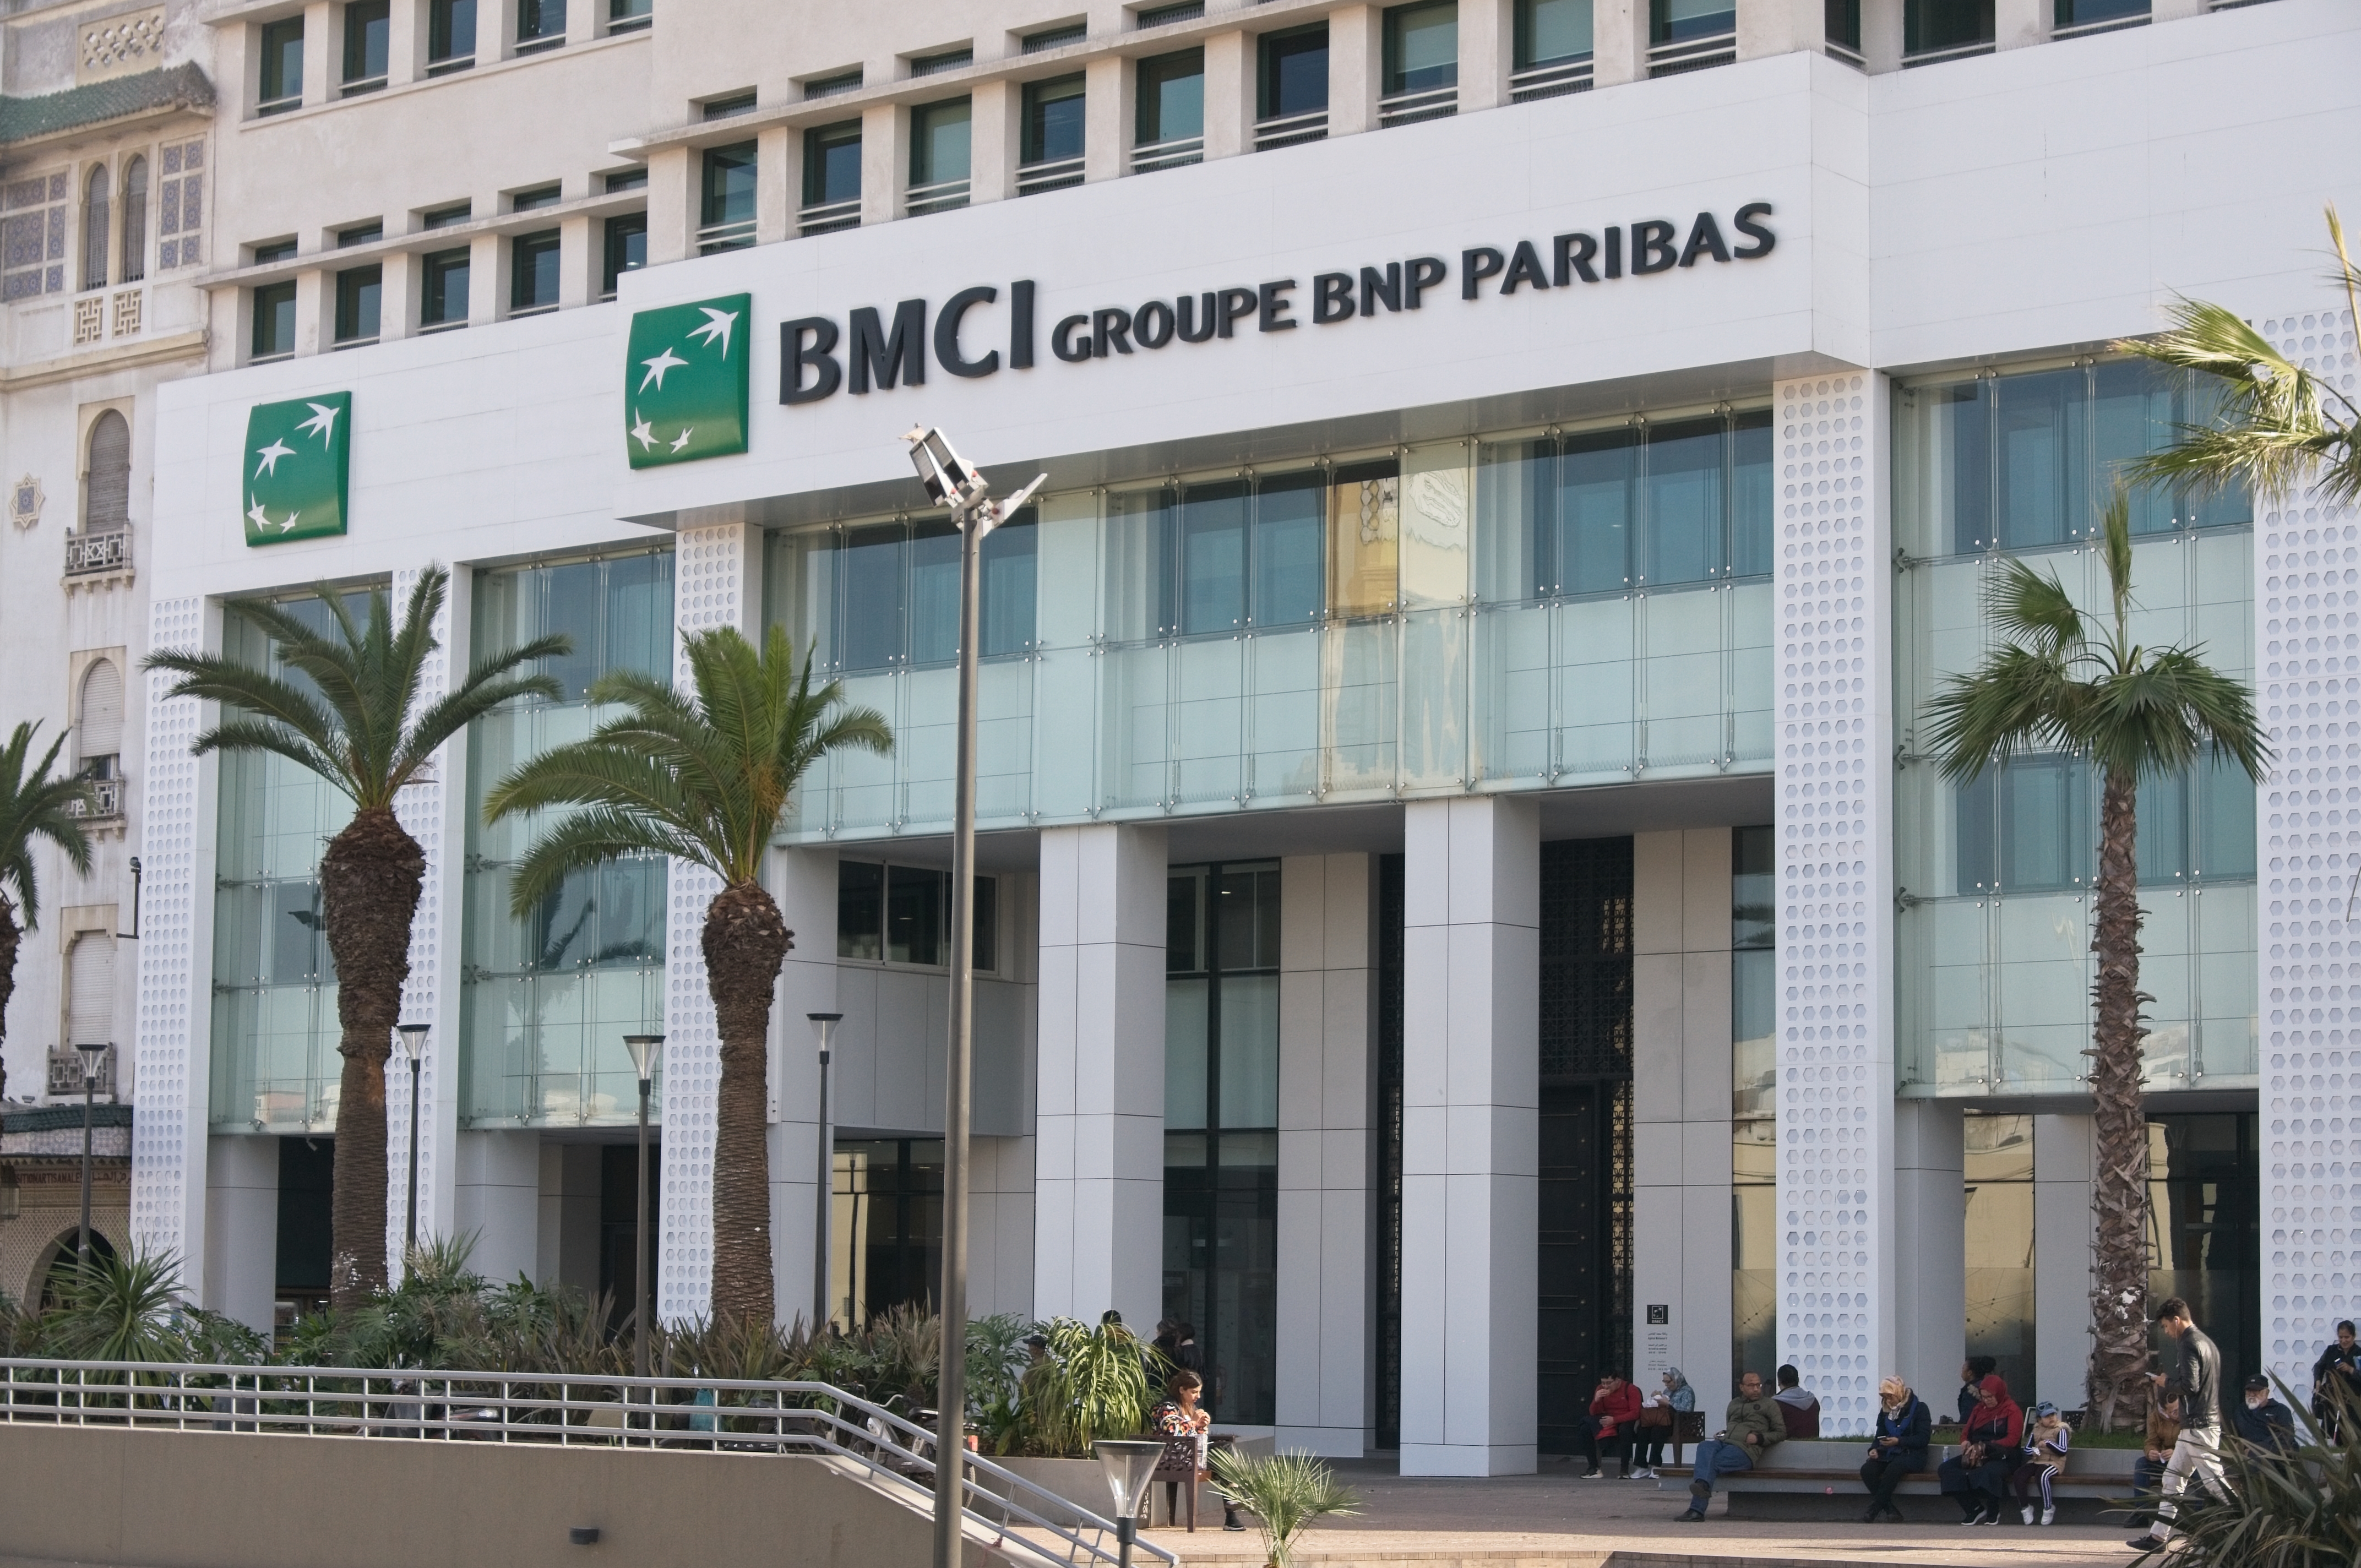
Dans une nouvelle note de recherche, les analystes de Attijari Global Research font un focus sur l’historique de l’activité et les perspectives de BMCI. Ils valorisent le titre de la banque à 665 DH et le recommande à l’achat.
Le bureau de recherche explique qu’au cours de la dernière décennie, la banque a affiché une quasi-stagnation de son activité avec un PNB autour des 3 milliards de DH. Parallèlement, la banque a accusé une forte augmentation de ses frais de gestion suite au changement de son «Core Banking System». À cet effet, le coefficient d’exploitation est passé à un niveau difficilement soutenable de 70% en 2021 par rapport à une moyenne historique de 51%.
Dans ces conditions, «nous avons assisté à une érosion de la capacité bénéficiaire de la banque, passant d’un niveau récurrent au-dessus des 500 MDH à 200 MDH durant la période 2021-2022. En réaction, le titre a perdu 31% de sa valeur boursière passant d’un plus haut de 784 DH en 2019 à 540 DH à fin 2023», précisent-ils.
Pour les analystes, le changement du top management en novembre 2022 devrait à terme avoir un impact visible sur deux principaux volets :
Premièrement, «l’accélération de la normalisation du coefficient d’exploitation afin de l’aligner à terme sur les standards du secteur bancaire marocain, soit autour des 52%. Avec des frais de gestion de 2,1 MMDH et un COEX de 68% en 2022, la BMCI disposerait d’un gisement important d’optimisation de ses coûts lors des années à venir. D’autant plus que le COEX demeure aujourd’hui l’un des principaux indicateurs d’évaluation de la performance du Management par l’Actionnaire».
Et deuxièmement, «le démarrage d’un nouveau cycle de croissance après une décennie de quasi-stagnation. Il s’agit d’un TCAM cible du PNB de +6,4% durant la période 2023E-2025E contre -0,3% entre 2013 et 2022. Notre scénario est soutenu par la nouvelle dynamique d’investissement au Maroc qui devrait bénéficier particulièrement au secteur bancaire».
Dans cette perspective, AGR estime que la BMCI serait en mesure de revenir à sa capacité bénéficiaire et à son DPA normatif à horizon 2025E, soit 540 MDH et 30 DH respectivement. Ce scénario offre au titre des marges de progression intéressantes de ses niveaux de valorisation et ce, en comparaison au secteur bancaire. Il s’agit d’une part, d’un P/B 25E de 0,96x(1) contre 1,50x pour le secteur et d’autre part, d’un P/E 25E de 13,6x(1) contre un niveau cible de 16,0x pour le secteur.
« D’un point de vue fondamental, nous ressortons avec une valorisation du titre à 665 DH, offrant un potentiel de hausse en bourse de 16%. Par conséquent, nous recommandons d'Acheter le titre BMCI », concluent-ils.