Menu
fermer


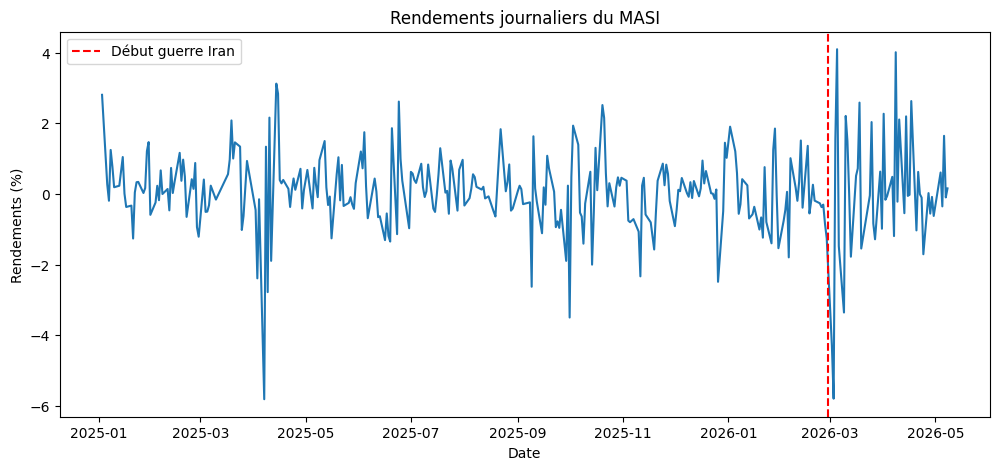
Une analyse économétrique réalisée sur les rendements quotidiens du MASI entre janvier 2025 et mai 2026 met en évidence une réaction asymétrique du marché face aux mauvaises nouvelles, particulièrement durant les épisodes de stress international. L’étude s’appuie sur le modèle GJR-GARCH, une extension du modèle GARCH classique largement utilisé dans la modélisation de la volatilité financière.
Pourquoi le GJR-GARCH ?
Le modèle GARCH traditionnel repose sur une hypothèse de symétrie selon laquelle un choc positif ou négatif de même ampleur aurait le même impact sur la volatilité future.
Or, dans la réalité des marchés, les investisseurs réagissent souvent plus brutalement aux mauvaises nouvelles qu’aux bonnes. C’est précisément ce que cherche à capturer le modèle GJR-GARCH à travers un terme d’asymétrie permettant de mesurer l’impact spécifique des chocs négatifs sur la volatilité.
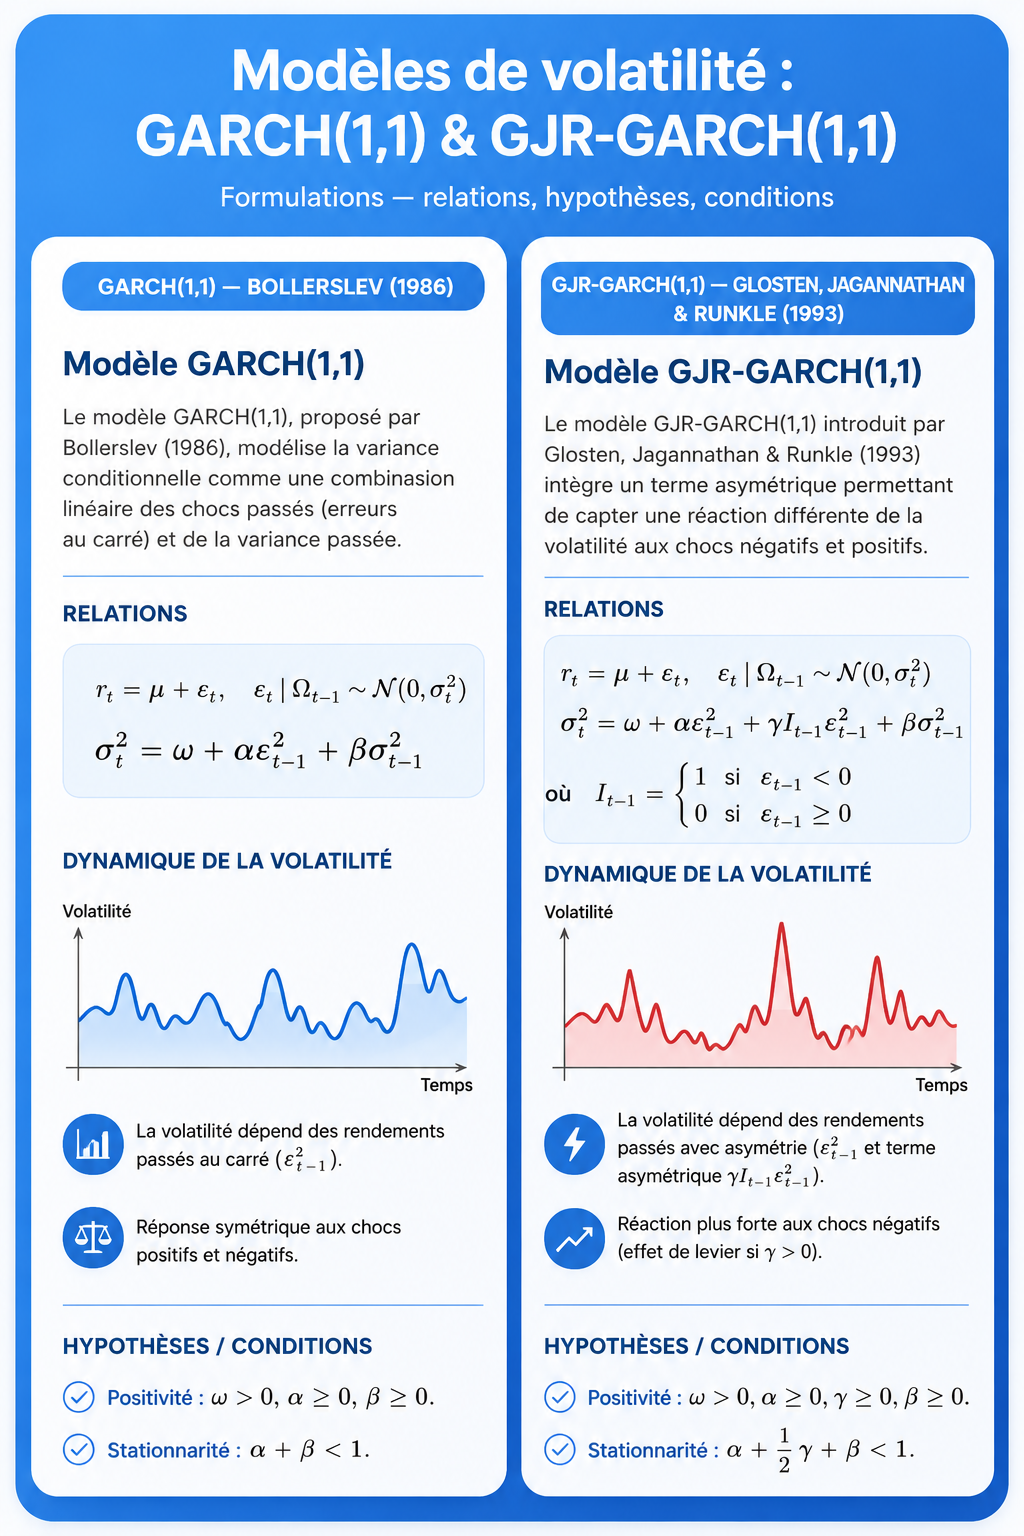
L’estimation du modèle GJR-GARCH(1,1) sur les rendements du MASI fait ressortir un coefficient asymétrique positif et statistiquement significatif.
Le coefficient γ ressort à 0,60 avec une p-value de 0,013, qui explique une réaction plus forte de la volatilité lors des séances baissières.
Autrement dit, les mauvaises nouvelles génèrent davantage d’incertitude sur le marché marocain que les nouvelles positives de même ampleur.
Ce comportement correspond à ce que la littérature financière appelle « l’effet de levier », fréquemment observé sur les marchés actions internationaux.
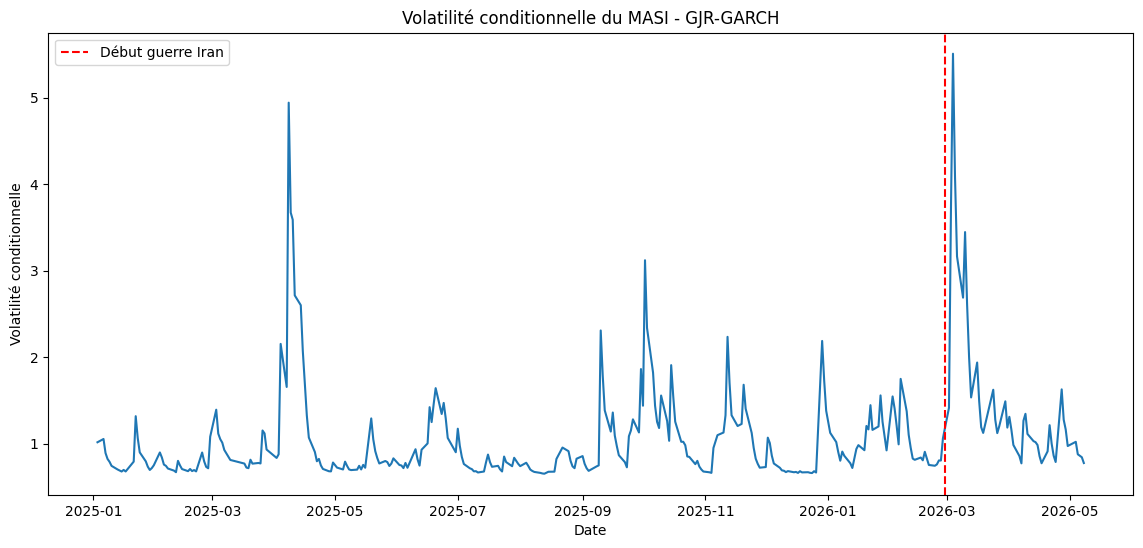
L’analyse de la volatilité conditionnelle fait ressortir deux principaux épisodes de tension sur la période étudiée :
- le choc de mars-avril 2025, marqué par les tensions commerciales et les annonces tarifaires de Donald Trump ;
- puis le choc géopolitique lié au déclenchement de la guerre en Iran à partir du 28 février 2026.
Les graphiques montrent une nette accélération de la volatilité durant ces périodes, avec des pics particulièrement marqués après le début du conflit iranien.
La persistance de la volatilité après les épisodes de stress confirme également la sensibilité croissante du marché aux risques internationaux.
L’analyse ne signifie pas que les bonnes nouvelles sont sans effet sur le MASI. La période étudiée a aussi été marquée par plusieurs séquences favorables : la baisse “surprise” du taux directeur en mars 2025, le retour du Maroc dans la catégorie Investment Grade en septembre 2025, ou encore le rebond de soulagement provoqué par l’annonce du cessez-le-feu du 8 avril. Mais ces chocs positifs semblent agir davantage sur l’orientation des cours que sur l’intensité de la volatilité.
Contrairement au modèle GARCH classique, qui suppose une réaction symétrique aux chocs de marché, le GJR-GARCH introduit un terme d’asymétrie permettant de mesurer spécifiquement l’effet des rendements négatifs sur la volatilité future. Mathématiquement, lorsque le choc est positif, l’impact sur la volatilité dépend uniquement du coefficient α. En revanche, lorsqu’un choc négatif survient, un terme additionnel γ vient amplifier cet effet. Ces résultats montrent que si les informations positives influencent effectivement le marché marocain, leur effet demeure relativement limité face aux épisodes de stress. À l’inverse, les chocs négatifs provoquent une réaction beaucoup plus violente de la volatilité.
Dans l’estimation réalisée sur le MASI, le coefficient α ressort à 0,049 tandis que le coefficient asymétrique γ atteint 0,604. Autrement dit, l’impact des mauvaises nouvelles sur la volatilité conditionnelle du marché est près de 13 fois supérieur à celui des bonnes nouvelles.
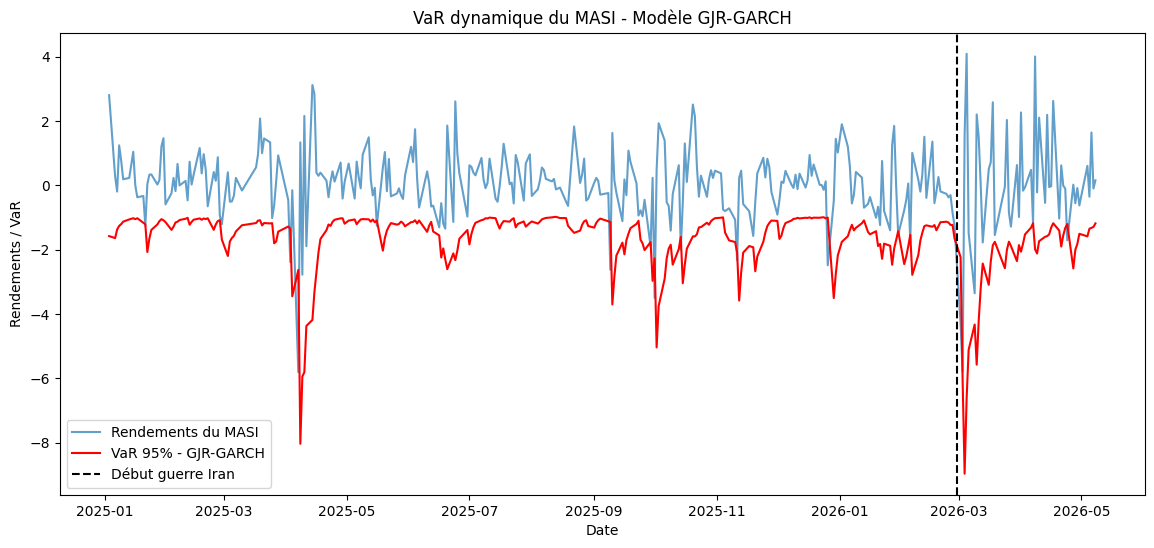
L’étude intègre également une estimation dynamique de la Value-at-Risk (VaR) à 95% basée sur le GJR-GARCH.
Les résultats mettent en évidence une forte dégradation du profil de risque du MASI lors des épisodes de stress géopolitique. Les périodes liées à la guerre commerciale de 2025 puis au conflit iranien de 2026 s’accompagnent d’une hausse significative de la volatilité conditionnelle et d’un approfondissement marqué de la Value-at-Risk.
Au final, cette analyse montre l’intégration progressive du marché marocain dans les dynamiques globales de risque. La sensibilité du MASI aux tensions géopolitiques, aux mouvements des matières premières et aux épisodes d’aversion au risque semble désormais plus marquée, notamment dans un contexte où les valeurs minières et énergétiques occupent une place croissante dans la dynamique du marché.
Nissrine EL MARINI