Menu
fermer

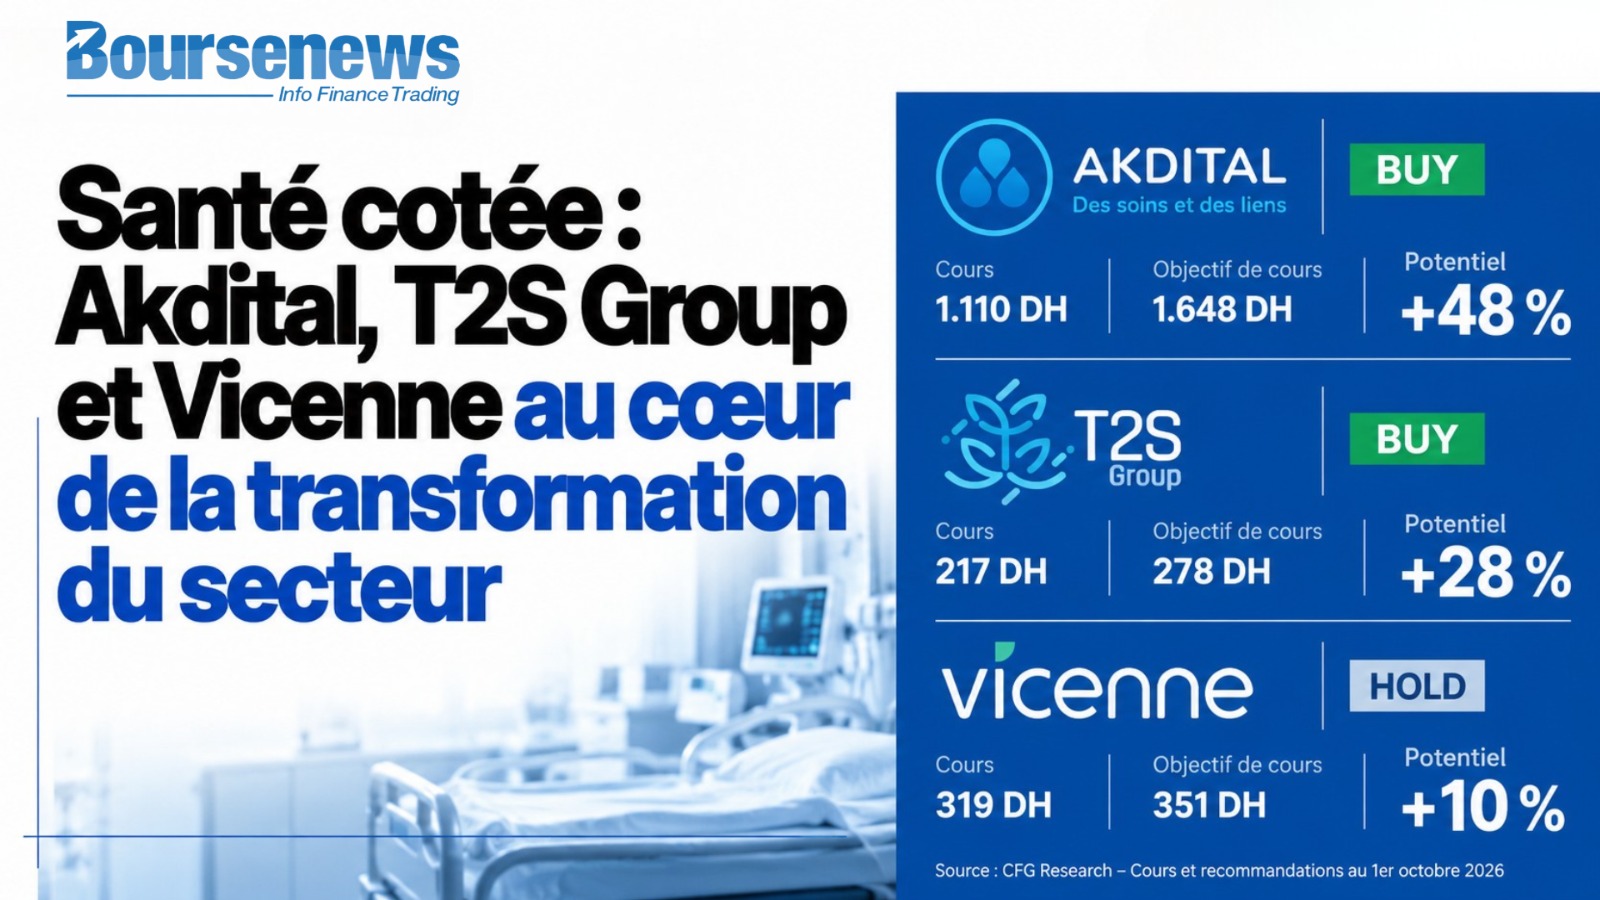
Le secteur de la santé figure parmi les thématiques de croissance suivies par CFG Bank sur la cote casablancaise. Dans son Stock Guide d’octobre 2026, la banque recommande l’achat d’Akdital et de T2S Group, avec des potentiels respectifs de 48% et 28%, tandis que Vicenne est maintenue à « Hold » avec un potentiel de 10%. Une lecture qui s’appuie sur la transformation structurelle du système de santé marocain et la montée des investissements publics et privés.
La santé s’installe progressivement comme une thématique à part entière à la Bourse de Casablanca. Entre extension de la couverture médicale, nouvelles infrastructures, modernisation des équipements et développement du secteur privé, CFG Bank identifie plusieurs moteurs susceptibles de soutenir durablement l’activité des acteurs cotés.
Dans son Stock Guide daté du 1er octobre 2026, la société de recherche retient trois dossiers directement exposés à cette dynamique : Akdital, T2S Group et Vicenne. Les profils sont différents. Le premier est directement positionné dans l'exploitation de cliniques privées, tandis que les deux autres évoluent principalement dans les équipements, technologies et services médicaux.
Le contexte sectoriel constitue leur principal dénominateur commun. CFG Research souligne notamment que la couverture médicale obligatoire concernait environ 88% de la population à fin 2025, contre 57% en 2019. La hausse des dépenses de santé et les besoins encore importants en infrastructures, personnel et équipements créent ainsi un environnement favorable aux opérateurs privés.
Akdital : le scénario de croissance conserve 48% d’upside
Parmi les trois valeurs, Akdital affiche le potentiel boursier le plus élevé dans les estimations de CFG Bank. À partir d'un cours de référence de 1.110 DH, la banque fixe un objectif de 1.648 DH, soit un upside de 48%, assorti d'une recommandation « Buy ».
Cette conviction repose d'abord sur la taille atteinte par le groupe. À fin juin 2026, Akdital exploite 45 établissements totalisant 4.864 lits, contre seulement cinq cliniques cinq ans auparavant. Le groupe est présent dans les 12 régions administratives du Royaume et dans 25 villes et représente, selon CFG Research, environ 20% des capacités en lits du secteur privé.
La prochaine étape passe à la fois par la poursuite du maillage national et l'internationalisation. Au Maroc, Akdital prévoit notamment de renforcer sa présence dans les grandes métropoles avec son format hospitalier « Prime », axé sur les soins multidisciplinaires, la cardiologie et l'oncologie et intégrant des technologies comme la chirurgie robotisée et l'intelligence artificielle. Chaque établissement de ce type nécessiterait un investissement de 600 à 650 MDH, immobilier compris.
À l'international, le groupe vise un réseau de 15 établissements dans la région MENA à horizon 2030. Son déploiement a commencé avec l'ouverture d'Akdital Olaya Hospital à Riyad au troisième trimestre 2026. Le groupe a par ailleurs créé Akdital International, basée en Arabie saoudite, pour porter cette expansion.
CFG Research table sur une croissance annuelle moyenne de 18,1% du chiffre d'affaires consolidé entre 2025 et 2032, pour atteindre 14,2 Mds de DH à cet horizon. L'EBITDA progresserait de 16,4% par an pour atteindre 3,52 Mds de DH, tandis que le résultat net part du groupe afficherait un rythme de croissance annuel moyen de 20,5%, à 1,64 Md de DH en 2032. Les projections n'intègrent pas la contribution éventuelle de l'acquisition de Taoufik Hospitals Group en Tunisie.
T2S Group, 28% de potentiel porté par la MedTech
Deuxième conviction de CFG Bank dans la santé, T2S Group bénéficie d'une recommandation « Buy ». Sur la base d'un cours de 217 DH, la banque valorise le titre à 278 DH, faisant ressortir un potentiel de 28%. Ce niveau place d'ailleurs T2S parmi les recommandations à l'achat du Stock Guide, derrière Akdital en termes de potentiel au sein de la santé.
Introduit en Bourse en 2026, T2S se présente comme une plateforme intégrée de technologies médicales. Son activité couvre notamment l'imagerie diagnostique, l'oncologie, les dispositifs médicaux, le diagnostic in vitro, les radiopharmaceutiques, les solutions digitales ainsi que les services après-vente.
Son modèle ne repose donc pas uniquement sur la vente d'équipements. Le groupe accompagne également ses clients dans la conception des projets, l'installation, la formation et la maintenance. Cette intégration lui permet de disposer d'une base de revenus récurrents qui représentait environ 46% de son chiffre d'affaires consolidé en 2025, selon CFG Research.
La levée de fonds réalisée lors de l'introduction en Bourse doit désormais accompagner une nouvelle phase de développement. L'IPO de juillet 2026 a porté sur 1,1 Md de DH, dont 350 MDH d'augmentation de capital destinés notamment au renforcement des activités historiques, au lancement de nouvelles lignes de produits et services, à des opérations de croissance externe et à l'internationalisation.
CFG Research anticipe ainsi une croissance annuelle moyenne du chiffre d'affaires de 18,8% entre 2025 et 2030, pour atteindre 4,2 Mds de DH. Les activités RADONCO, diagnostic in vitro et dispositifs médicaux devraient constituer les principaux moteurs, auxquelles s'ajouterait la montée des revenus de services liée à l'élargissement du parc d'équipements installés.
L'Afrique subsaharienne constitue également un relais de croissance, notamment à travers le reconditionnement d'équipements, les projets d'oncologie clés en main et le déploiement progressif du modèle de T2S à l'international.
Vicenne : la croissance reste au rendez-vous, l’upside se réduit
CFG Bank se montre plus prudente sur Vicenne. La valeur est recommandée à « Hold », avec un objectif de cours de 351 DH contre un cours de référence de 319 DH, soit un potentiel proche de 10%. Elle figure ainsi parmi les recommandations de conservation du Stock Guide.
Cette prudence ne traduit toutefois pas une remise en cause de la dynamique opérationnelle. Pour son premier exercice annuel complet en tant que société cotée, Vicenne a dépassé les hypothèses de son business plan d'introduction. En 2025, le chiffre d'affaires a progressé de 30% à 1,084 Md de DH, soit 3,7% de mieux que le plan. L'EBITDA a atteint 240 MDH, en hausse de 37,6% et supérieur de 5,7% aux prévisions, tandis que le RNPG de 144 MDH a dépassé de 23,1% l'objectif initial.
À horizon 2030, le management prévoit une croissance annuelle moyenne des revenus de 10,9%, pour atteindre 1,8 Md de DH. La progression devrait être alimentée par les consommables et services, l'élargissement du parc d'équipements, le développement international et l'activité de gestion des déchets médicaux.
La rentabilité devrait également progresser. CFG Research anticipe une croissance annuelle moyenne de l'EBITDA de 12,9% entre 2025 et 2030 et estime que le résultat net consolidé pourrait atteindre 243 MDH à cet horizon, correspondant à une croissance annuelle moyenne de 11%.
Le Stock Guide de CFG Bank fait ainsi ressortir trois expositions différentes à une même transformation structurelle. Akdital constitue le pari le plus directement lié à l'augmentation de l'offre hospitalière privée et ajoute désormais un relais de croissance international. T2S bénéficie de l'accélération des investissements en équipements et technologies médicales, tout en disposant d'une composante récurrente liée aux consommables et aux services. Vicenne est exposée aux mêmes besoins d'équipement et de modernisation, mais son potentiel boursier apparaît plus limité aux niveaux de valorisation retenus par CFG Bank.