Menu
fermer


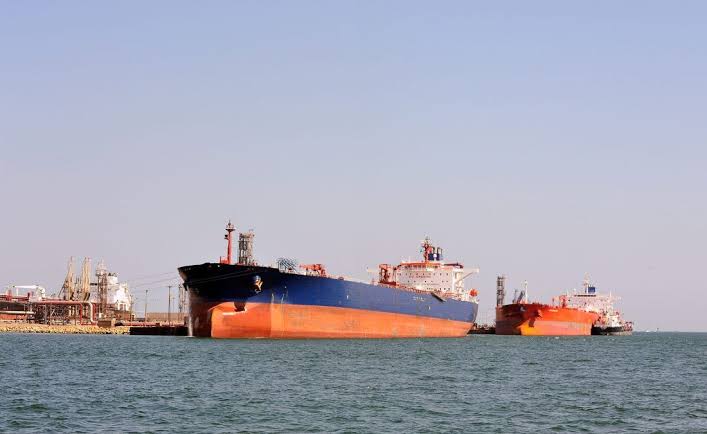
Les tensions géopolitiques et les frappes ciblant les infrastructures de raffinage en Russie et au Moyen-Orient poussent les raffineurs à prioriser le gazole et l'essence au détriment du fioul lourd. Une situation critique qui menace de faire exploser les coûts de fret maritime à l'échelle mondiale.
Le secteur du transport maritime et de la production d'énergie fait face à une zone de turbulences majeure. À l'aube du troisième trimestre, un déficit prononcé de carburant pour navires (bunker fuel) se profile à l'horizon. Alors que les cours du pétrole brut parviennent globalement à éviter des envolées spectaculaires, les prix des produits raffinés, quant à eux, connaissent une flambée historique.
Cette distorsion s'explique principalement par la pression exercée sur les raffineries mondiales. Directement touchées par les frappes en Ukraine visant les installations russes et par les perturbations continues au Moyen-Orient, ces unités industrielles réorientent d'urgence leurs capacités de production vers des carburants à plus forte valeur ajoutée et aux marges plus lucratives, tels que le gazole (diesel) et l'essence.
L'Asie en première ligne face à la crise des flux
L'Asie s'impose comme la zone géographique la plus vulnérable de cet échiquier énergétique. Extrêmement dépendante des flux en provenance du Golfe, perturbés par le conflit impliquant l'Iran, la région subit de plein fouet ces réallocations de production. À Singapour, premier hub mondial d'avitaillement maritime (bunker hub), les importations représentent plus de la moitié d'une demande frôlant le million de barils par jour, selon les données douanières et de suivi de Kpler.
Les cabinets de conseil spécialisés partagent ce constat alarmant. Energy Aspects anticipe un déficit net de 218 000 barils par jour au troisième trimestre, marquant le premier déséquilibre d'envergure depuis des trimestres. De son côté, Rystad Energy confirme que l'approvisionnement en fioul lourd restera structurellement tendu tout au long de la période.