Menu
fermer

Après leur envolée en Bourse, les minières affichent des bénéfices en forte hausse, mais leurs publications montrent combien l’activité des mines et l’évolution des prix ont pesé différemment dans les performances de chacune.
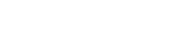
Managem a dégagé en six mois plus de bénéfices que durant toute l’année 2025. Avec 3,78 milliards de dirhams de résultat net part du groupe à fin juin, contre 380 MDH un an auparavant, le groupe signe la progression la plus spectaculaire des trois minières. SMI et CMT ont également plus que doublé leurs gains, à respectivement 243 et 187 MDH. Après plusieurs mois de hausse en Bourse, les publications apportent ainsi des chiffres à l’appui de l’embellie du secteur.
Chez Managem, Boto et Tizert occupent une place importante dans cette accélération. Entrées en production en 2025, les deux mines ont atteint leur capacité nominale au cours du semestre, apportant de nouveaux volumes d’or au Sénégal et de cuivre au Maroc. Leur contribution s’ajoute à l’appréciation des métaux : le chiffre d’affaires bondit de 166%, à 11,76 milliards de dirhams, tandis que la marge d’excédent brut d’exploitation passe de 33% à 53%. Cette amélioration intervient malgré les difficultés opérationnelles rencontrées à Imiter et à Tri-K, où la production a reculé.
Le calendrier de ces démarrages coïncide avec des prix particulièrement rémunérateurs pour les producteurs. Au deuxième trimestre, l’or s’est négocié en moyenne à 4.506 dollars l’once, selon le World Gold Council, soit 37% de plus qu’un an auparavant. Les achats des banques centrales, qui ont atteint 289 tonnes sur le trimestre, ont continué de soutenir la demande. Pour autant, le métal jaune avait déjà perdu du terrain : son cours moyen était inférieur de 8% à celui des trois premiers mois de l’année.
Cette correction s’est prolongée durant l’été. Le 22 septembre, l’once évoluait autour de 4.325 dollars, environ 22% sous son sommet de janvier. Le dollar et les anticipations de taux américains durablement élevés pesaient alors sur les échanges, relevait Reuters. Les semestriels décrivent donc une période de forte hausse par rapport à 2025, alors que le marché international a déjà connu plusieurs changements de direction depuis janvier.
À Imiter, l’effet des prix apparaît avec une netteté particulière. SMI a subi une baisse de 35% de sa production, liée aux travaux de maintenance programmés au premier trimestre et au retard du démarrage d’une nouvelle phase de carrière. Ses prix de vente ont cependant augmenté de 120%, permettant au chiffre d’affaires de progresser de 36%, à 852 MDH. La marge d’EBE atteint 62%, contre 48% un an auparavant. Le bénéfice a ainsi plus que doublé au cours d’un semestre industriellement difficile. Les développements d’Imiter Centre et d’Igoudrane figurent toujours parmi les projets destinés à renforcer les capacités de production.
CMT a, de son côté, vendu davantage de concentrés, avec des volumes en hausse de 17% pour une production globalement stable. La compagnie fait état d’une appréciation de 141% des cours de l’argent et de 22% de ceux du zinc sur le semestre. Ses revenus atteignent 596 MDH, en progression de 74%. Plus bas dans le compte de résultat, l’amélioration financière apporte un soutien supplémentaire : un gain de 11,7 MDH succède à une perte de 38,5 MDH. Ce retournement représente à lui seul quelque 50 MDH d’amélioration avant impôt et contribue au passage du bénéfice net de 75 à 187 MDH.
La compagnie dispose également de davantage de liquidités au moment de poursuivre ses investissements. À fin juin, les disponibilités s’élèvent à 412,7 MDH, pour 91,8 MDH de dettes financières. Une partie importante de cette reconstitution provient d’encaissements liés à la réduction d’immobilisations financières, pour 311,9 MDH. Les travaux du puits d’Ighrem Aousser, l’entretien des installations et les programmes d’exploration se poursuivent, désormais sous le contrôle conjoint d’Ayrad et de la CIMR. Le projet d’OPA obligatoire lié à ce changement d’actionnariat a été déclaré recevable au prix de 2.217 DH par action.
En Bourse, les trois titres conservent une avance considérable sur le marché. À la clôture du 25 septembre, Managem gagnait plus de 150% depuis janvier, après ajustement de la division de l’action par dix intervenue en juillet. CMT affichait environ 141% de hausse et SMI près de 60%, face à un MASI en recul de 5,46%. Les cours s’établissaient respectivement à 1.620, 4.315 et 6.550 DH.
Les résultats donnent aussi quelques repères par rapport aux prévisions établies avant leur publication. BKGR attendait, dans son Stock Guide de juin, 4,94 milliards de dirhams de bénéfice annuel pour Managem : le groupe en a déjà réalisé un peu plus des trois quarts. CMT atteint pour sa part 54% des 347 MDH prévus par le même bureau. Pour SMI, les estimations étaient plus dispersées, entre 422 MDH chez BKGR en juin et 593 MDH chez MSIN en juillet, à rapprocher des 243 MDH dégagés à mi-année. Il s’agit de prévisions annuelles antérieures aux comptes, et non de révisions publiées à leur suite.
L’augmentation des bénéfices abaisse, mécaniquement, les multiples calculés aux cours du 25 septembre. En intégrant les résultats des douze mois achevés en juin, les PER ressortent, selon nos calculs, autour de 30 fois pour Managem, 20 fois pour SMI et 23,5 fois pour CMT. Cette comparaison repose sur des bénéfices effectivement publiés, sans prolonger ceux du premier semestre sur le reste de l’année.
Pour les prochains mois, les prévisions internationales continuent de faire apparaître des équilibres différents selon les métaux. L’International Copper Study Group anticipait en avril un léger excédent mondial de cuivre raffiné en 2026, de 96.000 tonnes. Le Silver Institute prévoit, à l’inverse, un sixième déficit annuel consécutif pour l’argent, estimé à 46,3 millions d’onces. Il attend toutefois une baisse de 3% de la demande industrielle : confrontés au renchérissement du métal, les fabricants de panneaux solaires réduisent les quantités utilisées et accélèrent le recours à des substituts. La hausse des prix commence ainsi à modifier les pratiques des consommateurs industriels.