Menu
fermer


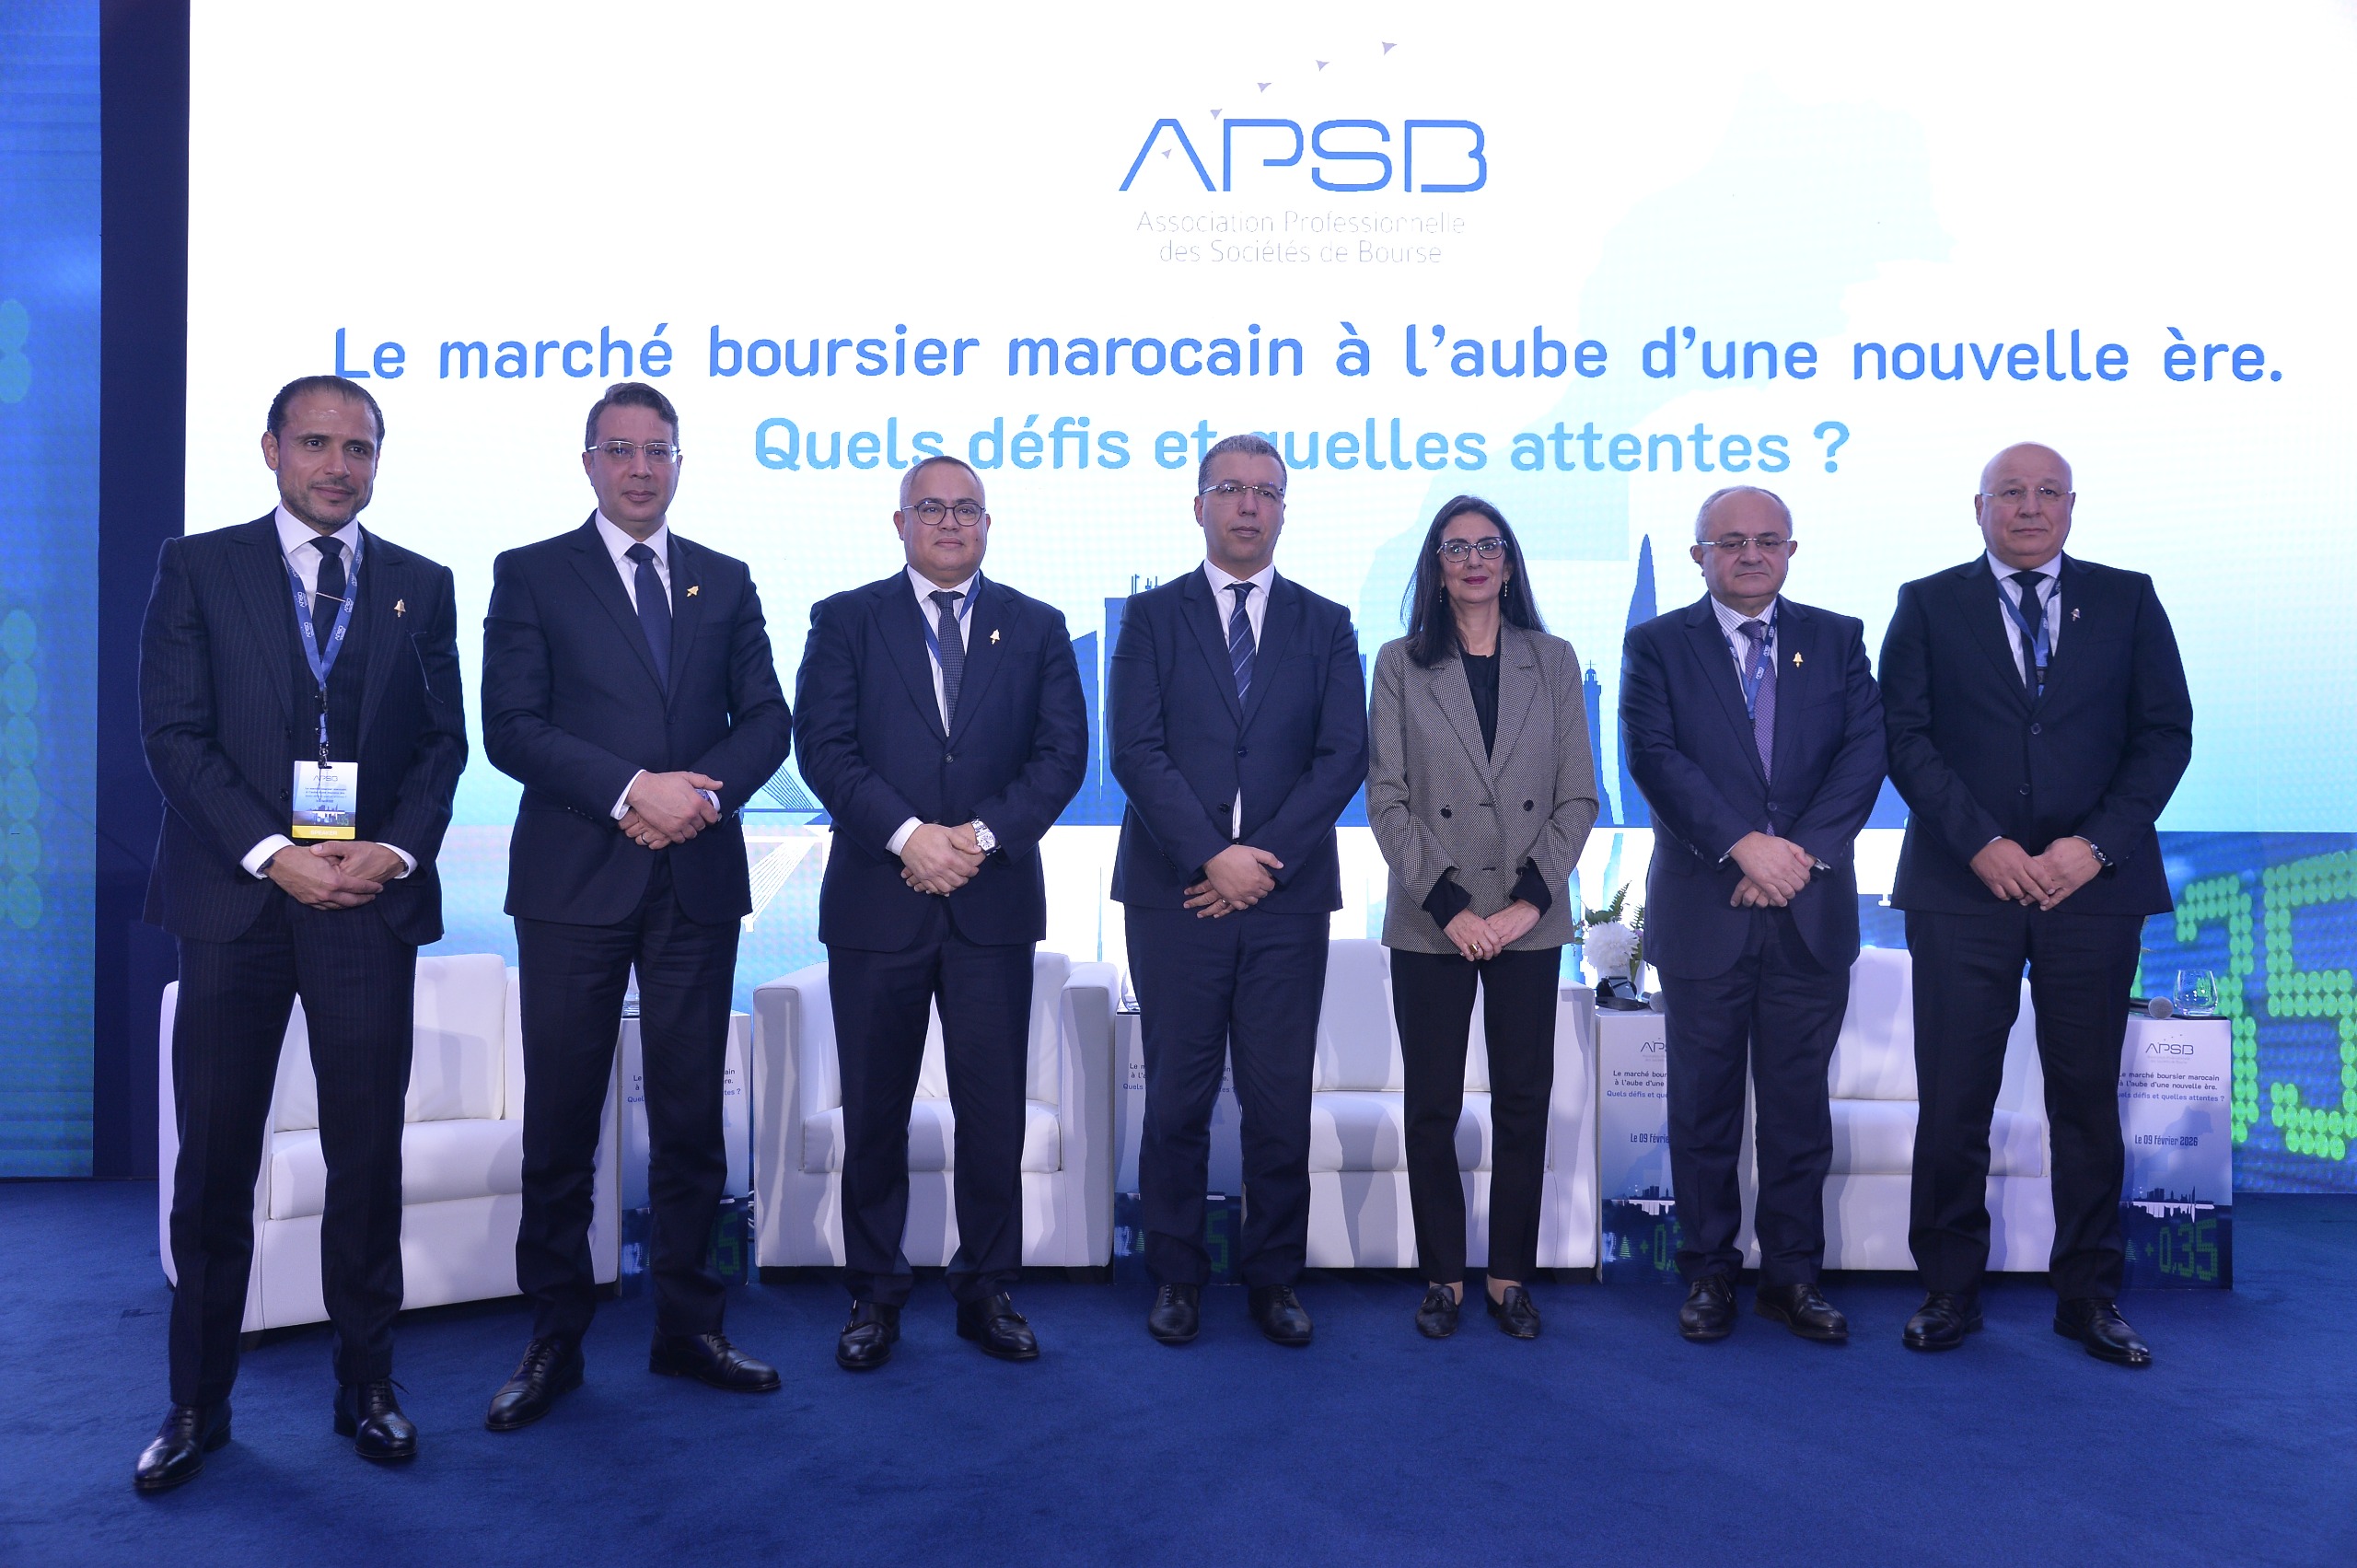
Le lancement du marché à terme, désormais fixé au 6 avril 2026, marque une étape attendue pour la place casablancaise. Pour autant, la date mise de côté, la première conférence annuelle de l’APSB a surtout mis en lumière le véritable enjeu du moment, à savoir transformer une dynamique retrouvée en un marché plus profond, plus liquide et plus lisible. Un défi qui concerne l’ensemble de l’écosystème, autorités, intermédiaires et infrastructures, alors même que la place aborde une nouvelle phase de maturité.
Dès l’ouverture, le président de l’APSB, Amine Maamri, a posé le décor en insistant sur la séquence 2025, marquée par une bourse plus active, une capitalisation au-delà de 1.000 milliards de dirhams, des volumes en hausse et un regain du marché primaire. À ce stade, la place pèse désormais plus de 60% du PIB, signe d’un rôle plus marqué dans le financement des entreprises et l’accompagnement des transformations économiques. Pour autant, l’APSB a évité toute autosatisfaction, rappelant qu’un marché ne se juge pas uniquement à son niveau ou à sa capitalisation, mais aussi et surtout à sa capacité à créer du mouvement, à générer de la liquidité et à attirer durablement de nouveaux investisseurs. En ce sens, si les progrès sont réels, les exigences montent sur la profondeur du marché, la diversification des instruments et l’élargissement de la base d’investisseurs.
Dans la continuité, la ministre de l’Économie et des Finances, Nadia Fettah Alaoui, a repris une image parlante : «la bourse est souvent vue comme un thermomètre, mais dans les phases d’accélération, elle doit devenir un moteur». Son intervention a ainsi articulé une lecture macroéconomique et une feuille de route marché. Elle a rappelé que le Maroc est «de retour en Investment Grade», avec une croissance annoncée à 5% en 2025 et attendue à 5% en 2026, dans un cycle d’investissement qualifié de « structurant ». Dès lors, la question n’est plus seulement de financer l’économie, mais aussi de diversifier les sources de financement et de mieux partager la création de valeur, ce qui renvoie directement au rôle du marché actions.
Pour illustrer cette dynamique, la ministre a cité 168.000 particuliers ayant participé à la dernière IPO (un record historique), un MASI en hausse de plus de 60% sur trois ans et une capitalisation dépassant les 1.000 milliards de dirhams. Elle a toutefois pris soin de souligner une limite majeure : une dynamique encore très concentrée sur un nombre restreint de grandes capitalisations, alors même que le marché doit aussi devenir un outil de croissance pour les PME et les petites et moyennes capitalisations.
Dans ce contexte, le point saillant de la matinée reste l’annonce tant attendue par les professionnels : le lancement effectif du marché à terme le 6 avril. Pour la ministre, il s’agit d’une étape «structurante», appelée à offrir des outils de couverture, à améliorer la formation des prix et à renforcer l’attractivité globale de la place. Mais, a-t-elle insisté, la liquidité ne se décrète pas par la loi. Elle se construit par des stratégies cohérentes, par l’innovation des acteurs privés et par un marché secondaire vivant, notamment sur les valeurs moyennes.
Plus d’investisseurs, plus d’exigence sur l’information et les standards
Dans le prolongement de ces constats, le président de l’AMMC, Tarik Senhaji, a cadré l’enjeu de responsabilité collective. Il reconnaît qu’un palier a été franchi, avec une forte mobilisation de l’épargne nationale, une complémentarité renforcée avec les investisseurs institutionnels et l’industrie du capital-investissement, des introductions plus dynamiques, une liquidité mieux orientée et une diversification sectorielle plus visible. En revanche, cette démocratisation,matérialisée par la progression des investisseurs particulier, impose, selon lui, une élévation des standards.
À ce titre, il a insisté sur la qualité de la communication financière, sa régularité et sa clarté, ainsi que sur le besoin de renforcer la recherche et l’analyse financière produites par les acteurs du marché. Dans le même esprit, l’éducation financière s’impose comme un chantier prioritaire : protéger l’investisseur, c’est aussi lui donner les outils nécessaires pour interagir avec le marché de façon responsable.
S’agissant des instruments, Tarik Senhaji a salué l’annonce du calendrier du marché à terme et rappelé la logique d’ensemble : diversification des produits, développement de mécanismes d’animation (market making, prêt-emprunt de titres, ETF) et montée en attractivité internationale. Il a, à ce titre, explicitement relié cette ambition à la capacité de la place à séduire et retenir, au-delà des institutionnels et des personnes physiques, une troisième catégorie d'investisseurs, celle des étrangers, indispensables pour équilibrer la base, diversifier les volumes et renforcer la crédibilité du marché.
L’intermédiaire devient «architecte» de la liquidité
Sur un registre plus microstructurel, le président du Conseil d’administration de la Bourse de Casablanca, Brahim Benjelloun Touimi, a rappelé que la transformation du marché ne peut se limiter à une amélioration conjoncturelle. Elle doit, au contraire, produire un développement durable, avec un marché capable d’absorber des flux, de résister aux chocs et de fonctionner avec des mécanismes identifiés en l'occurrence le prêt-emprunt, les contrats et, désormais, les dérivés.
Dans cette configuration, l’intermédiaire boursier change de statut. Longtemps centré sur l’exécution dans un marché dominé par le cash, il devient progressivement organisateur de la liquidité, catalyseur de nouveaux produits, interface stratégique avec les investisseurs internationaux et partenaire durable des émetteurs. Selon lui, la réussite du marché à terme, des ETF et des outils de couverture reposera largement sur la capacité des acteurs à animer et structurer ce nouveau jeu, dans un cadre strict de conformité et de maîtrise des risques.
Cinq réformes pour réhausser les standards
De son côté, le directeur général de la Bourse de Casablanca, Nasser Seddiqi, a apporté une photographie chiffrée et une feuille de route. Il a décrit les trois dernières années comme une véritable phase de bascule. Ainsi, entre 2023 et 2025, plus de 300 milliards de dirhams ont été mobilisés sur le marché primaire, dont plus de 15 milliards de dirhams en capitaux propres via IPO et augmentations de capital, sur des secteurs variés (infrastructures, BTP, santé, agro-business).
Autre enseignement structurant, six des huit dernières introductions ont été portées par des fonds de capital-investissement, avec des opérations comme SGTM, Vicenne ou Cashplus, ce qui montre le rôle clé de la bourse dans le «recyclage» du capital-investissement.
Sur le marché secondaire, il a relevé un MASI en progression moyenne de 20% par an sur trois ans, des volumes de transactions atteignant 121 milliards de dirhams et un ratio de liquidité (le taux d’utilité) de 16%, présenté comme un point de vigilance. Par ailleurs, la part des particuliers dans les volumes serait passée de 10% à près de 30% en deux ans, portée par la digitalisation et les actions de promotion, avec, en contrepartie, un impératif accru de pédagogie.
Dans cette optique, cinq réformes ont été identifiées comme leviers de changement de dimension : le lancement du marché à terme le 6 avril, le déploiement du market making adossé au prêt-emprunt de titres, la mise en place d’une chambre de compensation jouant le rôle de contrepartie centrale, la diversification des instruments financiers via la modernisation du cadre des OPC, ainsi que la transformation de la Bourse de Casablanca en groupe intégré réunissant marché cash, dérivés, compensation, briques technologiques et participations stratégiques.
Le post-marché revient au centre, avec la question de la robustesse
Dernier étage de la fusée, souvent moins visible, le post-marché a également été remis au cœur du débat. Le président de Maroclear, Mounir Razki, a rappelé que la solidité d’un marché se teste surtout dans les phases de tension, lorsque les volumes augmentent et que les chaînes opérationnelles révèlent leurs limites.
À ce titre, il a mis en avant quatre critères structurants : robustesse, modernité (entendue comme la capacité à intégrer de nouvelles technologies), résilience et qualité de la gouvernance. Il a également pointé une digitalisation encore hétérogène de l’écosystème, une automatisation perfectible et des délais de traitement appelant une remise à plat des pratiques existantes et une meilleure standardisation des flux. Dans ce cadre, les avancées engagées en matière de dématérialisation des procédures visent à limiter les dépôts physiques, fluidifier les échanges d’information et accélérer le dénouement des opérations, un chantier jugé essentiel pour accompagner la montée en charge des volumes et réduire durablement les risques opérationnels.
Au fil des interventions, une ligne directrice s’est imposée. Le 6 avril 2026 constitue un jalon majeur pour la place, mais la véritable épreuve commencera après. Animation du marché, pédagogie, qualité de l’information, discipline opérationnelle et capacité des infrastructures à absorber des volumes croissants détermineront la réussite de cette nouvelle phase.