Menu
fermer

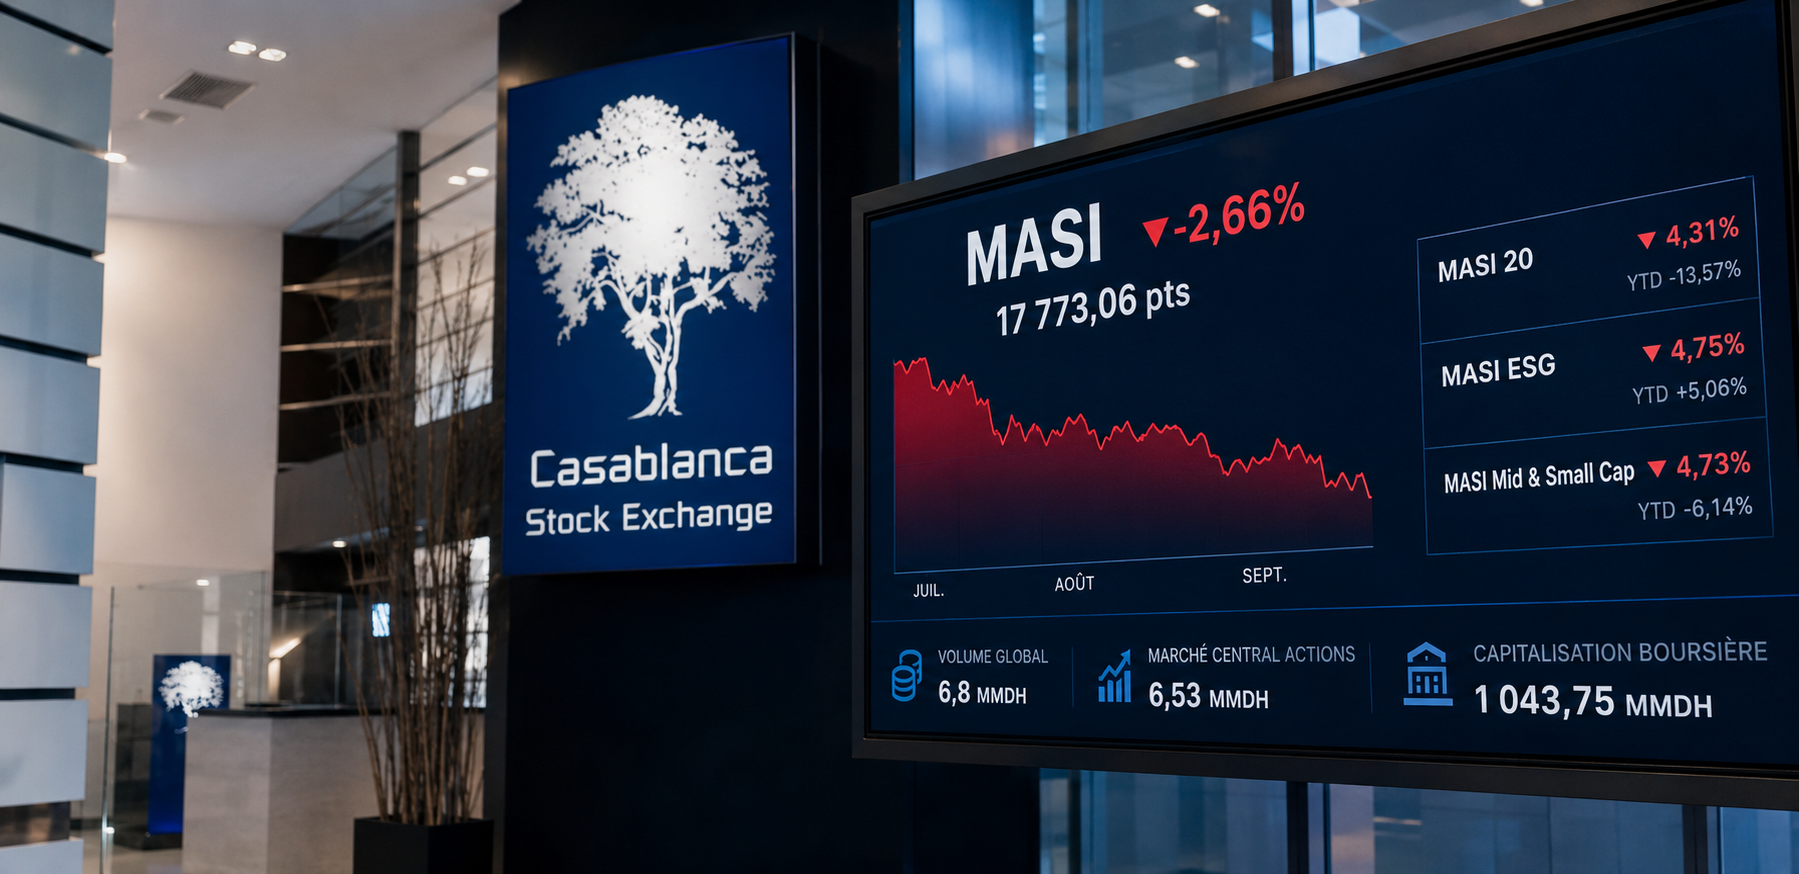
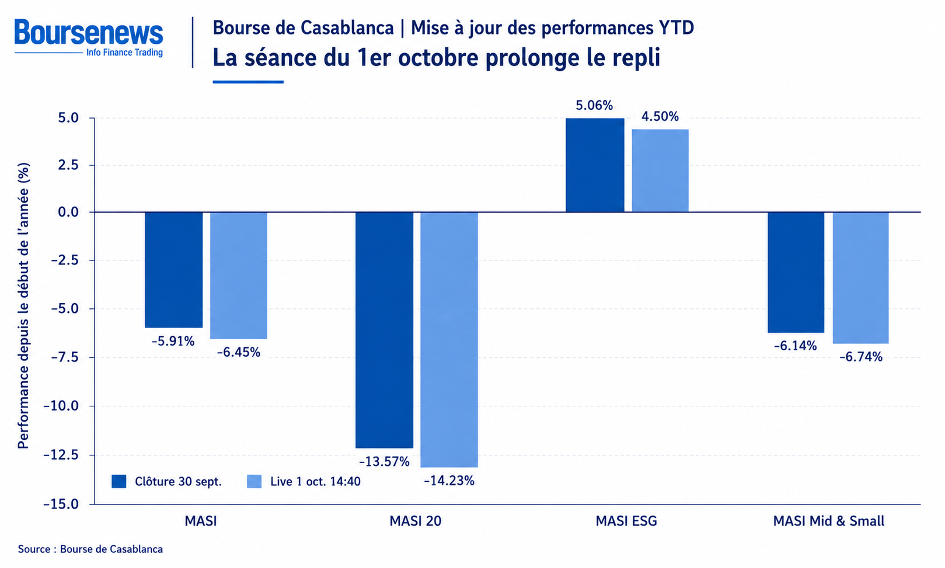
Fidèle à sa réputation de trou d'air saisonnier, le mois de septembre n'a pas épargné la Bourse de Casablanca. Au terme de vingt-deux séances, le MASI a abandonné 4,93% pour clôturer à 17 733,06 points, enfonçant sa contre-performance annuelle à -5,91%. Ce dégagement mensuel vient entériner la phase de consolidation à l'œuvre sur la place casablancaise qui, après trois exercices consécutifs de hausse marquée ayant engrangé près de 60% de gains cumulés, privilégie désormais le repricing du risque et la sélectivité des multiples.
L'ensemble des compartiments de la cote a subi ce mouvement de repli : le MASI 20 a abandonné 4,31% sur le mois (portant son retard annuel à -13,57%), le MASI ESG a perdu 4,75% (+5,06% YTD) et le MASI Mid and Small Cap a reculé de 4,73% (-6,14% YTD). Les volumes sont restés nourris à 6,8 milliards de dirhams, dont 6,53 milliards drainés par le marché central actions, fixant la capitalisation globale à 1 043,7 milliards de dirhams à la clôture du 30 septembre.
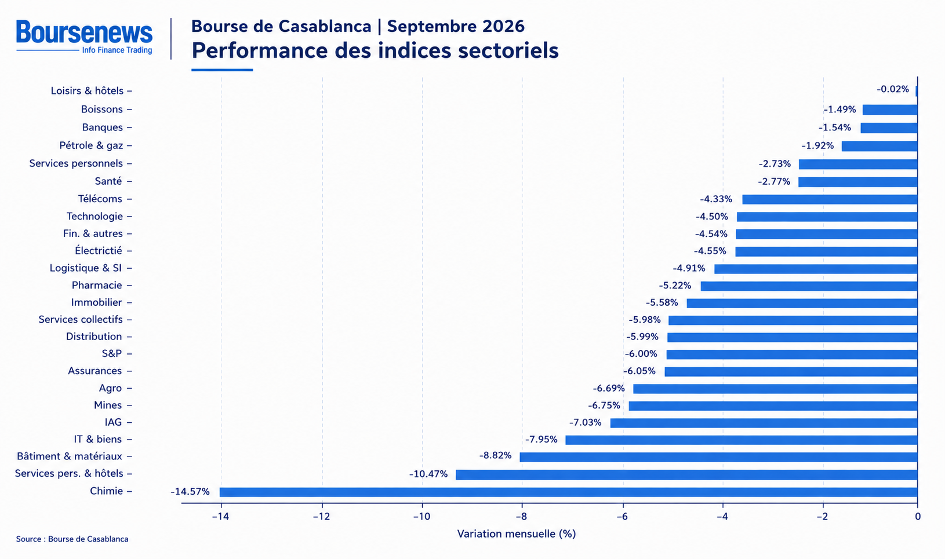
La vague de correction a balayé la quasi-totalité des compartiments sectoriels. Seul le secteur Loisirs et Hôtels a frôlé l'équilibre (-0,02%), tandis que les Boissons (-1,49%) et les Banques (-1,54%) ont joué un rôle de réflecteur défensif, résistant mieux que la moyenne du marché. À l'inverse, la baisse a frappé de plein fouet la Chimie (-14,57%) et le Bâtiment et matériaux de construction (-8,82%). Les autres secteurs représentatifs ont suivi le mouvement : les Mines lâchent 6,75%, l'Agroalimentaire 6,69%, les Assurances 6,05%, la Distribution 5,99% et l'Immobilier 5,58%.
Sur le front des valeurs individuelles, quelques dossiers de seconde zone ont réussi à s'extraire de la spirale baissière. Promopharm signe la plus forte progression mensuelle avec un gain de +13,85%, suivie de Microdata (+11,63%) et de S2M (+8,00 %). À l'autre extrémité du tableau, la lanterne rouge revient à Cartier Saada, en dévissage de 22,54 %, flanquée de la SNEP (-16,71%) et de Stokvis Nord Afrique (-16,42%).
Du côté des poids lourds du MASI, la pression vendeuse a été particulièrement appuyée. Dans le compartiment de la construction et des infrastructures, TGCC décroche de 15,37% et SGTM cède 9,63%. Les dégagements ont également touché Marsa Maroc (-5,98 %), Maroc Telecom (-4,50%) et Attijariwafa bank (-3,55%). Côté minières, SMI abandonne 8,59% et Managem cède 7,51%.
Des résultats semestriels positifs
La publication de résultats semestriels de qualité n'aura pas suffi à préserver certaines valeurs phares des dégagements mensuels.
Le secteur minier en offre l'illustration la plus nette puisqu’au terme du premier semestre 2026, Managem a enregistré un résultat net part du groupe (RNPG) de 3,78 milliards de dirhams (contre 380 millions un an plus tôt), porté par un chiffre d'affaires en hausse de 166 % à 11,76 milliards. Dans son sillage, SMI a vu son bénéfice semestriel plus que doubler à 243 millions de dirhams. Malgré ces niveaux de rentabilité, les titres du groupe ont essuyé de nettes corrections en septembre (-7,51 % pour Managem et -8,59 % pour SMI).
De même, Marsa Maroc a publié un RNPG semestriel en progression de 12 % à 869 millions de dirhams, sans éviter un recul de 5,98 % sur le mois.
Ces mouvements reflètent la conjonction de plusieurs facteurs factuels : des prises de bénéfices sur des cours qui avaient déjà largement intégré ces publications en amont, la sensibilité directe des minières aux fluctuations des cours mondiaux des métaux, ainsi que des besoins de liquidités entraînant des arbitrages sur les valeurs les plus échangées du marché central.
D’ailleurs, l'activité sur le marché des actions est restée soutenue, avec une enveloppe globale de transactions s'élevant à 6,8 milliards de dirhams, dont 6,53 milliards drainés par le marché central actions. L'attention des investisseurs institutionnels s'est concentrée sur un noyau restreint de grandes capitalisations. Managem a capté à elle seule 14,01 % des flux mensuels du compartiment central, suivie d'Attijariwafa bank (10,51 %) et de Marsa Maroc (8,79 %). Les valeurs du BTP, SGTM (7,55 %) et TGCC (6,82 %), complètent ce quinté de tête, confirmant que les valeurs les plus liquides ont servi de gisement d'arbitrage prioritaire lors des réductions d'exposition.
La hausse des rendements obligataire pèse sur les valorisations
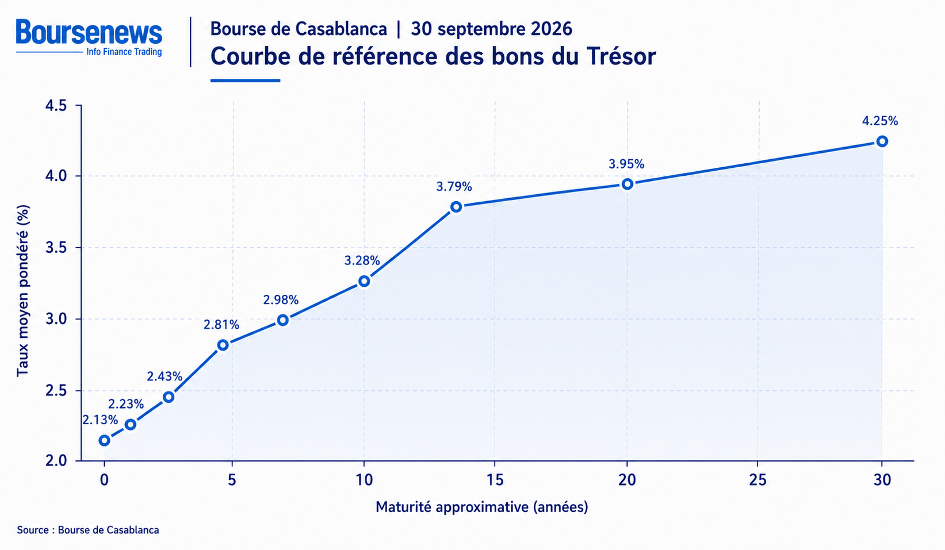
La correction des actions s'est déroulée en parallèle d'une remontée des rendements sur la courbe souveraine. Selon Attijari Global Research (AGR), les taux secondaires se sont tendus de 16 points de base sur le 30 ans et de 12 points sur le 20 ans durant la semaine du 18 au 24 septembre. Au 23 septembre, le taux souverain à 10 ans s'établissait à 3,53 %, affichant une progression cumulée de 57 points de base depuis le début de l'année. Cette hausse des taux de référence accroît l'exigence de rendement sur les actions et pèse directement sur les multiples de valorisation.
Sur le marché primaire, le Trésor a adjugé 8,565 milliards de dirhams en septembre pour un besoin annoncé de 10,5 milliards. Témoin d'une sélectivité accrue face aux exigences de rendement du marché, l'argentier de l'État n'a retenu que 100 millions de dirhams lors de la dernière séance d'adjudication, face à une offre de 3,575 milliards. La gestion de la trésorerie publique s'annonce plus exigeante au quatrième trimestre, avec des tombées d'échéances obligataires s'élevant à 14,6 milliards de dirhams en octobre, contre 7 milliards en septembre.
Dans ce contexte, le sixième statu quo consécutif de Bank Al-Maghrib qui a reconduit son taux directeur à 2,25 % le 22 septembre, tout en ajustant ses prévisions 2026 de croissance à 4,4 % et d'inflation à 0,7 % n'a pas suffi à détendre la courbe des taux. Dans une note publiée le 24 septembre, BMCE Capital Global Research (BKGR) soulignait l'attentisme persistant des investisseurs institutionnels ainsi que l'impact des ajustements de bilan de fin de trimestre sur le marché des taux.
Vents contraires internationaux et respiration après trois ans de hausse
À l'échelle internationale, le resserrement des conditions financières a également pesé sur le sentiment du marché. La tension sur les dettes souveraines américaines et européennes, conjuguée à la poussée de 14 % du Brent en septembre sur fond d'escalade géopolitique au Moyen-Orient, entretient les incertitudes sur la facture énergétique et le coût des financements extérieurs pour les entreprises cotées.
Au final, le bilan du marché casablancais à fin septembre 2026 s'apparente à une phase de respiration technique. Après un cycle haussier triennal exceptionnel matérialisé par des gains du MASI de 12,80 % en 2023, 22,16 % en 2024 et 27,57 % en 2025, soit une performance cumulée de plus de 60%, l'indice de référence restitue 5,91 % sur les neuf premiers mois de l'année. Cette phase de consolidation réaligne la rémunération du risque et déplace le moteur du marché d'une hausse tirée par l'expansion des multiples vers une sélection désormais fondée sur la qualité des bilans et la concrétisation des flux de trésorerie.
Le MASI a terminé le troisième trimestre 2026 sur une baisse de 2,66 % à la Bourse de Casablanca.
Le MASI a clôturé le troisième trimestre de 2026 en baisse de 2,66 %, à 17 773,06 points. Les échanges ont atteint 21,82 milliards de dirhams sur la période, et la capitalisation boursière s'est chiffrée à 1 043,75 milliards de dirhams. Sur le plan sectoriel, le secteur des Mines a réalisé la meilleure performance du trimestre avec une hausse de 14,85 %, tandis que le secteur des Sociétés de portefeuilles Holdings a accusé la plus forte baisse, s'affichant en recul de 16,75 %.
Du côté des valeurs individuelles, Zellidja a signé la plus forte hausse du trimestre en progressant de 29,27 % à 260,1 DH, suivie de Managem à +18,52 % (1 600 DH), de Fenie Brossette à +17,67 % (334 DH), d'Auto Nejma à +16,28 % (5 621 DH) et de Promopharm à +9,71 % (1 480 DH). À l'inverse, Cartier Saada a enregistré le repli le plus marqué en chutant de 34,97 % à 18,73 DH, suivie de Stokvis Nord Afrique à -21,92 % (57 DH), de Lesieur Cristal à -19,14 % (300 DH), de Delta Holding à -17,08 % (50 DH) et d'Auto Hall à -14,97 % (62,5 DH).