Menu
fermer


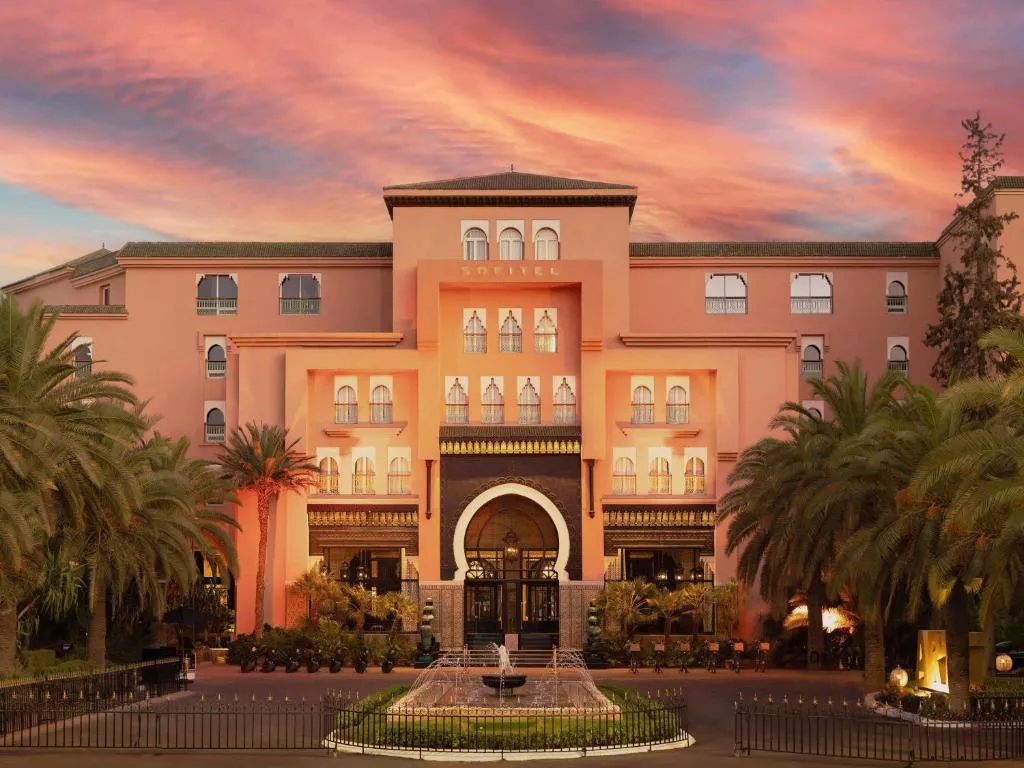
CFG Research recommande d’acheter l’action Risma et fixe son cours cible à 404 DH, faisant ressortir un potentiel d’appréciation de 30,7% par rapport au cours de référence de 309 DH.
CFG Research recommande d’acheter l’action Risma et fixe son cours cible à 404 DH, correspondant à un potentiel de hausse de 30,7%. La société de recherche met notamment en avant les efforts engagés par le groupe hôtelier pour améliorer la rentabilité de son portefeuille.
Cette dynamique repose sur deux opérations majeures. La première concerne le passage d’un contrat de gestion à un contrat de franchise avec Accor pour 21 hôtels, hors Sofitel Agadir Thalassa. La seconde porte sur la cession du Sofitel Casablanca Tour Blanche au groupe Pickalbatros pour 450 MDH, générant une plus-value après impôts estimée à environ 160 MDH.
Selon CFG Research, ces deux leviers devraient produire un effet immédiat sur la rentabilité, avec une amélioration attendue de 180 points de base de la marge d’EBITDA dès 2026. Le passage au modèle de franchise devrait notamment entraîner une diminution des redevances versées à Accor.
La cession de l’établissement casablancais permettrait parallèlement à Risma de sortir un actif sous-performant de son portefeuille, de réduire son exposition au centre historique de Casablanca et de dégager des liquidités susceptibles d’être réinvesties dans de nouveaux projets.
Pour 2026, CFG Research anticipe un chiffre d’affaires de 1,696 milliard de dirhams, un EBITDA de 686 MDH et un RNPG de 405 MDH. Retraité de la plus-value liée à la cession du Sofitel Casablanca Tour Blanche, le RNPG ajusté ressortirait à 245 MDH.
À plus long terme, les analystes tablent sur une progression annuelle moyenne de 5,9% du chiffre d’affaires entre 2025 et 2030, pour atteindre 2,173 milliards de dirhams à cet horizon. Le taux d’occupation moyen du portefeuille devrait, pour sa part, passer de 64% en 2025 à 70% en 2030.
L’EBITDA est attendu à 901 MDH en 2030, avec une marge de 41,5%, tandis que le RNPG devrait atteindre 392 MDH. CFG Research prévoit également une réduction de la dette nette à 1,045 milliard de dirhams en 2026, contre 1,968 milliard à fin 2025.
Le projet d’acquisition de l’hôtel Bavaro et de terrains mitoyens à Dakhla n’a pas été intégré aux prévisions opérationnelles, la transaction n’étant pas encore finalisée. CFG Research a néanmoins retenu dans son modèle de valorisation un coût d’acquisition de 85 MDH et une enveloppe d’investissement complémentaire estimée à 200 MDH.