Menu
fermer

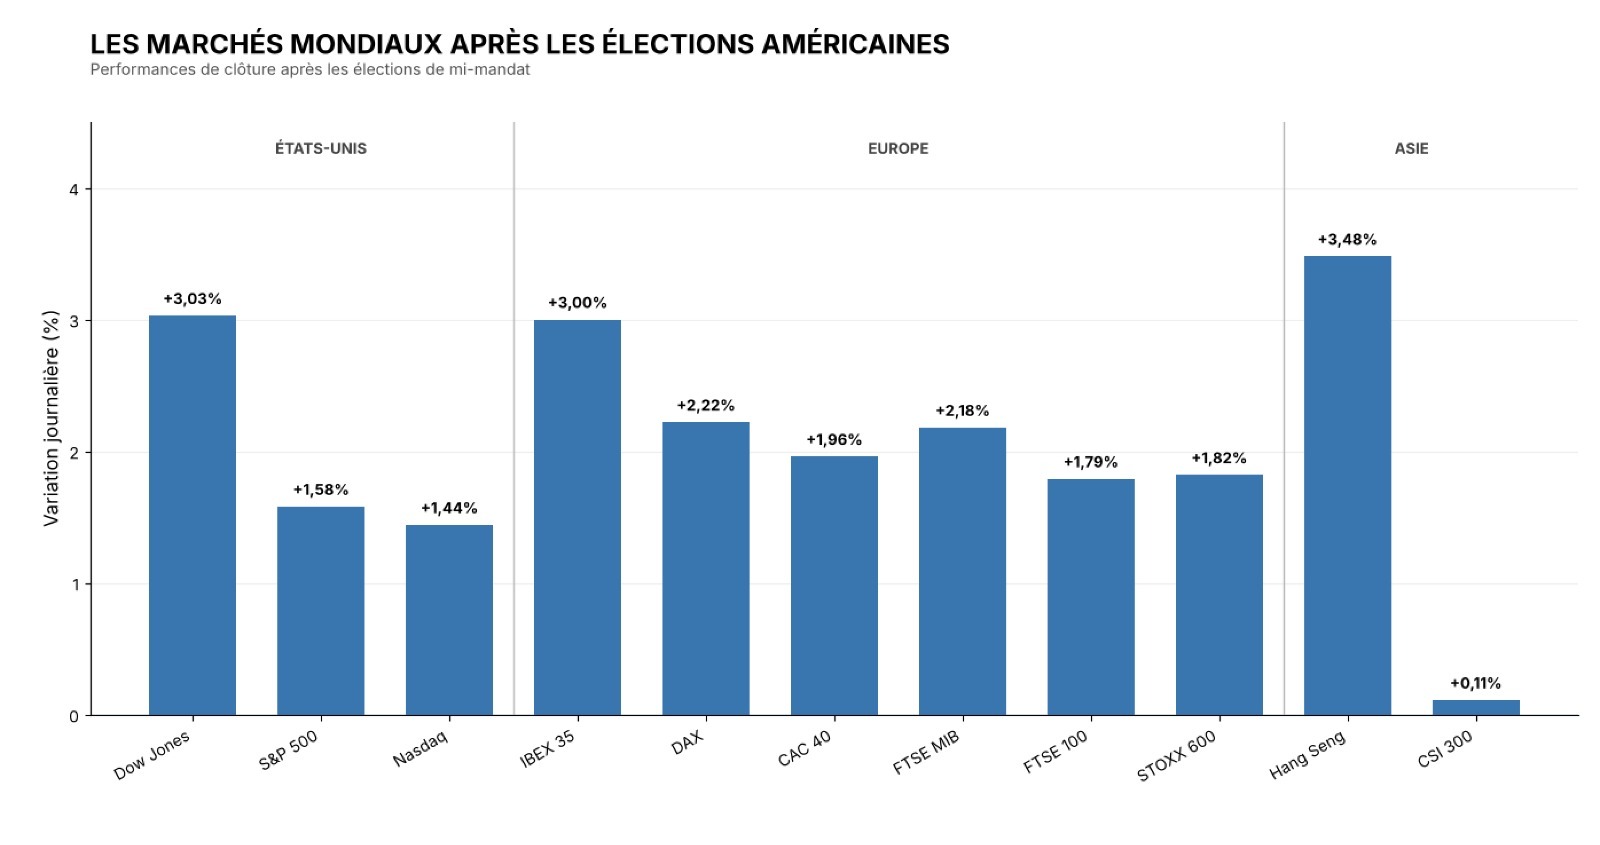 À Wall Street, la réaction a été particulièrement marquée mercredi 4 novembre. Le Dow Jones s'est envolé de 3,03 %, tandis que le S&P 500 et le Nasdaq ont respectivement progressé de 1,58 % et de 1,44 %. Cette vague d'optimisme s'est propagée aux places européennes. L'indice paneuropéen STOXX 600 a gagné 1,82 %, à 657,40 points, atteignant son plus haut niveau depuis le 26 août et enregistrant sa meilleure progression quotidienne depuis le 12 juin. Parmi les principales places régionales, l'IBEX 35 espagnol a bondi de 3 %, le DAX allemand de 2,22 %, le CAC 40 parisien de 1,96 %, le FTSE MIB italien de 2,18 % et le FTSE 100 londonien de 1,79 %.
Les valeurs bancaires ont particulièrement soutenu cette embellie, avec une progression de 4,6 % de l'indice Euro STOXX Banks. Les entreprises du secteur des énergies propres ont également profité du mouvement. Sur le front des valeurs individuelles, Novo Nordisk s'est distingué par un bond de 5,6 %, après avoir relevé ses prévisions annuelles de ventes et de bénéfices à la faveur de résultats trimestriels supérieurs aux attentes.
En Asie, les marchés ont affiché des évolutions contrastées jeudi 5 novembre. Le Hang Seng de Hong Kong s'est distingué avec une progression de 3,48 %, tandis que le CSI 300 chinois a gagné 0,11 %. Le Shanghai Composite a, en revanche, légèrement reculé de 0,16 %. Les principales places technologiques ont subi de fortes pressions : le Nikkei 225 japonais a perdu 1,79 %, le Kospi sud-coréen a plongé de 5,28 % et le Taiex taïwanais a cédé 3,20 %. Ces replis sont notamment intervenus dans un contexte de prises de bénéfices sur les valeurs technologiques et de préoccupations concernant les perspectives réglementaires du secteur de l'intelligence artificielle.
Au-delà des marchés actions, l'espoir d'une désescalade au Moyen-Orient a constitué un autre facteur important de la réaction des marchés. Les investisseurs anticipent notamment que les nouvelles contraintes politiques et budgétaires pourraient inciter Donald Trump à revoir sa stratégie dans la région, alors que le président américain a lui-même reconnu le coût politique du conflit pour son parti.
Dans ce contexte, les cours pétroliers ont fortement décroché. Le baril de Brent de la mer du Nord a chuté de 8,67 %, à 94,62 dollars, atteignant son plus bas niveau depuis début septembre. Le West Texas Intermediate (WTI) a également perdu 8,29 %, à 88,12 dollars.
Cette détente sur le marché pétrolier, conjuguée à la révision des anticipations d'émissions obligataires, s'est accompagnée d'un recul généralisé des rendements souverains à dix ans. Aux États-Unis, le rendement du Treasury à dix ans est revenu à 4,88 %, contre 4,96 % la veille. En Europe, le taux français a reculé à 4,78 %, contre 4,95 %, tandis que le rendement allemand est passé de 3,33 % à 3,26 % et l'italien de 4,46 % à 4,32 %. Au Royaume-Uni, le taux à dix ans s'est établi à 5,13 %, contre 5,26 % lors de la séance précédente.
Au final, les élections de mi-mandat ont constitué un catalyseur d'optimisme pour les marchés internationaux. Le puissant rebond de Wall Street, relayé par les principales places européennes, s'est accompagné d'une progression de plusieurs marchés asiatiques, malgré des replis marqués sur certaines places technologiques. La chute du pétrole et la détente des rendements obligataires ont également renforcé ce mouvement. La pérennité de cette embellie dépendra désormais de la concrétisation des anticipations politiques et géopolitiques des investisseurs.