Menu
fermer

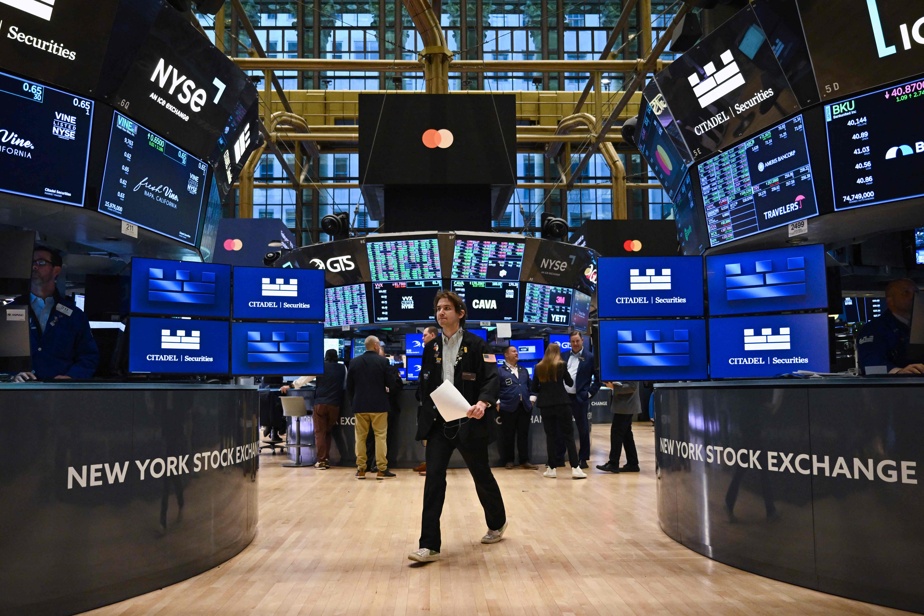
Les principales Bourses européennes sont attendues sur une note prudente mardi dans un contexte d'incertitudes géopolitiques et de poursuite des publications financières des entreprises en attendant en fin de semaine des indicateurs macroéconomiques clés en Europe et aux Etats-Unis.
D’après les premières indications, le CAC 40 à Paris devrait céder 0,42% à l’ouverture. Le Dax à Francfort est attendu en baisse de 0,41%, tandis que le FTSE 100 à Londres reculerait de 0,21%. L’EuroStoxx 50 est anticipé en repli de 0,37% et le Stoxx 600 de 0,29%.
En Europe, les publications trimestrielles d’InterContinental Hotels Group, Carrefour, M6 ou encore Emeis seront particulièrement suivies ce mardi. Entre mercredi et jeudi, le marché scrutera également les comptes d’Euronext, Orange, Airbus, Moncler et Repsol.
À ce stade, un peu plus de 60% des entreprises européennes ayant déjà publié ont dépassé les attentes en matière de bénéfice, contre une moyenne trimestrielle d’environ 54%, selon les données LSEG I/B/E/S.
Sur le front économique, la principale statistique du jour sera l’indice américain d’activité Empire State pour le mois de février, attendu à 13h30 GMT. Les investisseurs devront toutefois patienter jusqu’à vendredi pour les indices PMI flash en Europe et surtout aux États-Unis, ainsi que pour l’inflation PCE et le produit intérieur brut (PIB) du quatrième trimestre, des publications susceptibles d’orienter la tendance.
Dans l’intervalle, le marché continue d’observer un mouvement de rotation sectorielle amorcé en fin d’année dernière vers les valeurs dites « value » et les titres défensifs, sur fond de craintes de survalorisation des technologiques et d’interrogations sur l’impact de l’intelligence artificielle dans plusieurs secteurs.
Le segment des logiciels a ainsi perdu 24% de sa capitalisation boursière au cours des trois derniers mois, alors que les projets d’investissement dans les grands centres de données ont atteint 660 milliards de dollars, soit 120 milliards de dollars de plus qu’au début de la saison des résultats.
Les échanges pourraient rester limités. Wall Street revient d’un week-end prolongé à l’occasion du « Presidents Day », tandis qu’en Asie, plusieurs places notamment en Chine, à Hong Kong, à Singapour, à Taïwan et en Corée du Sud demeurent fermées en raison des festivités du Nouvel An chinois, qui s’achèveront le 3 mars.
Sur le plan géopolitique, les États-Unis et l’Iran tiennent ce mardi à Genève des discussions visant à résoudre leur différend autour du programme nucléaire iranien. Parallèlement, la ville suisse accueille de nouveaux pourparlers de paix entre l’Ukraine et la Russie, sous l’égide de Washington. Ces développements pourraient influencer le marché pétrolier.
La Bourse de New York était fermée lundi pour le « Presidents Day ». Vendredi, les indices américains avaient terminé en ordre dispersé dans un marché volatil, la faiblesse des valeurs technologiques l’emportant sur les signaux de ralentissement de l’inflation, ce qui a conduit le S&P 500 et le Dow Jones à enregistrer leur plus forte baisse hebdomadaire depuis novembre.
En Asie, l’indice Nikkei à Tokyo a reculé de 0,42% à 56.566,49 points, tandis que le Topix a perdu 0,68% à 3.761,55 points. La forte baisse de SoftBank a pesé sur le Nikkei, alors que l’élan lié à la victoire législative du parti de la Première ministre Sanae Takaichi s’est atténué.
Sur le marché des changes, le dollar progresse de 0,18% face à un panier de devises de référence, après un gain de 0,20% lundi, les investisseurs attendant des signaux en fin de semaine concernant l’évolution des taux de la Réserve fédérale. Les « minutes » de la Fed sont attendues mercredi.
L’euro recule de 0,06% à 1,1843 dollar et la livre sterling cède 0,12% à 1,3609 dollar.
Le rendement du bon du Trésor américain à dix ans se replie de 3,1 points de base à 4,0254%, après la fermeture du marché obligataire lundi. Au Japon, les rendements des obligations d’État sont en baisse sur l’ensemble de la courbe, le 10 ans reculant de 6 points de base à 2,150%.
Sur le marché pétrolier, les cours évoluent en ordre dispersé. Le Brent perd 0,58% à 68,25 dollars le baril, tandis que le brut léger américain (WTI) progresse de 0,81% à 63,40 dollars, les investisseurs évaluant les risques de perturbation de l’approvisionnement après des exercices navals iraniens près du détroit d’Ormuz.