Menu
fermer

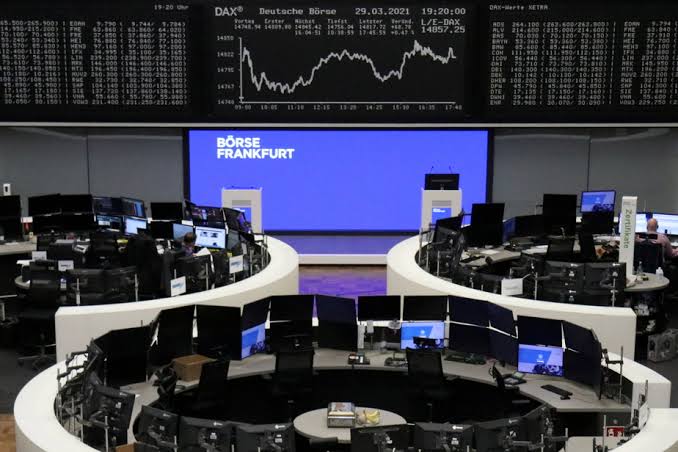
Les principales Bourses européennes sont attendues en repli mardi dans une séance marquée par de nombreux résultats d'entreprises et le début de la réunion de deux jours de politique monétaire de la Réserve fédérale américaine (Fed).
Dans le sillage des places asiatiques, qui ont ouvert sur des inquiétudes liées à l'intelligence artificielle, provoquant une débâcle du secteur technologique avec des ventes massives, la tendance devrait être également négative en Europe.
D'après les premières indications disponibles, le CAC 40 parisien devrait perdre 0,42% à l'ouverture, dans une séance où le luxe sera surveillé à la suite des résultats de LVMH, numéro un mondial du secteur. Le Dax à Francfort devrait reculer de 0,02%. Le FTSE 100 à Londres pourrait abandonner 0,21%. L'indice EuroStoxx 50 est attendu en repli de 0,09% et le Stoxx 600 en baisse de 0,17%.
Dans le pluie des résultats du jour en Europe figurent, entre autres, Safran, Air Liquide, Orange, Kering, Soitec, EssilorLuxottica, Philips, ASMI, Barclays et Unilever.
Aux Etats-Unis sont attendus ce mardi UPS, Coca-Cola, Hilton, Visa ou encore Ford. Dans le reste de la semaine, les marchés examineront attentivement les résultats trimestriels des géants technologiques comme Microsoft, Meta Platforms, Amazon.com et Apple.
Les perspectives dans les nouvelles technologies sont scrutées alors que les marchés asiatiques chutent mardi, entraînés à la baisse par les fabricants de puces, suscitant des inquiétudes quant aux besoins de financement massifs liés au boom de l'IA.
Le secteur multiplie des investissements gigantesques dans la course à l'IA malgré un contexte de remontée des taux d'intérêt, à l'image de Nvidia, dont l'action a chuté de 5% après que le Wall Street Journal a rapporté que la société était en pourparlers pour fournir environ 250 milliards de dollars de garanties de financement à OpenAI dans le cadre d'un projet massif de centre de données.
La tech, très dépendante des fluctuations sur les taux, est également chahutée alors que la Fed doit rendre mercredi sa décision de politique monétaire à l'issue de deux jours de débat. Un statu quo est actuellement anticipé, avec un objectif de taux des fonds fédéraux toujours dans une fourchette de 3,50% à 3,75%, jusqu'à la fin de l'année, selon les économistes interrogés par Reuters.
La Banque d'Angleterre (BoE) et la Banque du Japon (BoJ), pour leur part, devraient également maintenir leurs taux directeurs respectifs à leur niveau actuel lors de leurs réunions respectives prévues jeudi et vendredi, tout en conservant une position prudente face à l'inflation.
Côté indicateurs, le seul d'importance du jour est la confiance des consommateurs aux Etats-Unis, mesurée par le Conference board, pour le mois de juillet. Cet indice sera suivi dans la perspective de l'évolution de la conjoncture alors que la première estimation du PIB américain pour le deuxième trimestre est prévue jeudi, ainsi que l'indice PCE, mesure préférée de l'inflation par la Fed.
Sur le plan géopolitique, la baisse des prix du pétrole en lien avec l'évolution positive de la situation au Moyen-Orient n'a que peu d'effet sur les obligations et laisse les investisseurs nerveux quant à une hausse des taux aux Etats-Unis. Washington a décidé, au cours du week-end, de mettre fin à sa campagne de deux semaines de bombardements sur l'Iran, mais Téhéran revendique toujours le contrôle du détroit d'Ormuz malgré le cessez-le-feu américain.
Avec Reuters