Menu
fermer

Avec 2,4 milliards de dirhams de projets sécurisés sur les 3,3 milliards prévus à l’horizon 2030 (70% du programme 2030 en cours de réalisation), la foncière accélère l’exécution de son programme. Le management envisage déjà de dépasser cette enveloppe et estime que la dynamique des investissements est encore mal reflétée par le cours de Bourse.
Aradei Capital pourrait sécuriser dès la fin de cette année l’ensemble du programme d’investissement prévu à l’horizon 2030. Cette perspective, évoquée lors de la conférence de résultats organisée ce jeudi 1er octobre à la Bourse de Casablanca, donne la mesure de l’accélération engagée par la foncière. Environ 2,4 milliards de dirhams de projets étaient déjà sécurisés au 30 juin, sur une enveloppe initiale de 3,3 milliards. Au regard des opérations en préparation, le management envisage même que ce montant soit revu à la hausse, sans avoir annoncé de nouvel objectif chiffré.
Cette avance concerne la sécurisation des projets, dont la réalisation et la contribution aux revenus s’échelonneront sur plusieurs exercices. Mais les décaissements accélèrent eux aussi : Aradei prévoit d’investir 600 MDH en 2026, contre environ 300 MDH en 2025. Après 222 MDH au premier semestre, l’essentiel de l’effort annuel doit intervenir sur la seconde partie de l’année. « L’année 2026 marque un changement de rythme », a souligné le management.
Devant les analystes et les journalistes, les échanges ont également porté sur la traduction de ces investissements dans les revenus futurs et les dividendes. Le management estime que la dynamique des projets trouve encore peu d’écho dans le comportement de l’action. Il a ainsi invité les analystes à mesurer, actif par actif, les loyers supplémentaires attendus des extensions, des rénovations et des nouvelles ouvertures.
Ce discours s’appuie sur une visibilité jugée meilleure qu’au moment de la présentation de la feuille de route. Les objectifs officiels restent par ailleurs inchangés à l’horizon 2030. Aradei vise un portefeuille d’environ 11,3 milliards de dirhams, un chiffre d’affaires de 1,1 milliard et un FFO, indicateur de génération de trésorerie opérationnelle, proche de 500 MDH. Le management considère toutefois que l’avancement des projets pourrait permettre de concrétiser plus tôt une partie des ambitions annoncées.
Les extensions préparent la croissance des loyers
Les premiers effets des investissements apparaissent déjà dans certains centres. À Borj Fez, le programme de rénovation et d’extension, finalisé au troisième trimestre, a créé 2.500 m² supplémentaires. Le taux d’occupation atteignait 98% à fin juin, contre 92% à fin décembre, tandis que la fréquentation progressait de 10% sur un an. Les nouvelles surfaces et l’enrichissement de l’offre commerciale doivent permettre d’accroître la contribution de l’actif.
À Marrakech, la rénovation d’Almazar doit être achevée en fin d’année, avec davantage de loisirs et de restauration, notamment un cinéma et de nouvelles attractions. À Rabat, l’extension de Sela Gallery prévoit 4.000 m² additionnels et un parking en sous-sol. Le management a insisté sur le potentiel commercial de cet emplacement et sur la possibilité d’y accueillir de nouvelles enseignes.
Sela Park Casablanca poursuit, pour sa part, sa montée en exploitation. Ouvert en novembre 2025, le centre affichait un taux d’occupation de 83% à fin juin sur près de 30.000 m². Les ouvertures progressives d’enseignes doivent encore renforcer ses revenus. Le chantier du projet à usages mixtes situé à l’entrée sud de Casablanca présentait, lui, un avancement d’environ 30% à fin juin.
Le nouveau terrain acquis en juillet à Casa Anfa complète ces développements. Il doit accueillir un ensemble de commerces, de bureaux et de logements, pour un potentiel d’environ 30.000 m² de surface hors œuvre nette. Durant les échanges, la direction a défendu une offre commerciale ouverte sur le quartier, destinée à accompagner la densification résidentielle et tertiaire de la zone.
La composante résidentielle de certains projets répond, selon le management, aux conditions d’accès à des emplacements stratégiques. La promotion immobilière peut ainsi accompagner le développement d’actifs conservés dans le patrimoine et générer, au passage, des recettes ponctuelles.
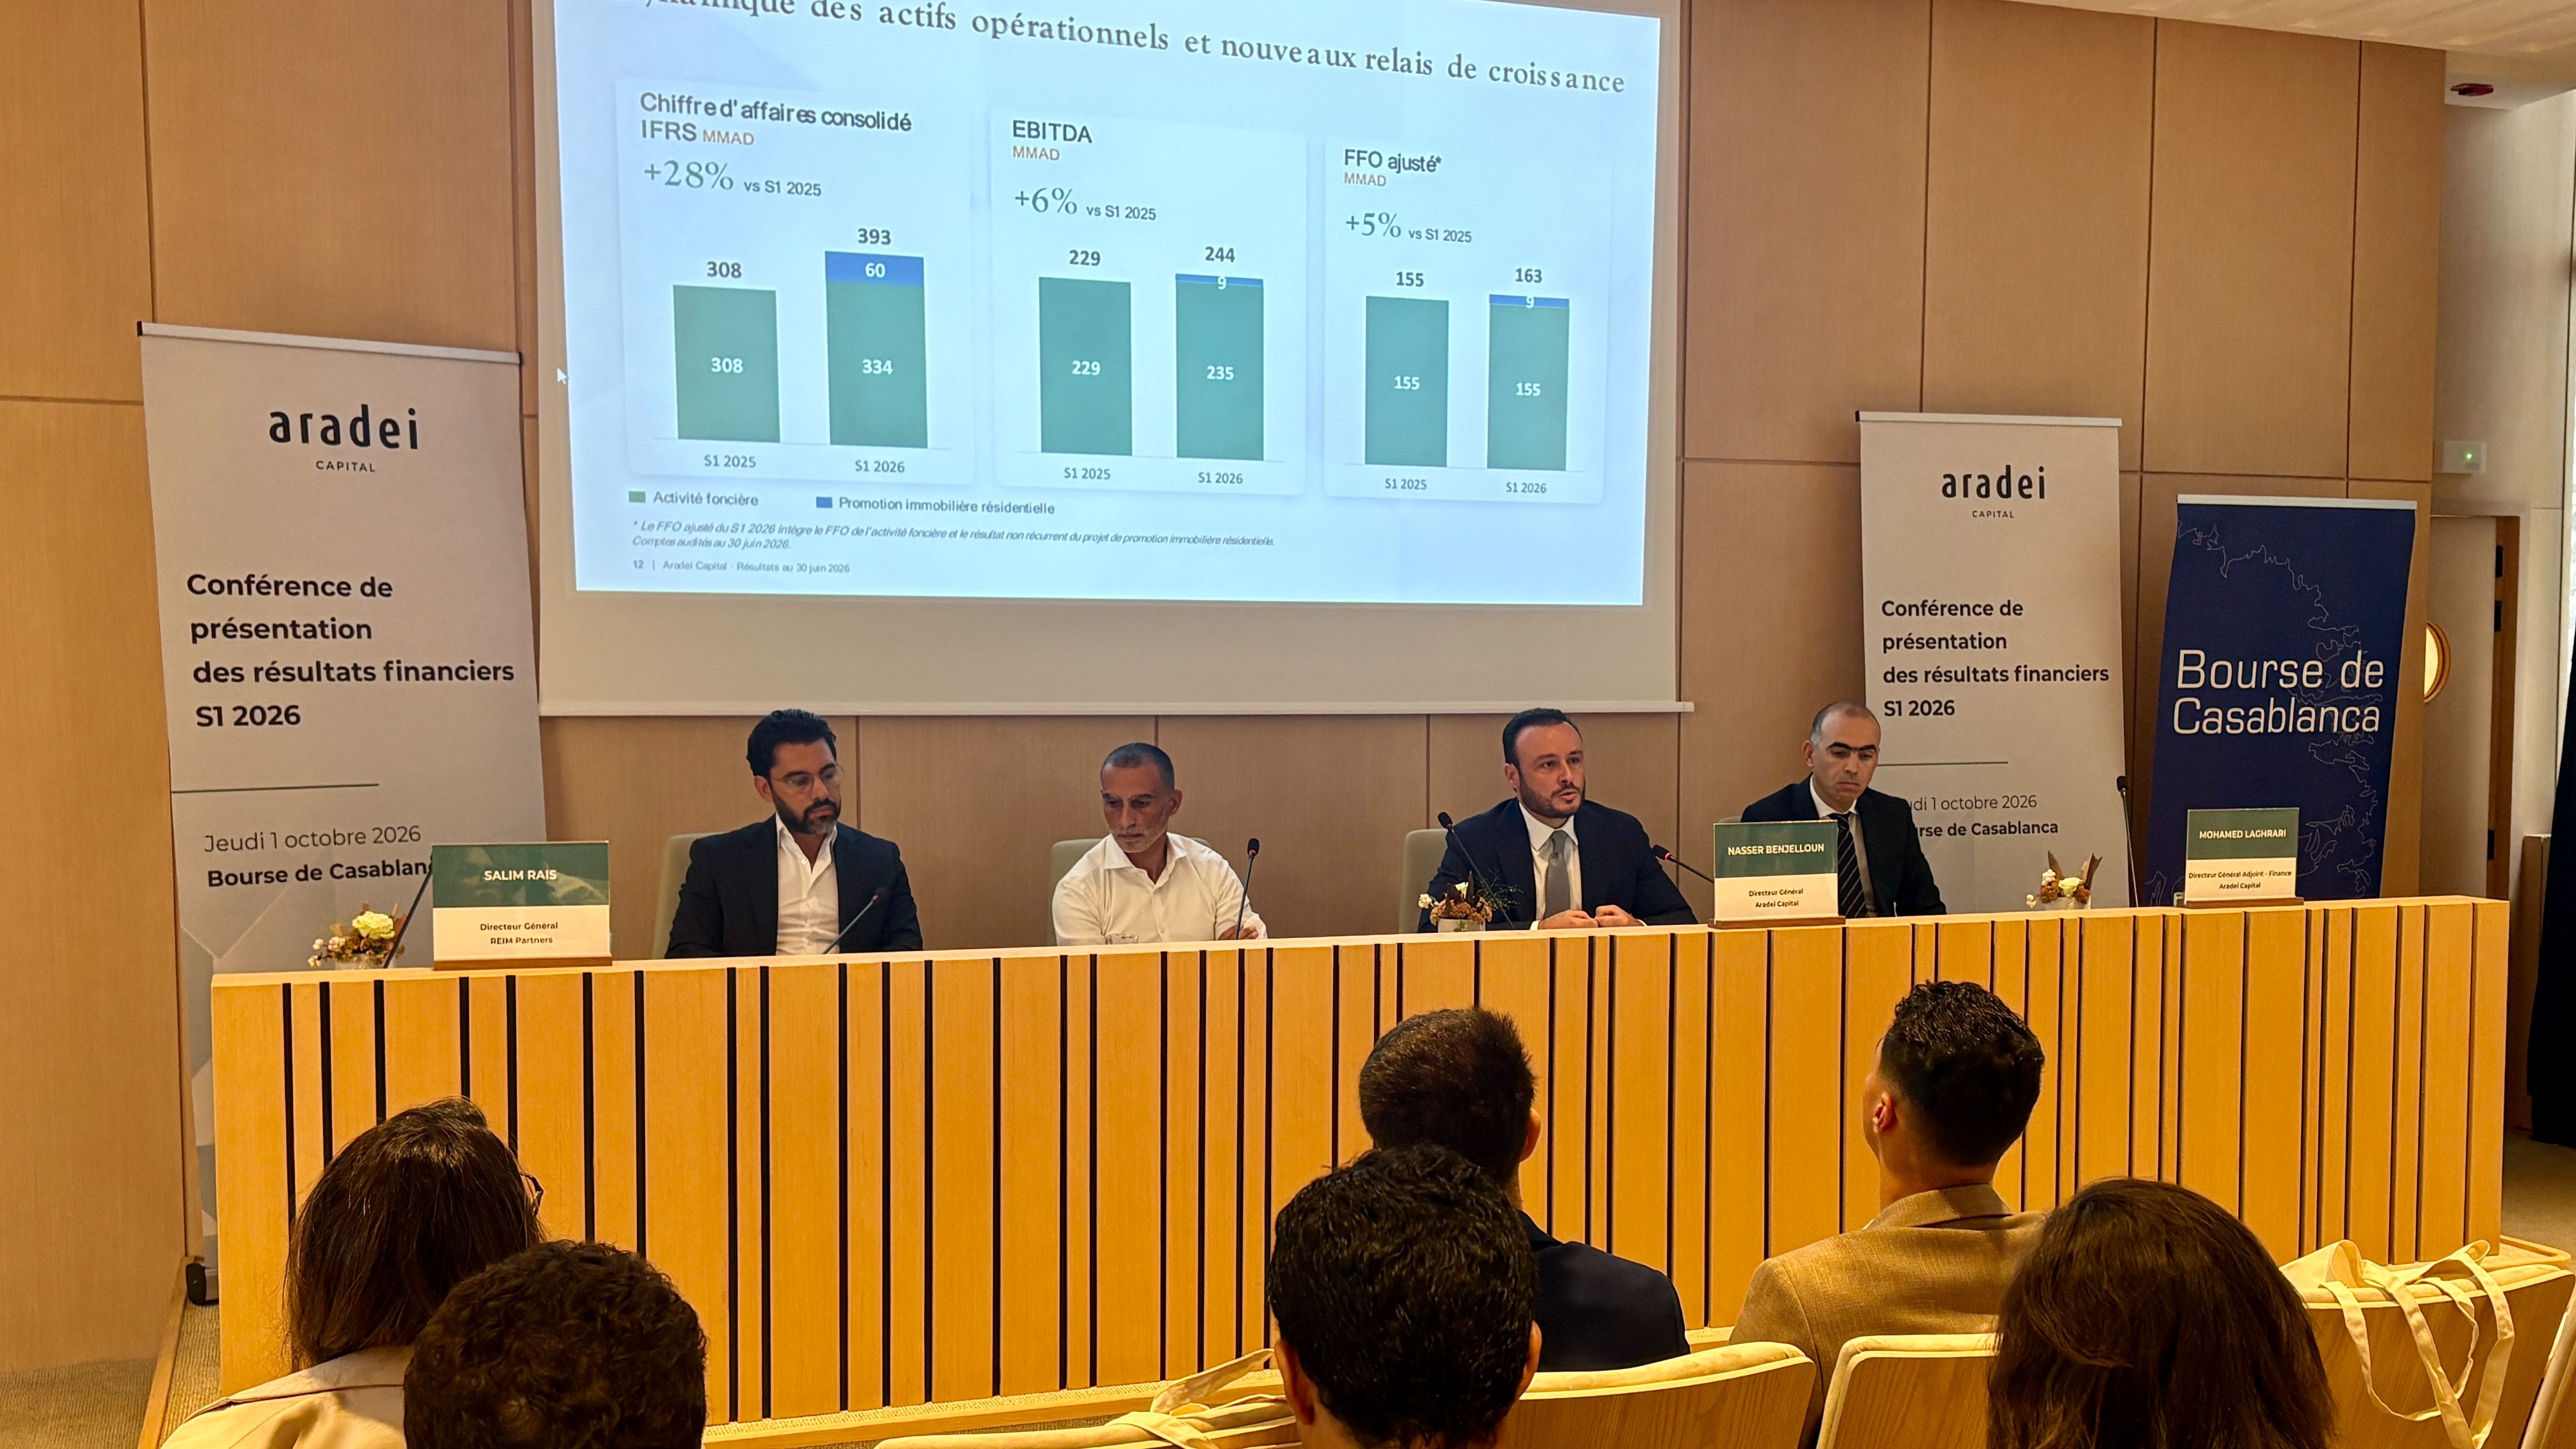
Elle explique une part importante de la croissance du premier semestre. Le chiffre d’affaires consolidé progresse de 28%, à 393 MDH, dont environ 60 MDH issus de la promotion résidentielle. L’activité foncière représente 334 MDH, contre 308 MDH un an auparavant. L’EBITDA consolidé augmente de 6%, à 244 MDH, et le FFO ajusté de 5%, à 163 MDH, ce dernier intégrant la contribution non récurrente du programme résidentiel. La marge d’EBITDA de la seule activité foncière atteint 70,3%, contre 61,9% pour l’ensemble consolidé.
Au-delà des comptes, la direction décrit une conjoncture commerciale plus favorable qu’elle ne l’avait anticipé dans ses budgets. Ce constat tient à la fréquentation, en hausse de 6% dans les actifs équipés de compteurs, mais aussi aux échanges avec les enseignes. Plusieurs partenaires ont réactivé leurs plans de développement, tandis que de nouveaux opérateurs étudient des implantations. Le management y voit un signe encourageant de la consommation sur le terrain. À fin juin, le taux d’occupation global atteint 97% et le taux de recouvrement ressort à 93%.
La foncière cherche également à mieux exploiter la fréquentation de ses sites. Dans les loisirs, sa filiale Best Leisure poursuit le déploiement du concept WAW, après une première ouverture à Sela Park Casablanca en janvier. Borj Fez doit suivre en octobre, puis Socco Alto au premier trimestre 2027. Dans la publicité, l’agence Elevate a déployé 32 écrans dans sept centres et diffusé 54 campagnes au premier semestre. Ces activités apportent des recettes complémentaires aux loyers et renforcent l’offre des centres.
La dette d’abord, le capital en option
Le financement a également occupé une partie des échanges. À fin juin, la dette brute atteint 3,66 milliards de dirhams et le ratio LTV EPRA ressort à 38%, contre 34% à fin 2025. Le coût moyen de financement se situe autour de 4,5%, avec environ 85% de la dette à taux fixe ou plafonné et une maturité moyenne supérieure à six ans.
Interrogé sur une éventuelle augmentation de capital pouvant atteindre un milliard de dirhams d’ici 2030, le management n’a pas écarté l’hypothèse, tout en privilégiant d’abord la mobilisation des capacités d’endettement disponibles. Aucune opération ni aucun calendrier n’ont été annoncés. De nouvelles opportunités pourraient néanmoins modifier les besoins de financement. La direction a notamment confirmé travailler sur des acquisitions d’actifs déjà opérationnels, susceptibles de compléter le programme présenté.
La contrainte sur laquelle le management a le plus insisté en fin de conférence concerne toutefois les moyens humains. L’accélération des projets oblige Aradei à renforcer ses équipes, mais les tensions se font surtout sentir chez les entreprises de construction et les différents corps de métier. Leurs difficultés à mobiliser du personnel influencent déjà les délais de développement. Pour la foncière, la cadence des livraisons dépendra aussi de la capacité de ses partenaires à suivre celle des investissements.